|
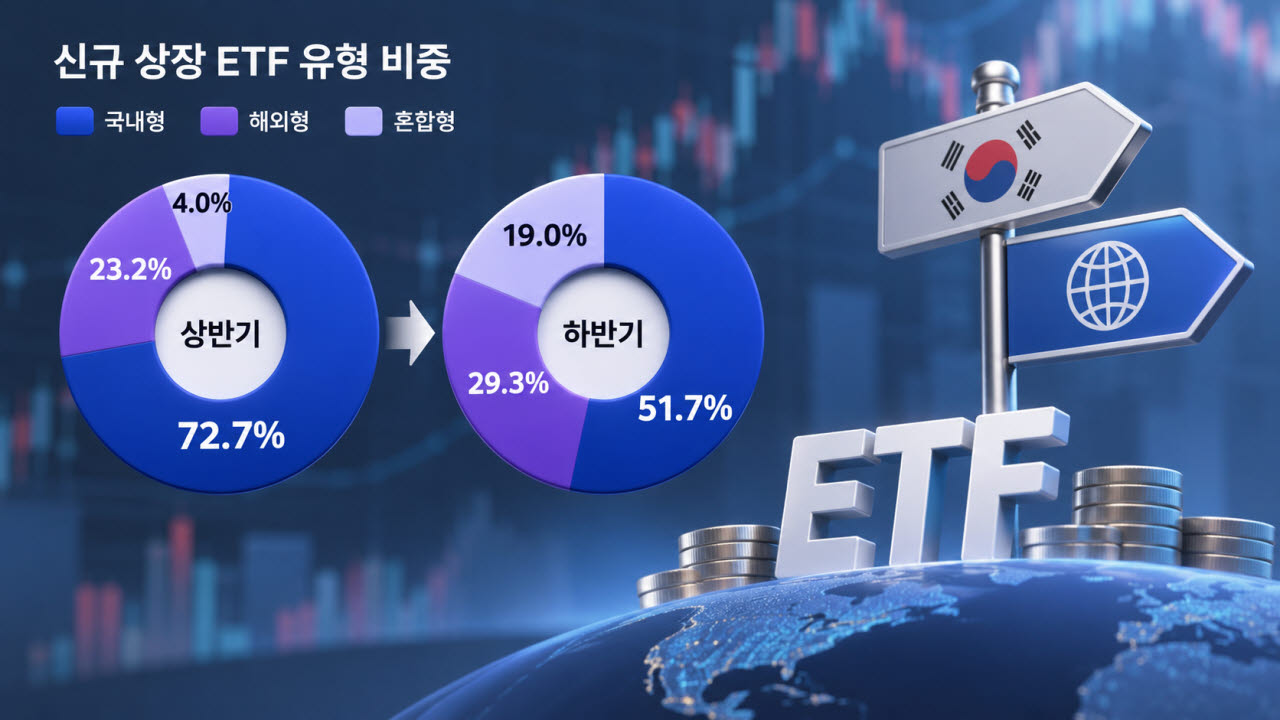
반면 해외 자산을 투자 대상으로 삼는 상품 비중은 높아졌다. 해외형 ETF는 상반기 23개(23.2%)에서 하반기 17개(29.3%)로 비중이 6.1%포인트 상승했다. 국내외 자산을 함께 편입하는 혼합형은 같은 기간 4개(4.0%)에서 11개(19.0%)로 늘었다. 해외형과 국내외 혼합형을 합친 비중은 상반기 27.3%에서 하반기 48.3%로 확대됐다. 하반기 신규 ETF의 절반 가까이가 해외 자산을 투자 대상에 포함한 셈이다.
특히 국내외 혼합형 ETF의 증가세가 두드러졌다. 상반기에는 전체 신규 상장 상품의 4%에 불과했지만 하반기에는 약 5개 중 1개를 차지했다. 투자자들의 관심이 높은 삼성전자·SK하이닉스 등 국내 대표 기업에 대한 투자 수요를 유지하면서 해외 기업이나 채권을 결합해 투자 대상을 넓히는 상품들이 잇따라 등장했다.
대표적으로 미래에셋자산운용의 ‘TIGER 삼성전자SK하이닉스미국채혼합50’은 삼성전자와 SK하이닉스에 미국 국채를 결합한 상품이다. 한화자산운용의 ‘PLUS SK하이닉스샌디스크채권혼합50’은 국내 반도체 기업과 미국 메모리 관련 기업을 함께 담았다.
해외형 상품에서는 글로벌 인공지능(AI) 밸류체인 전반으로 투자 대상을 넓히는 움직임이 눈에 띈다. 삼성자산운용은 ‘KODEX 미국AI메모리TOP2플러스’와 ‘KODEX 미국CPU반도체TOP10’을, 한국투자신탁운용은 ‘ACE 미국CPU반도체TOP3+’를 출시했다. 국내 반도체 대표주인 삼성전자와 SK하이닉스 중심의 투자에서 벗어나 반도체 산업 내 다양한 분야로 투자 선택지가 확대되는 모습이다.
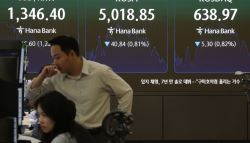
운용사들의 신상품 출시 전략 변화는 국내 증시의 변동성 확대와 맞물린 것으로 해석된다. 코스피는 지난 6월 22일 9114.55로 사상 최고치를 찍은 뒤 하반기부터 반도체주를 중심으로 급격한 조정을 겪어 왔다. 최근에는 5000선 초반까지 내려앉으며 극심한 저평가 구간에 진입했다는 것이 증권가의 공통된 목소리다.
일각에서는 코스피가 이달 저점을 통과해 회복세를 보일 것이라는 전망도 나온다. 미국 중간선거 이후 불거진 AI 데이터센터 투자 축소 우려가 실제보다 과도하게 반영된 만큼 중장기적인 반등 여력이 크다는 판단이다.
이경민 대신증권 연구원은 “(시장의) 오해가 풀리면 11월 저점 통과 후 2027년 상반기까지 정상화할 전망”이라며 “코스피의 12개월 선행 주가수익비율(PER)이 5배로 정상화되기만 해도 지수는 7100선이 가능하다”고 말했다.