|

28일(현지시간) 벤 에몬스 페드워치어드바이저스 최고투자책임자(CIO)는 CNBC 인터뷰에서 “내년 1월까지 10년물 금리가 6%에 이를 가능성이 크다”며 “이 경우 주택시장의 자금줄이 마르고 실물 경제가 본격적인 경색 국면에 진입할 수 있다”고 진단했다.
금리를 밀어 올리는요인은 여러 갈래다. 고유가는 물가를 자극해 연방준비제도(Fed·연준)의 추가 금리 인상 가능성을 높인다. 정부가 적자를 메우려고 국채를 발행하고 AI 기업도 투자금을 조달하면 돈을 빌리려는 수요가 커진다. 소날 데사이 프랭클린템플턴 채권 부문 글로벌 CIO는 “고금리가 미국 경제를 꺾지 못하겠지만 정부 차입과 AI 투자가 자금 확보 경쟁을 벌여 금리가 더 오를 여지가 있다”고 전망했다. 이에 따라 금리 인상에 취약한 초장기 국채 대신 풍부한 현금을 보유한 마이크로소프트, 메타, 아마존, 알파벳 등 AI 빅테크 회사채 매수를 검토 중이라고 했다.
월스트리트저널(WSJ)이 자산운용 거물 6명에게 전망을 물은 결과, 채권 전문가들은 대체로 높아진 금리에서 기회를 찾았다. 미국 국가부채가 사상 최대인 40조달러(약 5경 4400조원)를 넘어서고 연방준비제도(Fed·연준)의 추가 금리 인상 가능성도 있지만 미국 경제가 곧바로 침체에 빠지지 않으리라 판단했다.
릭 리더 블랙록 글로벌채권 CIO는 “현재 운용 중인 펀드들은 듀레이션(투자금 평균 회수 기간) 3년에 7%가 넘는 수익률을 내고 있다. 이런 투자 기회를 40년 동안 기다려 왔다”고 말했다. 그는 “과거 10년물 금리가 5%를 넘었을 때마다 이후 12개월 수익률이 우수했다”며 “다만 앞으로 금리 하락에 대비해 자본 차익을 얻을 수 있는 장기채를 서서히 포트폴리오에 담고 있다”고 언급했다.
|
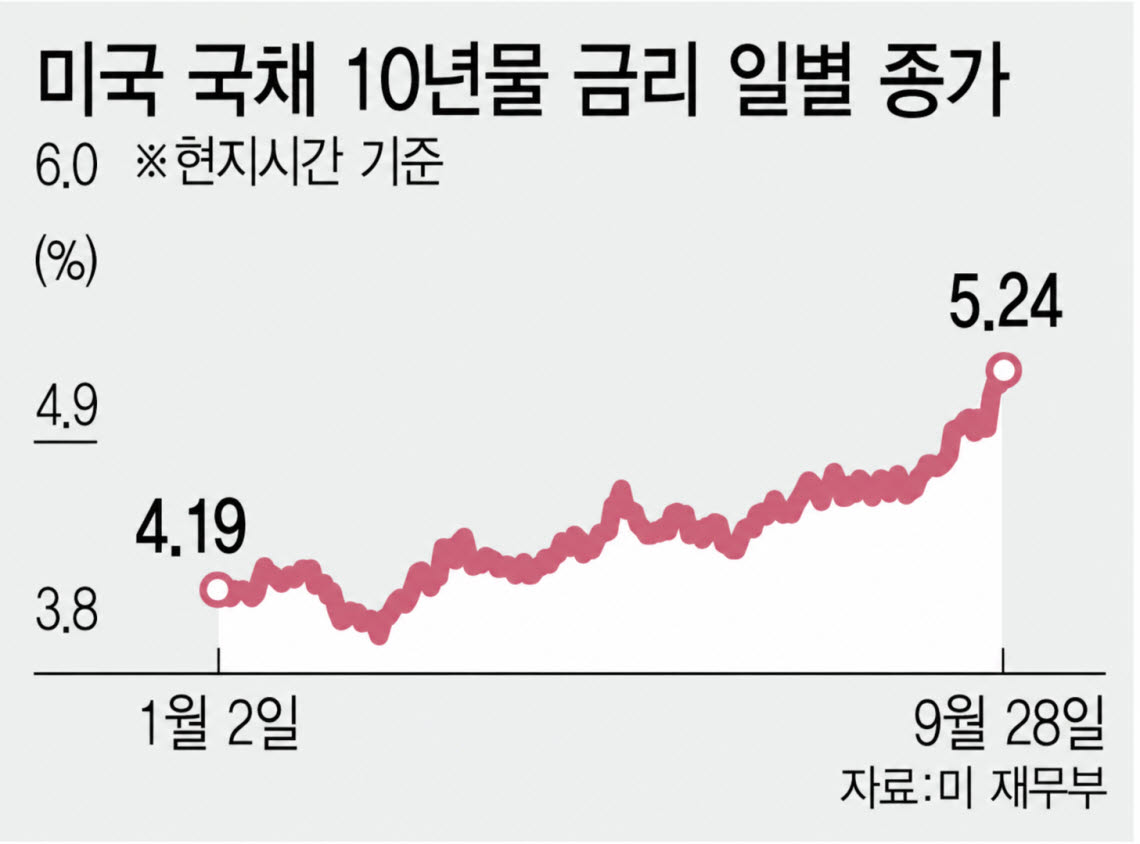
댄 이바시크 핌코 CIO도 “경제 둔화는 일부 예상하지만 침체는 아니다”고 선을 그었다. 그는 “다수 소비자가 이미 낮은 고정 금리로 주택담보대출을 확보해 금리 상승에 따른 충격을 덜 받을 것이다”며 “인공지능(AI) 관련 기업들의 투자가 이어지면서 미국 경제를 지탱할 것이다”고 분석했다. 그는 현재 6~7% 수익률을 제공하는 우량 채권 위주의 포트폴리오 구성을 조언했다. 브라이언 웨일런 TCW 채권 CIO 역시 “미국 경제 성장의 절반 이상이 금리에 둔감한 부문에서 창출된다”며 “전쟁이 끝나면 지정학적 위기 완화로 원자잿값이 하락할 것이다”고 예상했다.
반면 누적된 부채와 인플레이션 장기화를 강하게 경고하는 목소리도 만만치 않다. 레이 달리오 브리지워터어소시에이츠 창업자는 “과도한 부채가 결국 경제 전반의 뇌관이 될 것이다”고 우려했다. 미국 정부가 이자로만 연 1조달러(약 1360조원) 이상을 지출하는 상황에서 원리금 상환 부담이 인프라 등 필수적인 정부 지출을 밀어내고 있다는 것이다. 그는 “국채 공급 물량이 수요를 압도해 글로벌 금리가 계속 오르고 결국 성장을 둔화시킬 것이다”며 “금리에 민감한 자산을 피해야 한다”고 경고했다.
롭 아노트 시지지자산운용 창업자는 “전쟁이 조기에 끝날 근거가 충분하지 않다”며 “전쟁에 따른 물가 상승에 주목해야 한다”고 했다. 그는 현재의 AI 열풍으로 급등한 대형 기술주 장세에 대해 “인덱스펀드로 쏠린 거대한 자금이 1999~2000년 닷컴 버블 당시엔 불가능했던 방식으로 거품을 키우고 있다”고 강하게 비판했다. 그는 “수년간은 지수를 이끄는 스탠다드앤드푸어스(S&P) 500 편입 초대형 기술주보다 그다음 규모의 기업들이 더 나은 투자 성과를 낼 것이다”고 말했다.