|
|
서울 PIR이 낮아진 데는 상대적으로 저렴한 주택의 분포 변화와 조사 시점이 영향을 미친 것으로 분석된다. 강미나 국토연구원 선임연구위원은 “연립·다세대주택 가격이 낮아지면서 중위값을 찾는 구간이 살짝 내려갔다”며 “조사 시점이 6월이고 이후 주택가격 상승 국면에 진입했기 때문에 상승 국면이 반영되기 전의 주택가격으로 봐야 한다”고 설명했다.
실제 서울 PIR 중위수는 2.2배 떨어졌지만 평균은 16.3배에서 15.9배로 0.4배 낮아지는 데 그쳤다. 강 연구위원은 “조사 결과를 여러 번 검증했는데 누적분포를 보니 저가에 해당하는 그룹이 많아져 중위값을 계산한 구간에 차이가 났다”며 “주택가격은 내려가고 소득은 늘면서 나온 결과”라고 말했다.
반면 임차가구가 감당하는 집세 부담은 늘었다. 서울의 월소득 대비 월임대료 비율(RIR·중위수)은 20.8%에서 21.5%로 상승해 17개 시도 중 가장 높았다. RIR은 한 달에 버는 가구소득 중 임대료가 차지하는 비중으로, 서울에서 월소득 100만원당 21만 5000원을 임대료로 내는 셈이 된다. 여기에는 월세뿐 아니라 전세보증금 등을 월 임대료로 환산한 금액도 반영된다.
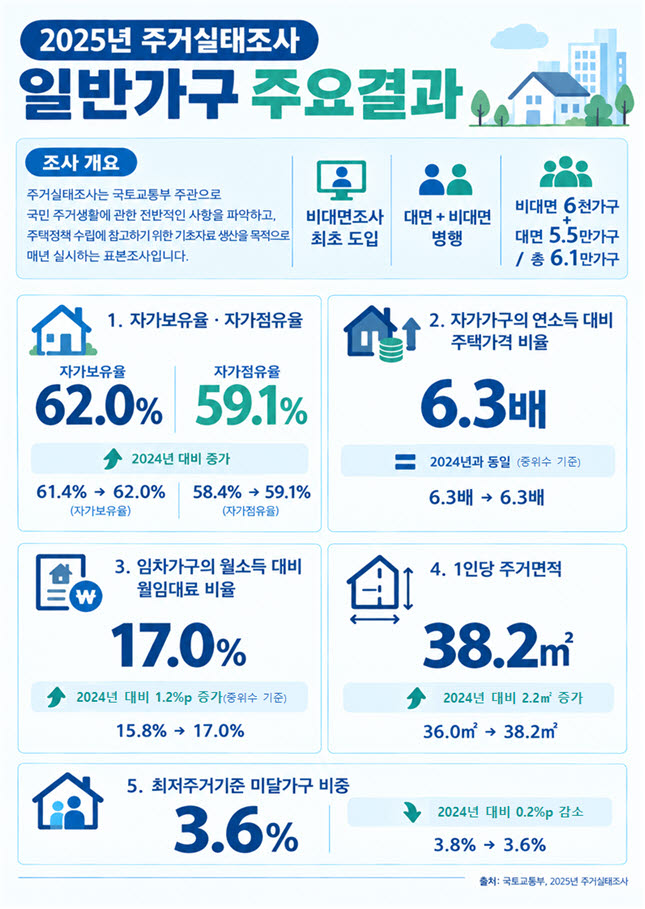
경기도 RIR은 15.2%에서 17.4%로 2.2%포인트 올라 서울(0.7%포인트)보다 상승 폭이 컸다. 전국도 15.7%에서 17.0%로 높아졌다. 이는 시도별 전월세 전환율을 적용한 개선 방식으로 비교한 수치다. 강 연구위원은 “전셋값과 월셋값이 상승한 반면 소득 변화가 상대적으로 크지 않았다”고 설명했다. 이유리 국토부 주택정책과장도 “2022~2023년 연립·다세대주택 전셋값이 많이 빠졌던 시기가 있어 그때 내려갔던 것이 올라오는 측면이 있다”고 부연했다.
청년과 신혼부부의 임차료 부담도 커졌다. 전국 기준 청년가구 RIR은 16.0%에서 17.4%, 신혼부부는 17.7%에서 20.2%로 올랐다. 신혼부부는 월소득의 약 5분의 1에 해당하는 금액을 임대료로 부담하는 셈이다.
집을 처음 장만하는 데 걸린 시간은 조사 이래 가장 길어졌다. 전국 기준 가구주가 된 뒤 생애 최초로 주택을 마련하기까지 소요된 기간은 7.9년에서 8.0년으로 늘었다. 2018년(7.1년)보다 0.9년 길어졌으며 2006년 조사 시작 이후 최장이다. 주거지원이 필요하다는 응답도 38.2%에서 45.9%로 증가했다. 가장 필요한 지원으로는 주택구입자금 대출(31.2%), 전세자금 대출(21.8%) 등이 꼽혔다.
다만 주거여건을 보여주는 일부 지표는 개선됐다. 지난해 자가보유율은 62.0%로 전년(61.4%)보다 0.6%포인트 상승했다. 자가보유율은 실거주 여부와 관계없이 자기 집을 가진 가구의 비율이다. 자신이 소유한 집에 거주하는 자가점유율도 58.4%에서 59.1%로 0.7%포인트 높아졌다. 전체 가구 가운데 임차가구의 비중은 38.0%에서 37.3%로 낮아졌다. 수도권은 자가점유 비율이 53.1%, 임차 비율이 44.1%였으며 도지역은 각각 68.2%, 26.9%로 나타났다.
주거면적도 넓어졌다. 1인당 주거면적은 38.2㎡로 전년(36.0㎡)보다 2.2㎡ 증가했고 가구당 평균 주거면적 역시 68.1㎡에서 71.5㎡로 늘었다. 주거기본법상 최저주거기준에 미달하는 가구는 3.6%로 전년(3.8%)보다 줄었다.
지난해 전체 가구의 현재 주택 평균 거주기간은 8.4년으로 전년과 같았다. 점유 형태별로는 자가가구가 평균 11.5년, 임차가구는 3.7년 거주하는 것으로 조사됐다. 현재 집에서 거주한 기간이 2년 이내인 가구는 31.2%로 전년(30.3%)보다 0.9%포인트 늘었다. 점유 형태별로는 월세가구의 58.2%가 현재 주택에 거주한 기간이 2년 이내였으며 전세가구(49.9%), 자가가구(16.2%) 순이었다.