|
기획재정부는 31일 국무회의에서 이 같은 내용의 상속·증여세법 시행령 개정안이 통과됐다고 밝혔다.
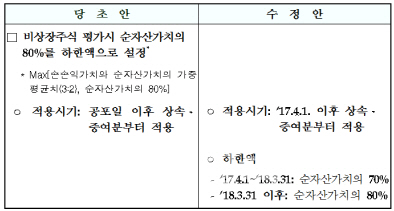
이에 따르면 오는 4월부터 자녀·배우자 등에게 상속 또는 증여하는 비상장 기업 주식은 반드시 주당 순자산가치의 70% 이상으로 가격을 평가해야 한다. 주식 가격이 회사 자산 가치의 일정 비율을 밑돌지 않도록 하한액 규정을 신설한 것이다.
비상장 주식은 주식시장에서 거래하지 않는 탓에 시가를 정확히 알 수 없는 문제가 있다. 현행 세법은 이런 주식을 상속하거나 증여할 경우 회사 경영 실적을 반영한 ‘1주당 순손익가치’(3년 평균 순손익액/10%)와 회사가 보유한 자산 가치를 따진 ‘1주당 순자산가치’((자산-부채)/전체 발행주식 수)를 6대 4 비율로 가중 평균해 가격을 계산하도록 하고 있다. 이익이 0원인 회사라면 순자산가치의 40%가 실질적인 주식 가격 하한선이 되는 셈이다.
|
슈퍼 리치는 실제 이런 이유 등으로 일반인보다 주식 증여를 훨씬 선호한다. 국세청에 따르면 2011~2015년 사이 증여 재산액이 50억원을 초과하는 자산가의 주식·채권 등 유가증권 증여액 비중은 전체 증여 재산의 61.8%에 달했다. 반면 일반인을 포함할 경우 전체 증여 재산액에서 유가증권 증여액이 차지하는 비율은 23.5%에 불과했다. 유가증권 증여액 중 채권 비중이 극히 미미(2015년 기준 0.1%)하다는 점을 고려하면, 거부가 부를 대물림하는 수단으로 주식을 애용한다는 해석이 가능하다.
기재부는 지난해 연구 용역 결과, 상속·증여세법상 비상장 주식의 평가 가격이 실제 가치보다 평균 20% 정도 낮다는 결론을 얻었다. 기재부 세제실 관계자는 “정상적인 제조업 회사 등은 이익 조작이 어렵지만, 부동산 회사나 주식을 과다하게 보유한 지주회사 등은 고의로 이익을 축소해 증여세 부담을 줄이려는 사례가 적지 않다”며 “이런 회사도 최소한 증여 재산의 70%에 대해서는 세금을 내라는 것”이라고 말했다.
국세청 관계자는 “부동산 회사 중에도 전체 자산의 80% 이상이 부동산인 법인은 현재도 100% 순자산가치만을 기준으로 주식 가격을 평가하도록 하고 있다”며 “따라서 부동산 자산 비중이 80% 미만인 법인이 구체적인 적용 대상이 될 것”이라고 설명했다.
비상장 주식의 평가 하한액 기준은 오는 4월부터 내년 3월까지는 순자산가치의 70%, 내년 4월부터는 순자산가치의 80%를 적용할 예정이다. 애초 기재부는 다음달 초부터 즉각 하한액을 순자산가치의 80%로 일괄 적용하려 했다. 그러나 대한상공회의소·중소기업중앙회·한국공인회계사회 등이 자녀에게 가업을 승계하려는 기업의 세금 부담이 급격히 늘어난다는 우려를 제기해 단계적으로 기준을 강화하기로 했다.
기재부 세제실 관계자는 “비상장 주식 평가 하한액을 순자산가치의 80%로 높이면 이런 주식이 실제 가치보다 낮게 평가되는 비율도 현재 평균 20%에서 10%로 10%포인트 정도 줄어들 것으로 예상한다”고 말했다.