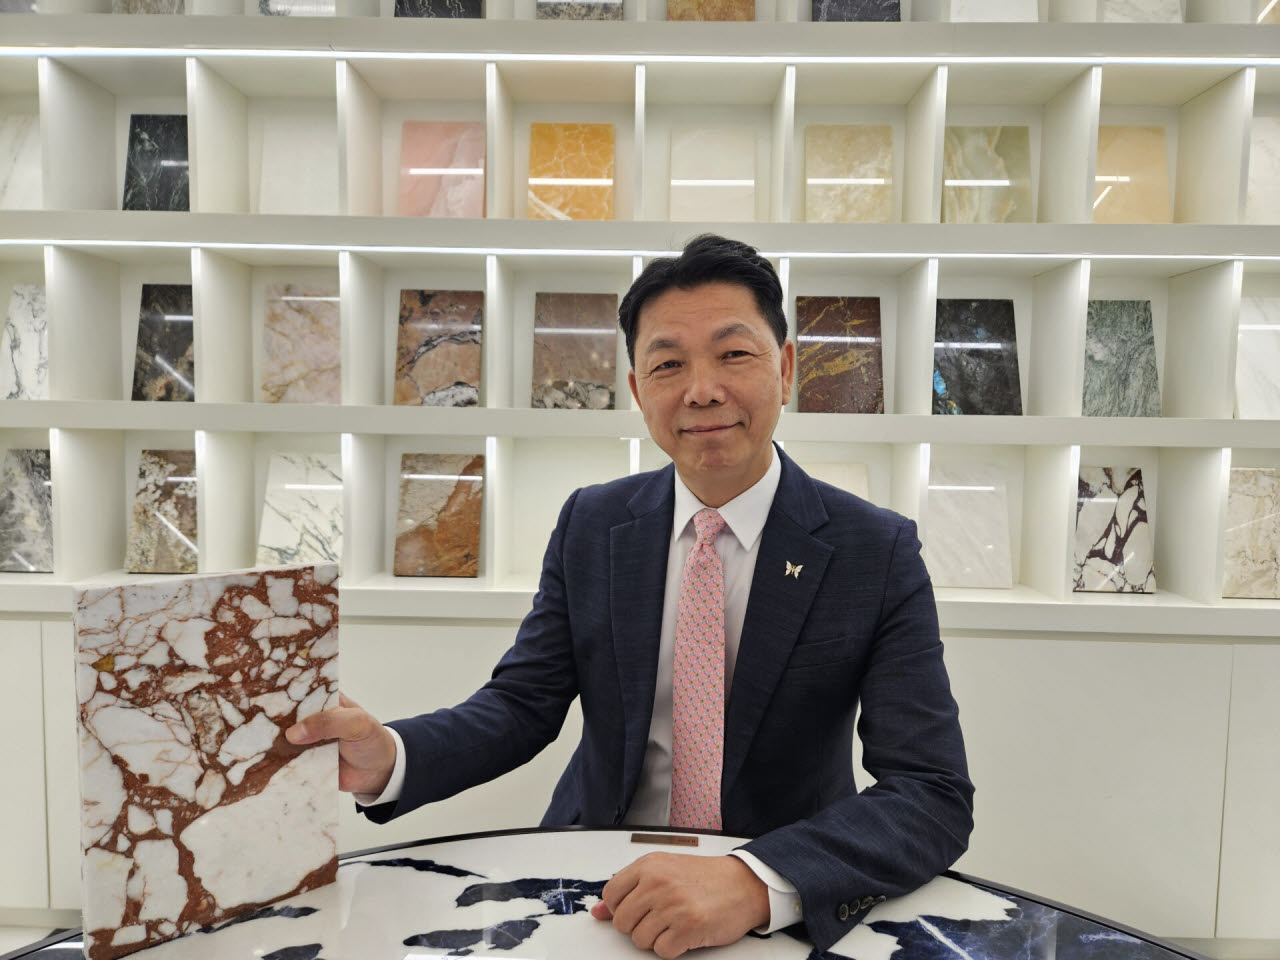
조용철 일신석재 대표는 14일 이데일리와의 인터뷰에서 “액면병합만으로 회사의 본질적인 기업가치가 높아지는 것은 아니라는 점을 잘 알고 있다”며 “주가는 결국 실적으로 말해야 한다”고 밝혔다.
|
실제 일신석재는 매출 감소에도 최근 3개 사업연도 연속 영업흑자를 이어갔다. 지난해 매출액은 545억원, 영업이익은 7억원을 기록했다. 순손실이 발생했지만 영업 단계에서는 흑자를 지켰다. 2022년 1377억원이었던 매출은 이후 3년 연속 감소했다. 당시 매출에는 약 1500억원 규모의 일회성 대형 프로젝트가 반영됐지만 이후 해당 사업이 마무리된 데다 건설경기 침체까지 겹친 영향이다.
조 대표는 “현재 국내 석재 시장 규모는 2022년과 비교하면 40% 수준까지 축소된 것으로 보고 있다”며 “단순히 회사의 영업력이 약해졌다기보다는 전방산업 부진의 영향이 컸다”고 설명했다. 이어 “최근에는 1군 건설사를 중심으로 수주가 늘면서 수주잔고도 전년보다 증가했다”며 “석재 시공 부문은 2027년부터 점진적인 회복이 가능할 것”이라고 전망했다.
실적 반등의 핵심으로 꼽는 사업은 세라믹이다. 천연석 수요 감소에 대응해 이탈리아 프리미엄 포세린 빅슬랩 브랜드 ‘인피니티’를 도입했고, 신규 브랜드 ‘젠틸레’도 추가하며 제품군을 확대하고 있다. 기존 석재 가공·시공 역량과 거래처를 활용할 수 있어 완전히 낯선 분야에 진출하는 것보다 사업 전환에 따른 위험이 작다는 판단이다.
세라믹 매출은 지난해 유통 부문 매출의 약 40%까지 성장했다. 현재 계약이 이뤄졌거나 아파트 모델하우스에 채택된 프로젝트를 토대로 추산한 물량은 최근 1년간 세라믹 매출의 3~4배에 달한다.
조 대표는 “건설 프로젝트 특성상 계약 이후 실제 매출로 반영되기까지 시차가 있다”며 “2027년 하반기부터 매출 반영이 본격화하고 2028년 이후에는 세라믹 매출이 현재의 2.5~4배 수준으로 성장할 것으로 기대한다”고 말했다.
수익성 개선을 위해 고부가가치 제품 비중도 높이고 있다. 프리미엄 천연석 브랜드 ‘일솔레’를 통해 고급 주거·상업시설 시장을 공략하고, 실리카 성분을 없앤 친환경 인조석 ‘코스모라이트’와 이탈리아 카이미의 흡음재 등으로 사업 영역을 넓힐 계획이다.
조 대표는 “글로벌 시장에서는 ㎡당 100달러 이상인 프리미엄 석재가 전체 시장의 20% 이상을 차지하지만 국내 비중은 2~3% 수준에 불과하다”며 “가격 경쟁에 집중하기보다 디자인과 품질, 친환경성을 앞세운 고마진 제품으로 수익구조를 바꿔야 한다”고 강조했다.
판매 방식도 기업간거래(B2B) 중심에서 기업·소비자간거래(B2C)로 확장한다. 강남과 부산 전시장을 거점으로 소비자 접점을 늘리고, 대리점 네트워크를 확대해 인테리어·리모델링 수요를 직접 흡수한다는 전략이다.
회사는 2030년 매출액 1100억원, 영업이익 55억원을 목표로 세웠다. 과거의 매출 규모를 단순히 회복하는 데 그치지 않고 세라믹과 프리미엄 자재의 비중을 높여 이익의 질까지 개선하겠다는 방침이다.
조 대표는 “이천의 약 6만평 규모 토지와 공장, 포천의 약 4만평 규모 채석장 등 보유 부동산 가치만 1000억원 이상으로 추산되지만 시가총액은 이에 미치지 못하고 있다”며 “자산가치만 강조하기보다 사업 전환의 성과와 이익 성장으로 저평가를 해소하겠다”고 말했다.