|
21일 이데일리가 한국거래소 기업공시채널(KIND) 자료를 전수 분석한 결과, 2023년부터 2025년까지 연간 및 올해 상반기 모두 업종 PBR 하위권에 든 기업은 코스피 122곳, 코스닥 76곳으로 집계됐다. 이 가운데 기업가치 제고 계획을 공시한 기업은 코스피 36곳(29.5%), 코스닥 12곳(15.8%)에 그쳤다.
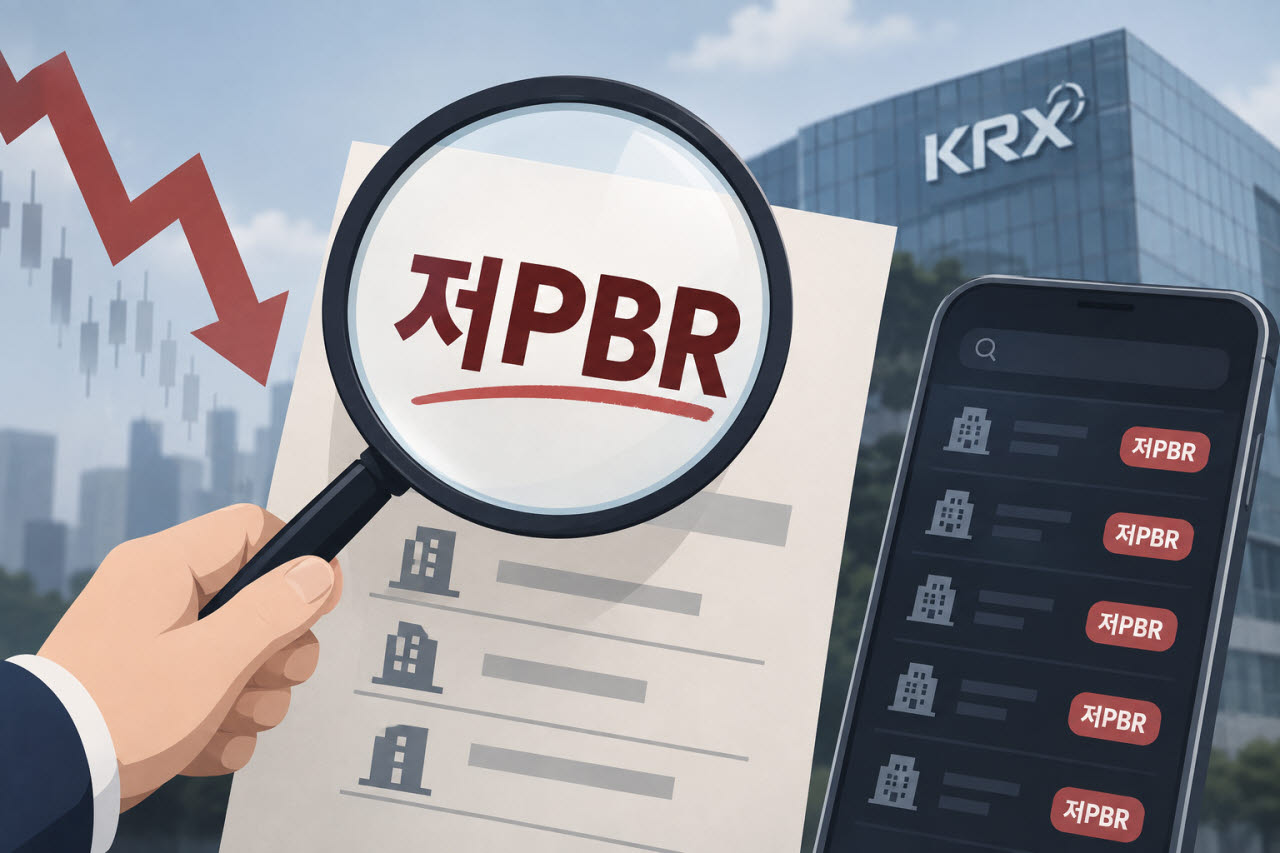
저PBR 기업으로 선정되면 한국거래소 홈페이지에 명단이 공개되고 증권사 모바일트레이딩시스템(MTS)과 홈트레이딩시스템(HTS)에도 ‘저PBR’ 태그가 표출된다. 거래소는 오는 10월 22일까지 저PBR 개선계획을 포함한 기업가치 제고 계획을 공시한 기업에 대해 11월 2일 첫 공표에서 1년간 공표를 제외할 수 있도록 했다. 단순히 기업가치 제고 계획을 공시하는 것만으로는 부족하며, 별도 ‘PBR 개선 계획’을 함께 제출해야 한다.
저PBR 공표는 전체 상장사의 PBR을 단순 비교하는 방식이 아니다. 거래소는 글로벌산업분류기준(GICS)에 따라 11개 산업군으로 나눠 산업군별 PBR 하위 기업을 가린다. 코스피는 하위 25%, 코스닥은 하위 10%가 기준이다.
대표적으로 네 시점 모두 업종 PBR 하위권에 든 기업은 코스피의 경우 영풍, 현대제철(004020), 삼양홀딩스 HDC(012630), 코오롱(002020) 등이다. 코스닥은 KCC건설(021320), 국순당(043650), 하림지주, 경남제약(053950) 등이 이름을 올렸다. 올해 상반기 PBR은 영풍 0.18배, KCC건설 0.19배, 현대제철 0.19배, 삼양홀딩스 0.2배, 경남제약 0.25배, 국순당 0.27배, 하림지주 0.28배, HDC 0.32배, 코오롱 0.32배였다.
저PBR 기업 공표가 주주환원 확대와 코리아 디스카운트 해소를 촉진할 것이라는 기대가 나온다. 자본시장연구원에 따르면 2023년 말 100으로 설정한 밸류업 공시기업 주가지수는 올해 3월 말 203.3으로 상승했다. 미공시기업은 134.5로 누적 수익률 격차가 68.8%포인트였다. 지난해 말 코스피 공시기업 ROE도 11.2%로 미공시기업(4.1%)을 웃돌았고, 배당성향 역시 30.5%로 미공시기업(14.1%)보다 높았다.
다만 밸류업 공시 자체의 효과라기보다 수익성과 주주환원 여력을 갖춘 기업이 적극 참여한 결과가 반영됐다는 해석도 나온다. 이건재 IBK투자증권 코스닥 리서치센터장은 “저PBR 기업 공표는 팩트의 전달이자 그동안 지속돼 온 주주의 권리를 다시 세우는 일”이라며 제도 취지에 의미를 부여했다.
기업들 “업종 특성 무시한 낙인 우려”…공표제 실효성 논란
저PBR 공표를 앞둔 기업들의 대응은 엇갈렸다. 기업가치 제고 계획을 준비하지 않는 곳이 있는가 하면 제도 자체를 정확히 인지하지 못한 경우도 있었다. 낮은 PBR이 업종 특성이나 경기 주기, 설비투자 등에 따른 것인데도 ‘밸류업 미이행 기업’으로 인식될 수 있다는 우려도 나왔다.
비반도체 업종 기업 관계자는 “매출이나 이익이 안정적으로 상승하더라도 시장에서 그 가치를 인정하지 않으니 저평가돼 있는 것”이라고 말했다. 한 코스닥 상장사 관계자도 “공표 기업이라는 이유만으로 밸류업 의지가 없거나 부실한 회사로 부정적으로 인식될까 우려된다”며 “기업별 상황과 개선 계획, 실제 이행 과정을 함께 평가할 필요가 있다”고 말했다.
산업군별 전체 기업 수를 감안하면 저PBR 기업의 분포에도 차이가 나타났다. 코스피·코스닥 합산 기준 소재는 전체 304곳 중 38곳(12.5%), 필수소비재는 156곳 중 19곳(12.2%), 에너지는 17곳 중 2곳(11.8%)이 네 시점 모두 하위권에 포함됐다. 반면 정보기술은 전체 633곳 중 28곳(4.4%)으로 상대적으로 낮았다.
다만 11월 실제 공표 명단은 달라질 수 있다. 거래소는 PBR 기준일을 포함한 최근 20매매거래일의 일평균 시가총액과 기준일 현재 가장 최근 정기보고서의 순자산액을 적용해 최종 PBR을 산출하기 때문이다.