|
이번 연구는 미국 결제 인프라 기업인 스트라이프, 미국 최대 가상자산 거래소인 코인베이스, 디지털통화거버넌스그룹(DCGG)이 워킹그룹 의장을 맡아 진행했다. 각 국 중앙은행·감독당국과 글로벌 금융사 관계자들도 참여했다.
이 보고서에 따르면 스테이블코인을 뺀 토큰화 실물자산 가치의 절반 가까이가 국채에 몰려 있다. 그 대부분은 미국 국채 상품이다. RWA.xyz 집계로 지난 8월9일 기준 토큰화 RWA 규모는 382억달러다. 이 가운데 미 국채 상품이 약 162억달러, 미국 외 국채가 13억달러였다. 부동산 같은 자산은 아직 초기 단계다. 국채 상품조차 발행 뒤 2차 거래는 거의 없다. 시범사업이 폭넓은 참여자를 갖춘 상용 시스템으로 이어진 사례도 드물다는 평가다.
보고서는 많은 시장에서 기존 인프라가 이미 결제를 효율적으로 처리하고 있다고 봤다. 그래서 금융사가 갈아탈 경제적 이유가 분명해야 한다는 것이다. 조각투자처럼 최소 투자금을 낮추는 것만으로는 수요가 생기지 않는다. 수요가 없는 조각 토큰은 얇은 시장에서 거의 거래되지 않는다는 지적이다.
이에 ‘자산을 대표하는 것’과 ‘그 자산처럼 거래되는 것’은 다르다고 지적했다. 토큰이 기초자산과 같은 가격과 유동성을 가지려면 두 가지 조건이 필요하다. 보유자가 사실상 같은 경제적 노출과 법적 권리를 가져야 하고, 딜러가 기초자산을 상대로 토큰을 효율적으로 설정·환매할 수 있어야 한다. 상장지수펀드(ETF)와 같은 구조다. 이 조건을 못 갖추면 토큰은 유동성이 얇은 별도 시장을 만들고, 가격도 기초자산과 벌어질 수 있다.
실제 GFTN은 공개 블록체인에서 거래되는 토큰화 주식을 조사한 결과도 내놨는데, 거래의 상당 부분이 보상(리워드) 지급에 기대고 있었다는 것이다.
두 번째 메시지는 토큰화의 이득 대부분이 코드가 아니라 돈과 법에 달려 있다는 점이다. 원자적(atomic) 결제나 24시간 담보 이동, 프로그래머블 결제는 결제 자산이 같은 원장이나 연결된 원장에 있어야 가능하다. 결제가 별도 시스템에서 이뤄지면 토큰화가 없애겠다던 위험과 비용이 상당 부분 되살아난다. 보고서는 법이 원장을 소유권의 법적 기록으로 인정하지 않을 때의 위험도 경고했다. 매수자가 낸 돈은 되돌릴 수 없는데, 소유권은 여전히 다툼의 대상이 될 수 있다는 것이다.
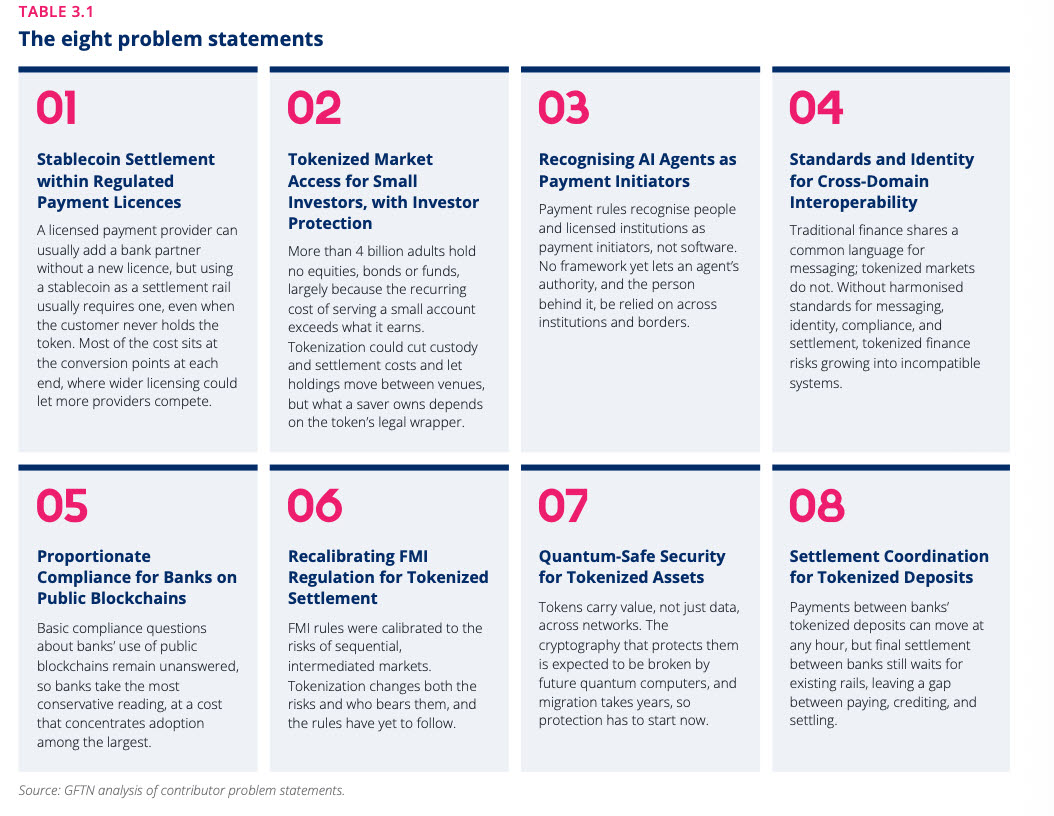
이 보고서 작성을 총괄한 워킹그룹은 민간 기업이 겪는 8가지 마찰 요인으로 △규제받는 지급결제 라이선스 안에서의 스테이블코인 결제 △소액투자자의 토큰화 시장 접근과 투자자 보호 △인공지능(AI) 에이전트를 지급 지시 주체로 인정하는 문제 △서로 다른 시스템을 잇는 표준·신원 체계 △공개 블록체인을 쓰는 은행에 대한 비례적 컴플라이언스 △토큰화 결제에 맞춘 금융시장인프라(FMI) 규제 재조정 △양자내성 보안 △예금토큰 결제 조율을 꼽았다.
8개 모두 기술을 넘어 거버넌스·컴플라이언스 문제와 얽혀 있었다. 이 가운데 7개는 당국 간 조율이 핵심 장벽이었다. 권한이 겹치면 각 당국이 서로 먼저 움직이길 기다린다. 권한 사이에 빈 틈이 있으면 아무도 책임지지 않는다. 권한이 분명해도 당국끼리 정보를 공유하지 않아 조율이 실패한다는 설명이다. 보고서는 8개 가운데 조건 없이 추진할 수 있는 사업은 하나도 없었다고 결론지었다.
스테이블코인 송금이 대표적인 예다. 이탈리아 중앙은행은 최근 10개 송금 경로에서 실제로 200 USDC를 보내는 실험을 했다. 온체인 구간은 8개 경로 중 7개에서 15분 안에 끝났고, 비용도 평균 0.4% 수준이었다. 하지만 전체 비용은 경로에 따라 0.30%에서 9% 가까이 벌어졌다. 비용과 지연 대부분은 양쪽 끝에서 스테이블코인을 사고팔아 현지 통화로 바꾸는 단계에서 생겼다. 스테이블코인은 환거래은행 구간만 대신할 뿐이라는 얘기다.
규제도 나라마다 다르다. 싱가포르는 한 규제기관 안에서 라이선스 변경으로 처리할 수 있는 반면 홍콩은 송금 한 건에 두 기관의 라이선스를 요구할 수 있다. 브라질에선 지난달부터 자국 eFX 사업자의 스테이블코인 결제를 막았다. 필리핀은 지난 2022년부터 신규 가상자산사업자(VASP) 인가를 내주지 않고 있다.
보고서는 스테이블코인 가치의 약 98%가 달러 표시라는 점도 짚었다. 해외에서 발행된 달러 토큰으로 결제를 허용하는 것은 해외 상품과 그 감독당국을 자국 지급결제 체계 안으로 들이는 결정이라는 지적이다.
이에 보고서가 내놓은 해법은 ‘토큰화 경로 툴킷(Tokenization Pathways Toolkit)’이다. 당국이 토큰화 사업을 하나씩 평가할 수 있도록 만든 방법론이다. 사업 가치와 법적 성격, 결제, 상호운용성, 장애 대응, 관할 당국, 공공정책 영향 등 최대 9개 영역을 점검한다. 그런 다음 △지원 △제한적 허용 △모니터링 △수정 후 재제출 △거절 가운데 하나로 결론을 낸다. 결정에 조건을 붙일 때는 조건마다 책임자와 필요한 증거, 재검토 시점을 적도록 했다.
보고서는 결론 대부분이 조건부이고 나중에 다시 검토하기 때문에, 먼저 결정하는 당국의 부담이 줄어든다고 강조했다. 다른 당국이 툴킷을 쓰기를 기다릴 필요도 없다고 했다. 각 국 사례로는 홍콩이 첫 스테이블코인 발행 라이선스를 내줬고, 영국과 태국이 스테이블코인 결제의 조건부 시범사업으로 나아가고 있다고 소개했다. 공개 블록체인을 쓰는 은행에 대해서는 명확하고 비례적인 가이드라인만 있어도 기술을 바꾸지 않고 많은 사업이 한 단계 나은 결론을 받을 수 있다고 덧붙였다.