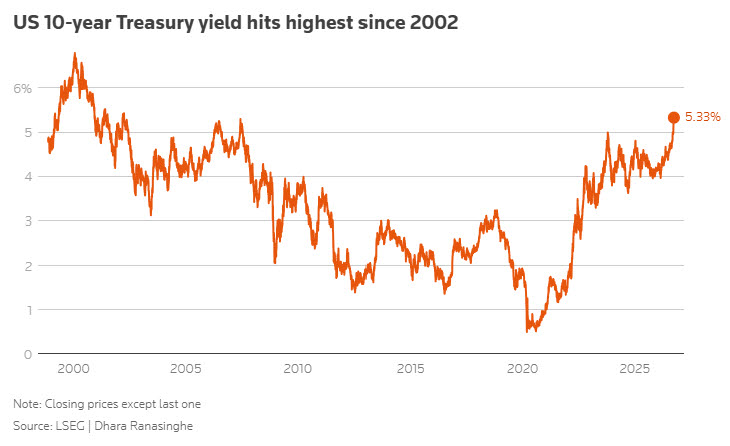
1일(현지시간) 블룸버그통신 등에 따르면 미 10년물 국채 금리는 이날 2002년 이후 처음으로 5.34%까지 치솟았다가 5.233%로 급반락하는 등 롤러코스터 흐름을 보여줬다. 전날 종가는 5.292%였다.
최근 미 국채를 비롯한 글로벌 국채 금리를 밀어올린 것은 강한 미국 경제였다. 미국의 2분기 경제성장률이 예상보다 훨씬 강한 것으로 나타나면서, 고금리에도 좀처럼 식지 않는 경기를 진정시키려면 금리를 더 높은 수준으로 끌어올려야 할 수 있다는 우려가 커졌다. 이란 전쟁에 따른 에너지 가격 상승으로 각국 중앙은행이 인플레이션 억제를 위해 긴축을 강화할 수 있다는 전망도 지난 3월 이후 선진국 국채 금리 상승을 부추겼다.
하지만 이날 시장에서는 국가별 취약성이 더 크게 부각됐다. 특히 프랑스와 영국, 일본처럼 정부 부채 부담이나 정치적 불확실성에 대한 우려가 큰 국가의 국채 금리가 유난히 가파르게 뛰었다.
|
이러한 불안은 프랑스와 독일 국채 간 스프레드에도 그대로 반영됐다. 이는 1.4%포인트까지 벌어져 2012년 5월 이후 가장 컸다. 독일 국채 금리와 스프레드는 유럽 국가 국채의 위험 프리미엄을 나타내는 지표로 통한다.
헤지펀드 등의 레버리지 거래 청산도 채권시장 변동성을 키웠다. 헤지펀드를 비롯한 투자자들은 최근 수년간 세계 최대 국채시장 가운데 하나인 프랑스 시장에 대거 진입해 국채와 관련 금리스와프 간 가격 차이를 이용한 거래를 해왔다. 이 같은 거래는 빌린 돈을 활용하는 레버리지 의존도가 높고 국채 금리가 비교적 안정적으로 움직인다는 전제를 깔고 있다.
그러나 최근 금리가 급등하면서 해당 거래가 잇따라 청산되기 시작했고, 이날 그 과정이 한층 격렬해졌다. 국채 금리가 손절매 기준을 넘어서면서 자동 매도가 쏟아졌고, 이것이 다시 금리를 끌어올려 추가 매도를 부추겼다.
프랑스 국채의 거래가 어려워지자 투자자들은 이탈리아와 그리스 국채까지 내다팔았다. 시장에서는 2010년대 유럽을 뒤흔들었던 재정위기와 같은 문제가 다시 불거질 수 있다는 우려까지 나왔다.
유럽 채권시장의 불안이 커지면서 미 국채는 상대적인 안전자산으로 부각됐다. 전날까지 글로벌 금리 상승을 주도했던 미 국채로 자금이 다시 유입되면서 10년물 금리는 이날 하락 마감했다. 선진국 국채 금리가 대체로 함께 움직이던 최근 흐름과 달리 미국과 유럽 국채시장이 엇갈리는 모습이 나타난 것이다.
시장에서는 헤지펀드의 레버리지 확대가 채권시장 충격을 더욱 키울 수 있다는 경고도 나온다. 글로벌 매크로 헤지펀드 알핀던스 캐피털의 설립자 이고르 옐니크는 현재 헤지펀드들이 과거 금리가 이 정도로 높았던 시기보다 차입에 더 많이 의존하고 있으며 국채시장에서 차지하는 비중도 커졌다고 지적했다. 옐니크는 “이는 경기침체 시나리오로 이어질 수 있고 과거 위기에서 봤던 것과 같은 악순환으로 발전할 수도 있다”며 “실제로 현실화할지는 알 수 없지만 충분히 가능한 시나리오”라고 말했다.
문제는 미국과 달리 유럽이 고금리 충격을 흡수할 만한 경제적 여력이 상대적으로 부족하다는 점이다. 미국은 경제가 과열을 우려할 정도로 강한 반면 성장세가 약한 유럽은 미국발 금리 상승 압력이 그대로 전염될 경우 충격이 더 클 수 있다는 것이다.
MFS 인베스트먼트 매니지먼트의 베누아 안 선임 매니징디렉터는 “미국 경제는 과열 모드에 있다. 좋은 것도 지나치면 문제가 될 수 있다”며 “미국발 전염 효과가 분명히 나타나고 있고, 사람들은 이제 가장 취약한 고리를 찾고 있다”고 말했다.