|
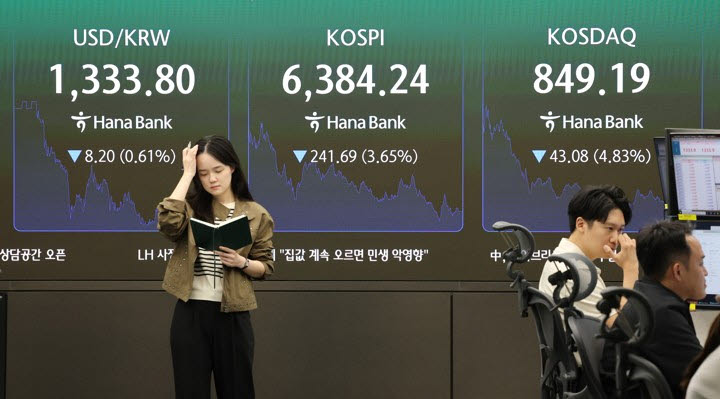
투자자별로는 외국인이 5거래일 연속 ‘팔자세’를 보이면서 지수 하락을 주도했다. 외국인은 이날 2조186억원을 순매도했고, 장 초반 순매수를 보였던 기관은 1107억원을 순매도로 전환하며 매도세에 가담했다. 개인은 1조4674억원을 순매수했지만, 거센 매도세를 막기에는 역부족이었다.
같은 시간 코스닥 역시 전 거래일보다 43.08포인트(4.83%) 폭락한 849.19에 거래를 마쳤다. 코스닥 시장에서는 외국인이 270억원, 기관이 2228억원을 각각 순매도했고, 개인이 2488억원을 순매수했다. 상승 종목은 223개에 그친 반면 하락 종목은 1465개에 달해 시장 전반에 짙은 투매 심리가 확인됐다.
코스피 거래대금 상위권에서는 자사주 매입 종료가 임박한 반도체 대장주를 중심으로 IT 대형주들이 일제히 무너졌다.
SK하이닉스(000660)는 전 거래일 대비 4.52% 내린 160만5000원에 마감했고, 삼성전자(005930)도 4.39% 급락한 25만500원을 기록하며 25만원선을 위협받았다. SK스퀘어(402340)(-6.29%), 삼성전기(009150)(-3.82%), 삼성전자우(005935)(-3.71%) 등 관련주들도 동반 하락했다.
특히 원·달러 환율 하락 영향으로 영업이익 전망치가 낮아진 LG이노텍은 16.17% 급락했고, 효성중공업(298040)(-10.10%), LG전자(066570)(-7.88%) 등도 두 자릿수 안팎의 폭락세를 나타냈다. 삼성SDI(006400)(-1.41%)와 LG에너지솔루션(373220)(-0.75%) 등 2차전지 대표주도 하락을 면치 못했다.
코스닥 거래대금 상위권 역시 반도체 소부장(소재·부품·장비)과 로봇 등 기술 성장주가 급락세를 피하지 못했다.
로봇 대장주 로보티즈(108490)가 13.61% 폭락한 25만7000원에 마감했고, 리노공업(058470)(-11.15%), 심텍(222800)(-10.36%) 등도 두 자릿수 하락률을 기록했다. HPSP(403870)(-5.57%), 주성엔지니어링(036930)(-5.42%), 덕산넵코어스(266690)(-3.59%), 피에스케이(319660)(-3.51%), 원익IPS(240810)(-2.09%) 등 주요 소부장주 역시 일제히 미끄러졌다.
반면 정보보안 테마주인 라온시큐어(042510)가 6.24% 올랐고, 삼표시멘트(038500)(4.66%) 등 일부 종목만 상승세를 나타냈다.
업종별로는 중동 분쟁 격화에 따른 해상 운임 상승 기대감으로 해운사 업종이 STX그린로지스(465770)(+8.99%), 팬오션(028670)(+6.97%), HMM(011200)(+4.81%), 흥아해운(003280)(+3.08%), 대한해운(005880)(+2.71%) 등의 강세에 힘입어 4.86% 상승 마감했다. 고금리 수혜가 기대되는 손해보험(1.83%), 카드(1.70%), 담배(1.58%), 항공사(1.14%) 등도 오름세로 선방했다.
반면 제조업과 기술주 전반에는 극심한 한파가 몰아쳤다. 전자제품 업종이 7.66% 급락하며 가장 큰 낙폭을 기록했고 기계(-7.30%), 전기장비(-6.67%), 문구류(-6.54%), 판매업체(-6.04%) 등이 일제히 하락률 상위에 랭크됐다.
|
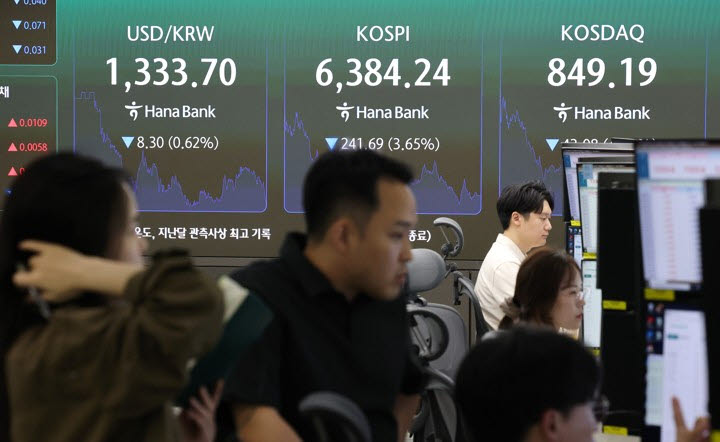
여기에 사우디아라비아 리야드 공항 피격에 따른 미국의 군사 개입 검토 가능성 등 중동 지정학적 리스크가 재부각되며 국제유가가 배럴당 100달러를 웃돌고, 미국 10년물 국채금리가 장중 5.3%를 돌파하는 등 매크로 악재가 상단을 강하게 누르고 있다는 분석이다.
특히 지난 9일(현지시간) 미국 뉴욕증시 3대 지수는 모두 상승했지만 반도체주는 상대적으로 부진한 흐름을 이어간 점도 국내 증시에 부담으로 작용했다. 메모리 가격 인상에 따른 수요 둔화 우려에 마이크론(-0.66%)과 샌디스크(-1.72%), SK하이닉스 미국주식예탁증서(ADR)(-0.86%) 등 메모리 업체 주가는 하락했고, 필라델피아 반도체 지수가 0.41% 내렸다.
AI 업체인 오픈AI의 지난달 말 기준 연환산 매출이 시장 기대치(680억∼700억 달러)보다 적은 500억 달러에 그쳤다는 외신 보도가 AI 수익성에 대한 의구심도 증폭시켰다. 이후 오픈AI의 매출이 실제로 감소한 게 아니라 회계상 매출 집계 방식의 차이였을 뿐이었던 것으로 밝혀졌지만 급격히 위축된 투자 심리를 회복시키진 못했다.
업계에서는 이번 주 후반 발표될 미국의 9월 소비자물가지수(CPI)와 생산자물가지수(PPI) 결과에 따라 금리 경로 불확실성이 다시 확대될 수 있는 만큼, 외국인 수급 복귀 여부와 국제유가 안정이 확인되기 전까지는 보수적인 대응이 필요하다고 조언하고 있다.
한지영 키움증권 연구원은 “주도주인 반도체의 슈퍼 사이클 내러티브를 둘러싼 시장의 고민, 2027년 이후 이익 가시성과 이익 지속력 등이 완전히 해소되지 못한 것도 부인할 수 없다”며 “삼성전자와 SK하이닉스의 내년 실적 추정치가 얼마나 상향될 수 있는 지, 이와 연동된 코스피 전반의 실적 추정치 상향 강도가 중요해진 시점”이라고 말했다.