|
하나증권에 따르면 올해 외국인의 코스피 누적 순매도 규모는 210조원을 넘어섰다. 외국인은 10개월 이상 순매도를 이어가고 있으며 코스피는 고점 대비 약 40% 하락한 상태다. 고금리와 반도체 업황 고점 통과 우려, 인공지능(AI) 거품 논란, 미국 중간선거에서 집권당의 패배 가능성 등이 매도 배경으로 지목됐다.
하나증권은 과거 코스피가 1년 고점 대비 25% 이상 하락하고 외국인이 최근 120거래일 동안 시가총액의 1.5% 이상을 순매도하면서 매도세가 100거래일 이상 지속된 사례를 분석했다. 해당 조건에 부합하는 시기는 2002년과 2008년, 2020년 등 세 차례였다.
분석 결과 코스피는 급락 이후 곧바로 반등하기보다 약 3개월간 저점을 확인한 뒤 상승하는 ‘J자형’ 흐름을 보였다. 조건 충족 이후 1개월 수익률 중앙값은 0.1%에 그쳤고 3개월 뒤에는 오히려 2.0% 하락했다. 반면 6개월 뒤에는 16.3%, 12개월 뒤에는 39.3% 상승한 것으로 나타났다. 12개월 뒤 지수가 상승한 비율은 94%였다.
외국인 수급 회복에는 더 오랜 시간이 필요했다. 같은 조건에서 외국인이 1개월 뒤 순매수로 전환한 비율은 30%, 3개월 뒤에는 26%에 불과했다. 반면 6개월 뒤에는 57%로 높아졌고 12개월 뒤에는 94%에 달했다. 외국인 누적 순매수 강도 역시 3개월 뒤에는 시가총액 대비 -0.16%를 기록했지만 6개월 뒤에는 0.36%, 12개월 뒤에는 3.21%로 개선됐다.
과거 사례별 회복 속도에는 차이가 있었다. 2008년 금융위기 당시에는 조건 충족 이후 6개월간 코스피가 27.1% 추가 하락했고 12개월 뒤에도 6.5% 낮은 수준에 머물렀다. 반면 2020년에는 6개월 뒤 38.4%, 12개월 뒤 86.1% 상승했다. 과거 통계가 일정한 회복 경향을 보여주지만 실제 반등 시점은 시장 환경에 따라 달라질 수 있다는 의미다.
하나증권은 코스피 반등을 판단할 핵심 지표로 국내 기업들의 이익 전망 변화를 제시했다. 코스피와 가장 유사한 흐름을 보이는 지표는 향후 12개월 예상 영업이익의 최근 6개월 변화율로 분석됐다. 기업들의 이익 전망치가 얼마나 빠르게 개선되는지가 주가 회복의 중요한 변수라는 설명이다.
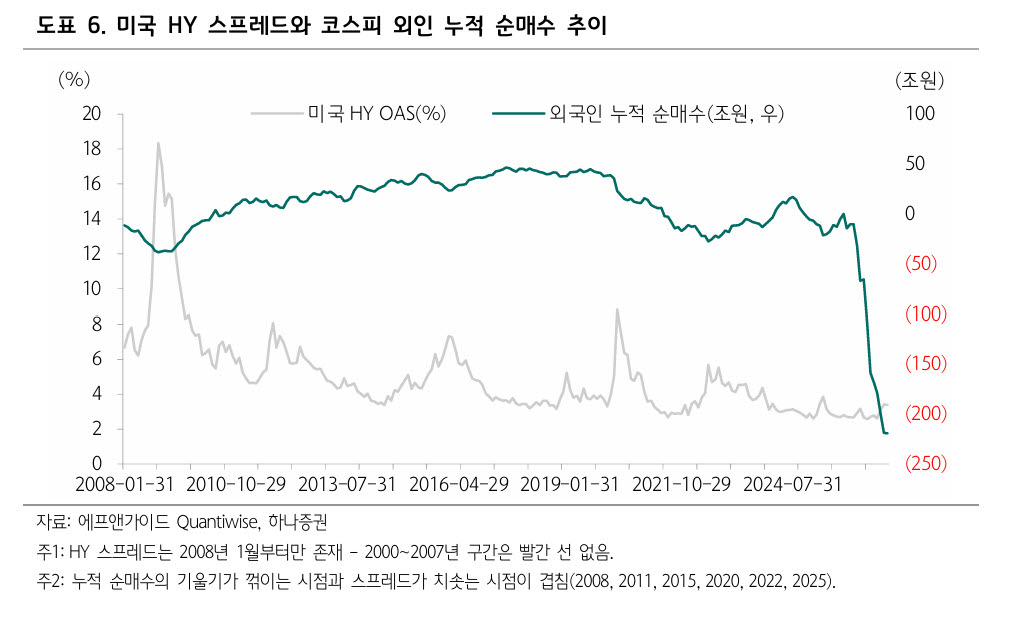
외국인 수급을 좌우하는 핵심 변수로는 미국 하이일드(HY) 회사채 스프레드를 꼽았다. 하이일드 스프레드는 신용등급이 낮은 기업이 발행한 채권과 미국 국채 간 금리 차이로, 글로벌 금융시장의 위험회피 심리를 보여주는 지표다.
2019년 이후 외국인 순매수 강도와 주요 시장 변수 간 상관관계를 분석한 결과 미국 하이일드 스프레드와의 상관계수는 -0.46으로 가장 높은 상관성을 보였다. 스프레드가 확대될수록 외국인의 국내 주식 매도세가 강해지는 경향이 나타났다는 의미다. 올해 들어서도 상관계수는 -0.44를 기록했다.
실제 미국 하이일드 스프레드는 최근 2.64%에서 3.12%로 확대됐다. 글로벌 신용시장의 불안이 외국인의 국내 주식 매도를 자극하고 있을 가능성을 보여주는 대목이다.
이 연구원은 “코스피 반등과 외국인 순매수 복귀 시점은 최소 3개월 이후일 가능성이 높다”며 “이익 전망치가 회복되는 동시에 미국 HY 채권 스프레드가 하향 조정될 필요가 있다”고 말했다.