|
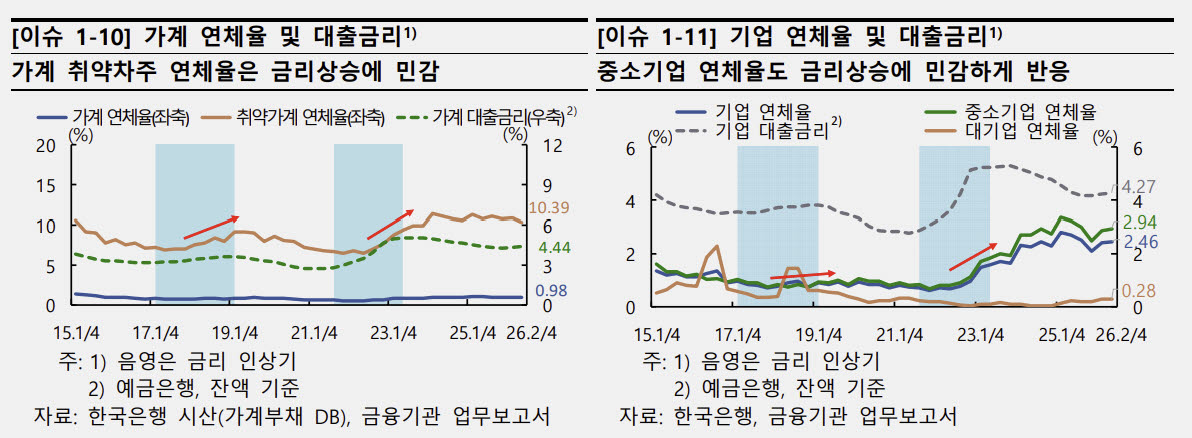
한국은행이 22일 발표한 금융안정 상황(2026년 9월) 보고서에 따르면 다중채무자이면서 저소득·저신용 차주인 가계 취약차주의 연체율은 10.39%까지 치솟으며 과거 금리 인상기 수준을 크게 상회하고 있다.
최근 기준금리가 연 3.00%까지 인상되는 과정에서 가계 전체의 평균적인 대응 여력은 과거 인상기 대비 양호한 편인 것과 대조적이다. 부채비율이 개선된 데다 총부채원리금상환비율(DSR) 관리와 고정금리 대출 확대 등으로 변동금리 대출 비중(56.1%)이 하락했고, 전체 가계대출 연체율도 0.98%로 장기평균을 밑돌고 있다.
한은의 분석 결과 기준금리 인상이 잔액 기준 대출금리에 반영되기까지 약 5개월, 전체 은행 연체율에 가장 크게 파급되기까지는 약 15개월이 소요되는 것으로 나타났다. 반면 가계 취약차주와 중소기업 대출 연체율은 금리 인상 후 약 9개월 전후로 가장 크게 오르며 충격이 훨씬 빠르고 크게 나타나는 것으로 추정됐다. 보유 금융자산이나 소득 완충력이 부족한 취약 가계가 이자비용 증가를 흡수하지 못해 빠르게 연체로 내몰리는 것이다.
|
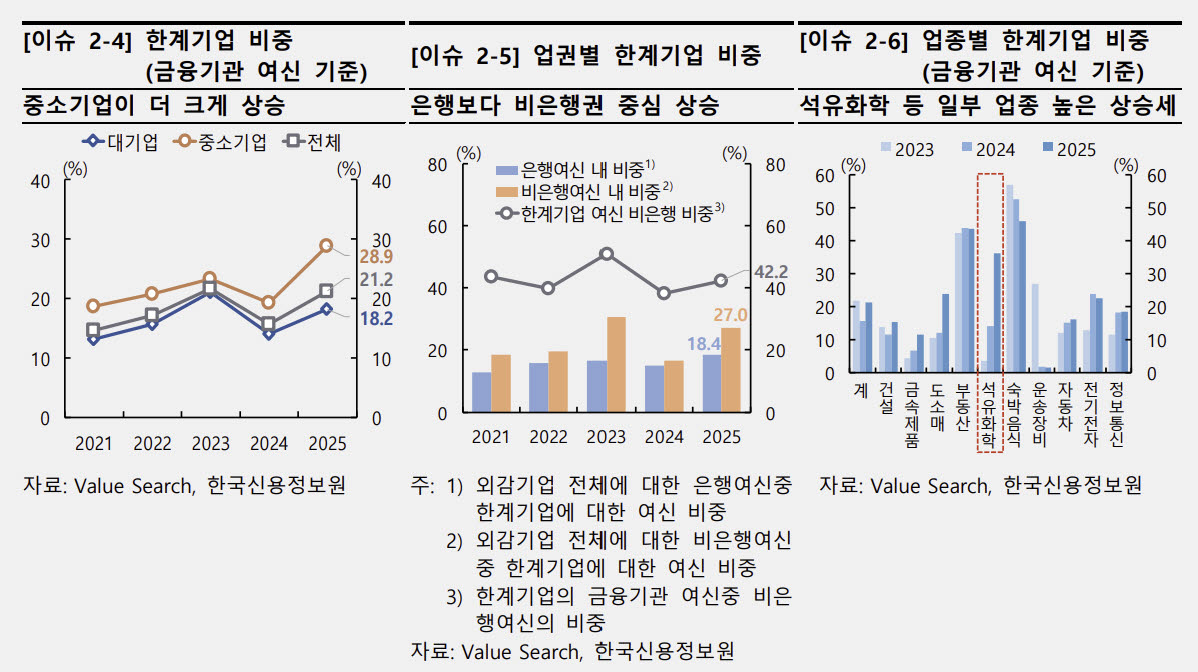
기업 부문에서도 고금리 장기화 속에 이자지급 능력이 한계에 다다른 기업들이 늘어났다. 한은에 따르면 영업이익으로 총이자비용조차 감당하지 못하는 이자보상배율 1 미만 기업 비중은 늘고 있다. 3년 연속 이자보상배율이 1을 하회하는 한계기업 비중(기업 수 기준)은 지난해 말 19.1%로 전년(17.1%) 대비 2.0%포인트 상승했다.
기업규모별로는 중소 한계기업 비중이 20.0%에 달했으며, 대기업 역시 15.5%로 일제히 상승했다. 특히 금융기관 여신 기준 한계기업 비중은 2024년 15.6%에서 2025년 21.2%로 급반등했다. 중소기업의 여신 기준 한계기업 비중은 28.9%에 달해 금융권 대출 10원 중 3원가량이 한계기업에 물려있는 상황이다.
한계기업은 현금성자산 비중(6.6%)과 유동비율(77.2%)이 비한계기업(현금성자산 11.0%, 유동비율 100% 이상)에 비해 크게 낮아 시장금리 상승이나 차환 리스크에 매우 취약한 구조였다.
|
한은은 반도체 호황 등으로 전반적인 경제 성장세는 확대됐으나 부문별 소득 개선 격차가 벌어지면서 금리가 인상 과정에서 취약부문의 채무상환능력이 급격히 떨어질 수 있다고 경고했다.
특히 취약부문의 연체 증가가 신용도 하락과 차환조건 악화로 이어져 추가 연체를 부르는 악순환을 경계해야 한다고 지적했다.
장용성 금융통화위원회 위원은 “금융불균형이 심화되지 않도록 통화정책과 거시건전성 정책을 조화롭게 운용하는 한편, 취약부문의 어려움을 보완하기 위해 재정·금융정책과의 미시적 공조를 모색할 필요가 있다”고 했다.
아울러 한은은 부실위험이 높은 한계기업과 취약 차주에 대해서는 도덕적 해이를 방지하면서 질서 있는 채무조정과 구조조정을 추진하고, 정상 기업 및 가계로의 자금 공급은 안정적으로 유지해야 한다고 강조했다.