|
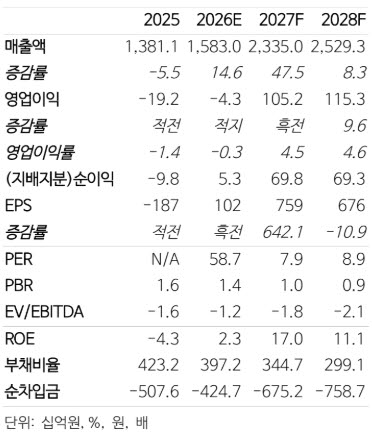
이를 반영한 내년 통합 진에어의 매출액은 2조 3400억원, 영업이익은 1052억원으로 추정했다. 통합 시너지와 부산발 노선 확대 효과를 고려하면 실적 상향 여지도 충분하다는 분석이다.
최근 단거리 항공 수요는 일본과 중국 노선을 중심으로 강세를 보이고 있다. 일본 노선은 동남아·제주 여행 수요 둔화와 엔화 약세, 중일 관계 악화에 따른 일본 내 공항 슬롯 여유 및 호텔 가격 하락 등이 맞물리며 우호적인 수요 환경이 형성됐다. 중국 노선 역시 한중 관계 개선과 양국 간 무비자 정책의 수혜를 받고 있다.
다만 일본 노선 공급 확대에 따른 경쟁 심화는 부담 요인이다. 저비용항공사(LCC)들이 기재를 늘리면서 일본 노선 공급을 확대하고 있기 때문이다. 일본 노선에 대한 매출 집중도가 높아지는 가운데 자연재해에 취약하다는 점도 위험 요인으로 꼽혔다.
NH투자증권은 장기적으로 국내 LCC 산업의 통합이 불가피하다고 판단했다. 진에어는 주요 LCC 가운데 가장 먼저 통합을 진행하는 만큼 향후 추가 통합과 여유 기재를 활용한 신규 노선 확대에 유연하게 대응할 수 있다는 평가다.
정 연구원은 “목표주가는 내년 예상 주당순자산가치(BPS)에 글로벌 저비용항공사 평균 목표 주가순자산비율(PBR) 1.7배를 적용해 산출했다”며 “국내 항공시장의 경쟁 심화와 운임 하락 우려는 할인 요인이지만, 통합에 따른 규모의 경제와 부산발 노선 확보 효과를 고려해 별도 할인율은 적용하지 않았다”고 설명했다.