|
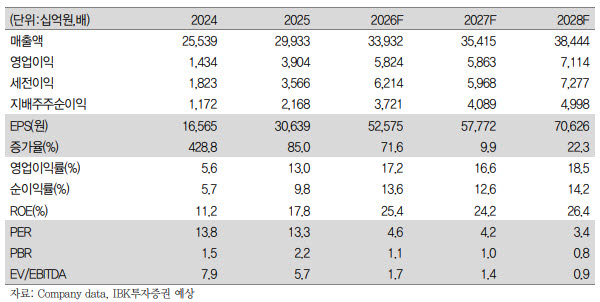
매출액은 조업일수 감소와 원화 강세 영향으로 전 분기 대비 7.2% 줄었다. 영업이익도 조선 부문 임금·단체협상 타결에 따른 성과금과 격려금의 75%가 3분기에 반영되면서 전 분기보다 12% 감소했다. 영업외손실은 3637억원을 기록했다. 금융손실 86억원과 외환 관련 손실 6102억원이 발생했지만, 금융상품손익 등 기타 영업외수익 2551억원이 반영됐다. 자회사 HD현대삼호는 액화천연가스(LNG) 운반선 매출 비중 확대와 생산성 개선에 힘입어 4790억원의 영업이익을 기록했다.
IBK투자증권은 배당 확대 가능성에 주목했다. HD한국조선해양은 올해 고배당 기업 요건을 충족하기 위해 연결 순이익의 40%를 배당금으로 지급할 것으로 예상됐다. 상위 지배회사인 HD현대의 배당 재원을 확보해야 한다는 점에서도 HD한국조선해양의 배당 규모가 확대될 가능성이 있다는 분석이다.
장 연구원은 조선 부문의 충분한 수주 잔고를 바탕으로 2028년까지 배당 가시성이 높다고 판단했다. HD한국조선해양의 연결 배당성향이 HD현대중공업과 비슷한 수준을 유지하고, 비상장 자회사인 HD현대삼호의 배당성향이 이를 웃도는 흐름이 이어진다면 배당을 통한 주주환원과 투자재원 확보를 병행할 수 있다는 설명이다.
장 연구원은 “상장사는 배당을 통해 주주에게 이익을 환원하고, 비상장 자회사의 배당은 신사업 투자재원으로 활용하는 구조를 구축할 수 있다”며 “투자자는 조선업 호황의 성과를 배당으로 누리는 동시에 신사업을 통한 추가 성장 가능성도 기대할 수 있다”고 말했다.