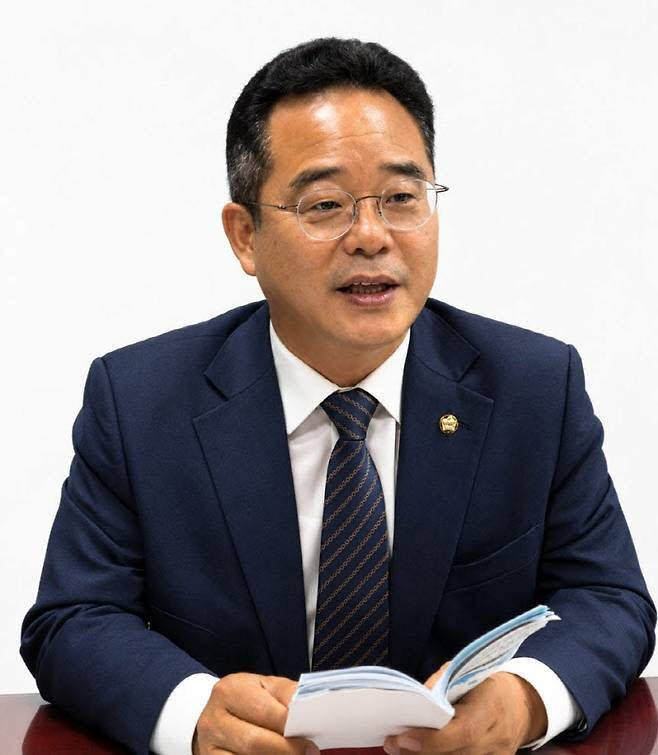
민병덕 의원은 22일 페이스북에 “‘우리나라가 법은 느리고 과세만 빠르다’라는 지적을 벗어나기 위해선 과세 시점은 디지털자산기본법 통과 이후에 할 것을 제안한다”며 이같은 입장을 밝혔다. 민 의원은 “원칙대로 과세하려면, 공정하게 걷을 수 있는 기반부터 갖춰야 한다”며 “지금은 그 기반이 준비되지 않았다”고 지적했다.
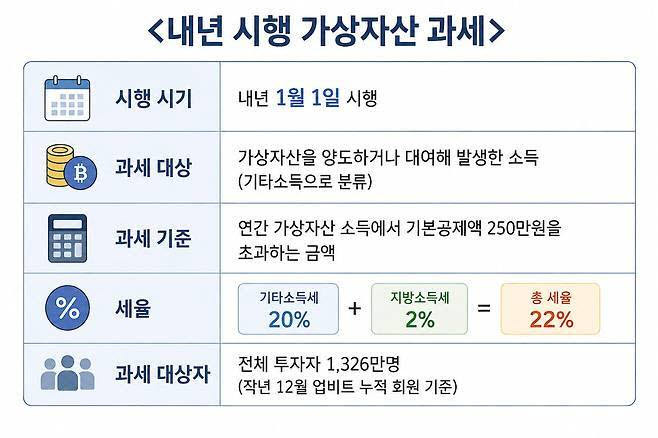
현행 소득세법에 따르면 내년 1월1일부터 가상자산을 양도·대여해 발생하는 소득이 기타소득으로 분류돼 과세 된다. 250만원을 초과하는 가상자산 소득에 대해 기타소득세(20%)와 지방소득세(2%)를 합산한 총 22%의 세율이 적용된다. 과세는 전체 투자자 1326만명(작년 12월 업비트 누적 회원 기준)이 대상이다.
국정과제인 스테이블코인 관련 디지털자산기본법(2단계 입법)은 현재 금융위원회 등의 정부안이 국회에 제출되지 않아 연내 처리가 불투명한 상황이다. 내년에 통과되더라도 준비 등을 위해 1년 이상의 시행 유예가 있을 것으로 전망된다. 민 의원은 가상자산 과세 관련 소득세법 시행 시점을 유예해 디지털자산 관련 입법을 정비한 뒤 기본법과 과세 시점을 맞춰 시행하자는 주장이다.
|
이형일 경제부총리 겸 재정경제부 장관은 후보자 신분이었던 지난 15일 국회 재정경제기획위원회(재경위)에서 열린 청문회에서 김상훈 국민의힘 의원이 가상자산 과세 2년 유예 필요성을 제기하자, “2024년 국회 논의 후 2027년 시행하는 것으로 시간을 미뤄놓은 상황”이라며 내년 1월 과세 방침을 밝혔다.
이 후보자는 “(이익이 250만원일 경우) 기본공제가 250만원이기 때문에 대부분 (투자자들이) 면세점에 있거나 세 부담이 미미할 것”이라며 “지금 (가상자산 과세를) 출발하는 게 충격이 생각보다 크지 않다”고 말했다.
관련해 민 의원은 유예 필요성을 제기하며 3가지 근거를 제시했다. 우선 민 의원은 “해외 거래자료가 들어오기 전에 과세가 시작된다”며 문제를 제기했다. 그는 “국가 간 디지털자산 거래정보 교환체계(CARF)의 첫 자료 교환은 2027년에 이뤄진다”며 “2027년 1월 과세를 시작하면, 국내 거래소 이용자의 소득만 잡히고 해외 거래소 이용자의 소득은 보이지 않는다”고 지적했다.
민 의원은 “사실상 국내에서 성실하게 거래한 사람만 세금을 내는 구조”라며 “이렇게 되면 거래가 해외로 빠져나가고, 디지털자산 소득세뿐 아니라 국내 사업자의 법인세와 거래수수료 부가가치세까지 줄어들 수 있다”고 우려했다.
|
민 의원은 “미국과 영국은 디지털자산에도 자본손익 규칙을 적용해 손실 이월을 허용한다”며 “우리도 최소 5년의 손실 이월공제를 도입해야 한다”고 제언했다.
민 의원은 “취득가액 산정 기준도 대통령령에 맡겨진 채 확정되지 않았다”며 “제도가 불명확해서 실제보다 많은 세금을 내거나, 신고 오류의 책임을 투자자가 떠안는 일이 생겨서는 안 된다”고 제언했다.
아울러 민 의원은 “예상 세수 효과와 비용을 공개해야 한다”고 재경부·국세청 등 관계부처에 제언했다. 그는 “영국은 CARF 도입으로 2030년까지 최대 3억1500만 파운드의 세수를 예상하면서, 정부 이행비용 6900만 파운드와 사업자 부담까지 함께 공개했다”며 “우리 정부도 즉시 시행과 준비 후 시행의 세수 효과를 비교하고, 행정비용과 투자자의 신고 부담을 공개해야 한다”고 지적했다.
민 의원은 “해외 거래자료가 실제로 확보되는 시점에 맞춰 과세를 시행하되, 국회와 정부가 과제별 완료 시한과 검증 기준을 함께 제시해 기한 없는 유예가 되지 않도록 하겠다”고 밝혔다.
민 의원은 “제가 발의한 디지털자산기본법으로 스테이킹·렌딩·에어드롭·하드포크의 법적 성격과 투자자 보호, 사업자 책임을 먼저 정비하겠다”며 “과세를 피하자는 것이 아니다. 제대로 걷자는 것”이라고 강조했다.