조상훈 신한투자증권 연구위원은 이날 보고서에서 “원가 부담 장기화로 단기 실적 눈높이 하향이 불가피하나, 중장기 기업가치 회복의 핵심은 여전히 해외 사업”이라며 “2030년 해외 매출 비중 50% 목표를 제시한 가운데 영기준예산제도(ZBB)를 통한 비용 효율화와 외형 성장이 맞물릴 경우 실적 개선 여지는 충분하다”고 밝혔다.
롯데칠성의 3분기 연결 기준 매출액은 1조501억원으로 전년 동기 대비 2.7% 감소했다. 영업이익은 570억원으로 37.9% 줄어들며 시장 컨센서스인 811억원을 약 30% 밑돌았다. 영업이익률도 지난해 같은 기간 8.5%에서 5.4%로 하락했다.
국내 음료 사업의 부진이 실적 악화에 영향을 미쳤다. 별도 음료 부문 매출액은 전년 동기 대비 4.7% 감소했고, 영업이익은 47.4% 줄었다. 추석 명절 시점 차이와 소비 부진으로 판매량이 감소한 가운데 원부자재 가격 상승에 따른 부담이 이어진 영향이다.
롯데칠성은 지난 7월 음료 제품 가격을 평균 5.3% 인상했지만 판매량 부진으로 원가 상승분을 충분히 상쇄하지 못했다.
반면 주류 사업은 상대적으로 양호한 흐름을 보였다. 별도 주류 부문 매출액은 전년 동기 대비 2.5% 증가하며 3개 분기 연속 성장했고, 영업이익도 24% 늘었다. 음료 사업의 부진과 달리 주류 부문에서는 매출과 수익성이 함께 개선된 셈이다.
해외 사업 역시 원가 부담에서 자유롭지 못했다. 해외 법인 합산 매출액은 전년 동기 대비 0.9% 감소했고, 영업이익은 48% 줄었다. 에너지 비용 의존도가 높아 국내 사업보다 원가 상승의 영향이 크게 나타났다는 분석이다.
다만 신한투자증권은 해외 법인의 수익성이 4분기부터 빠르게 안정화할 가능성이 있다고 판단했다. 국내와 달리 원부자재 현물가격 변동이 판매가격에 신속하게 반영되고, 가격 인상도 상대적으로 자유로운 사업 구조를 갖추고 있기 때문이다.
조 연구위원은 해외 법인에 대해 “에너지 의존도가 높아 국내 대비 비용 부담이 크게 작용하며 영업이익 감소폭도 컸으나, 국내와 달리 원부재료 스팟 가격이 즉시 반영되고 가격 인상도 자유로운 구조로 4분기부터는 빠른 이익 안정화가 가능하다”고 설명했다.
중장기적으로는 해외 매출 확대가 기업가치 회복의 핵심 변수로 꼽힌다. 롯데칠성은 지난해 40% 수준이었던 해외 매출 비중을 2030년까지 50%로 끌어올린다는 목표를 제시했다. 국내 음료 시장의 성장세가 둔화하는 상황에서 해외 사업의 외형 성장과 수익성 개선이 중요해졌다는 평가다.
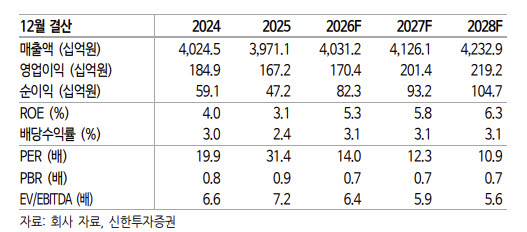
조 연구위원은 “밸류에이션(12개월 선행 주가수익비율 12배)은 매력적이나 국내 외형 성장률이 둔화되는 만큼 해외 외형 성장이 중장기 밸류에이션 레벨을 결정할 것”이라고 분석했다.
신한투자증권은 실적 부진과 원가 부담 장기화를 반영해 롯데칠성의 이익 추정치를 낮췄다. 올해 영업이익 전망치는 기존 1959억원에서 1704억원으로 13% 하향했고, 내년 전망치도 2067억원에서 2014억원으로 2.5% 낮췄다.
이에 따라 올해 연결 매출액은 4조312억원, 영업이익은 1704억원으로 각각 전년 대비 1.5%, 1.9% 증가할 것으로 예상했다. 내년에는 매출액 4조1261억원, 영업이익 2014억원으로 각각 2.4%, 18.2% 성장할 것으로 전망했다.
목표주가는 사업부문별 가치합산평가(SOTP) 방식을 적용해 기존 대비 약 3% 낮춘 14만원으로 제시했다. 지난 9일 종가 11만100원과 비교하면 상승 여력은 27.2%다.
한편 서울 서초동 부지 개발 이슈에 따른 자산가치 부각도 주가 재평가 요인으로 꼽았다. 신한투자증권은 서초동 부지 가치를 기부채납과 세금, 개발 소요 시간 등을 고려해 약 1조7132억원으로 평가했다.
조 연구위원은 “최근 서초동 부지 개발 이슈에 따른 자산가치 부각은 기업가치 리레이팅 요인”이라고 덧붙였다.
|