최관순 SK증권 연구원은 5일 보고서에서 SK텔레콤에 대한 투자의견 ‘매수’와 목표주가 12만원을 유지하면서 이같이 밝혔다. 전날 종가는 7만7400원이다.
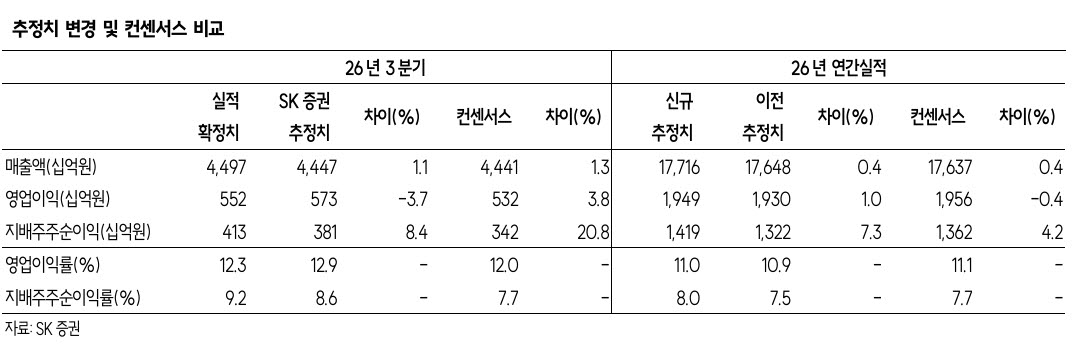
SK텔레콤의 3분기 매출액은 4조4970억원으로 전년 동기 대비 13.1% 늘었고, 영업이익은 5523억원으로 1040.3% 급증했다. 영업이익률은 12.3%로, 영업이익은 컨센서스(5320억원)를 소폭 웃돌았다. 최 연구원은 “지난해 고객감사 패키지에 따른 기저효과로 무선매출이 21.6% 늘며 별도 영업이익이 4135억원으로 흑자전환했다”며 “초고속인터넷과 기업사업 중심의 성장을 이어간 SK브로드밴드 영업이익도 51.0% 증가하며 호실적을 기록했다”고 설명했다.
AI 사업도 견조한 성장을 이어갔다. AI DC 매출은 1261억원으로 6.2%, AI B2B·B2C 매출은 700억원으로 27.3% 늘었다. SK증권은 SK텔레콤의 올해 매출액을 17조7160억원, 영업이익을 1조9487억원으로 전망했다. 영업이익은 전년보다 81.6% 증가한 규모다. 최 연구원은 “지난해 사이버 침해사고에 따른 재무적 영향은 마무리된 것으로 보인다”며 “올해 연간 현금배당도 주당 3540원으로 2024년 수준을 회복할 전망”이라고 말했다.
AI DC 이원화 전략에도 주목했다. SK텔레콤은 SK호라이즌과 SK하이퍼를 통해 AI DC 사업을 진행한다. SK호라이즌은 울산·구로 등 신규 데이터센터와 기존 데이터센터를 운영·확장하며 318MW 이상의 용량을 확보하게 된다. SK하이퍼는 울산·충청·서남권 등 권역별 AI 인프라를 구축해 2029년까지 5GW 규모의 AI DC를 단계적으로 열고, 중장기적으로 15GW까지 늘릴 계획이다.
최 연구원은 “AI DC 이원화 전략으로 SK호라이즌을 통한 단기 현금흐름 창출과 SK하이퍼를 통한 장기 성장 프로젝트를 동시에 확보할 수 있다”며 “무선부문의 확실한 턴어라운드, 유선부문의 견조한 성장에 이어 AI DC를 통한 탄탄한 성장 스토리는 SK텔레콤을 주목해야 하는 중요한 이유”라고 강조했다.
|