김운호 IBK투자증권 연구원은 이날 보고서에서 “LG전자의 26년 3분기 실적은 이전 전망 대비로는 부진하지만 선방한 수준으로 판단한다”며 “부진한 내구재 수요에도 불구하고 7%대로 성장한 외형은 경쟁사 대비 돋보이는 부분”이라고 평가했다.
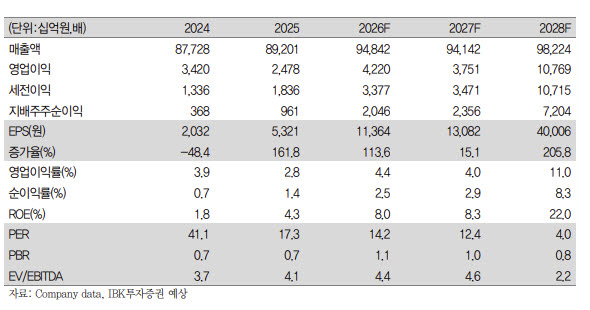
LG전자의 올해 3분기 매출액은 LG이노텍을 제외한 기준 17조5697억원으로 전년 동기 대비 5.6% 증가했다. 영업이익은 7036억원으로 47.1% 늘었다. 다만 기존 전망치와 비교하면 매출액은 4.7%, 영업이익은 6.8% 밑돌았다.
사업부별로는 미디어엔터테인먼트솔루션(MS) 부문의 수익성 개선이 두드러졌다. MS 부문은 3분기 매출액 5조215억원으로 전년 동기 대비 7.9% 증가했고, 영업이익은 1467억원으로 흑자 전환했다. 제품 구성 개선과 비용 효율화가 실적을 뒷받침했다.
김 연구원은 “MS가 기대 이상이었던 것을 제외하면 크게 돋보이는 사업부는 없다”고 짚었다. 이어 “2025년 이후 대규모 원가 절감 노력이 지속된 영향이 큰 것으로 판단한다”고 설명했다.
생활가전솔루션(HS) 부문은 매출액 7조444억원으로 전년 동기 대비 7.0% 증가했다. 보급형 제품 판매와 구독 서비스 확대가 외형 성장을 이끌었지만, 물류비와 마케팅 비용 증가로 영업이익은 28.9% 감소한 2592억원을 기록했다.
전장사업을 담당하는 비히클솔루션(VS) 부문은 매출액 2조8261억원, 영업이익 1903억원으로 각각 6.8%, 27.2% 증가했다. 에코솔루션(ES) 부문은 북미와 유럽 공조 시장의 호조에도 제품 구성 악화 영향으로 영업이익이 34.4% 감소한 872억원에 그쳤다.
4분기에는 계절적 비수기 영향이 본격화할 전망이다. IBK투자증권은 LG전자의 4분기 매출액을 16조9491억원으로 전년 동기 대비 3.5% 증가할 것으로 예상했다. 영업손익은 21억원 적자로, 지난해 4분기 4433억원 적자에서 손실 규모가 크게 줄어들 것으로 내다봤다.
김 연구원은 “LG전자는 4분기 영업적자를 피하기 위해서 1년 내내 노력했고, BEP 수준의 영업이익이 가능할 것으로 기대한다”면서도 “상반기 영업이익 2.7조원, 하반기 7000억원의 상고하저 패턴은 쉽게 극복하기는 쉽지 않을 것으로 판단한다”고 밝혔다.
중장기적으로는 AI 관련 사업이 새로운 성장동력으로 꼽힌다. 특히 데이터센터 공조 수요 확대에 따른 냉난방공조(HVAC) 사업의 성장 가능성이 주목된다. IBK투자증권은 4분기 ES 부문 매출이 전년 동기 대비 약 12% 증가하고, AI 데이터센터 관련 매출도 일부 반영될 것으로 전망했다.
다만 신사업의 실적 기여가 본격화하기까지는 시간이 필요하다는 평가다. 김 연구원은 “이를 극복하기 위해서 AI 관련 매출 확보를 위해 노력하고 있지만 아직 실적이 의미있는 수준이 되기까지는 시간이 걸릴 것으로 예상한다”고 설명했다.
목표주가 상향에는 공조 사업의 성장 가시성이 반영됐다. 김 연구원은 “2025년 말 구조조정을 통해서 비용 구조 개선효과가 MS를 중심으로 시현되고 있고, 부진한 업황에서도 업계 최고 수준의 성장성을 유지하고, VS 사업부 수익성이 정상 수준으로 회복했다”고 평가했다.
이어 “AI 관련 제품군으로 영역을 확장하는 노력이 돋보이기 때문”이라며 “HVAC 가시화로 ES사업부 밸류에이션을 상향 조정했다”고 밝혔다.
|