|
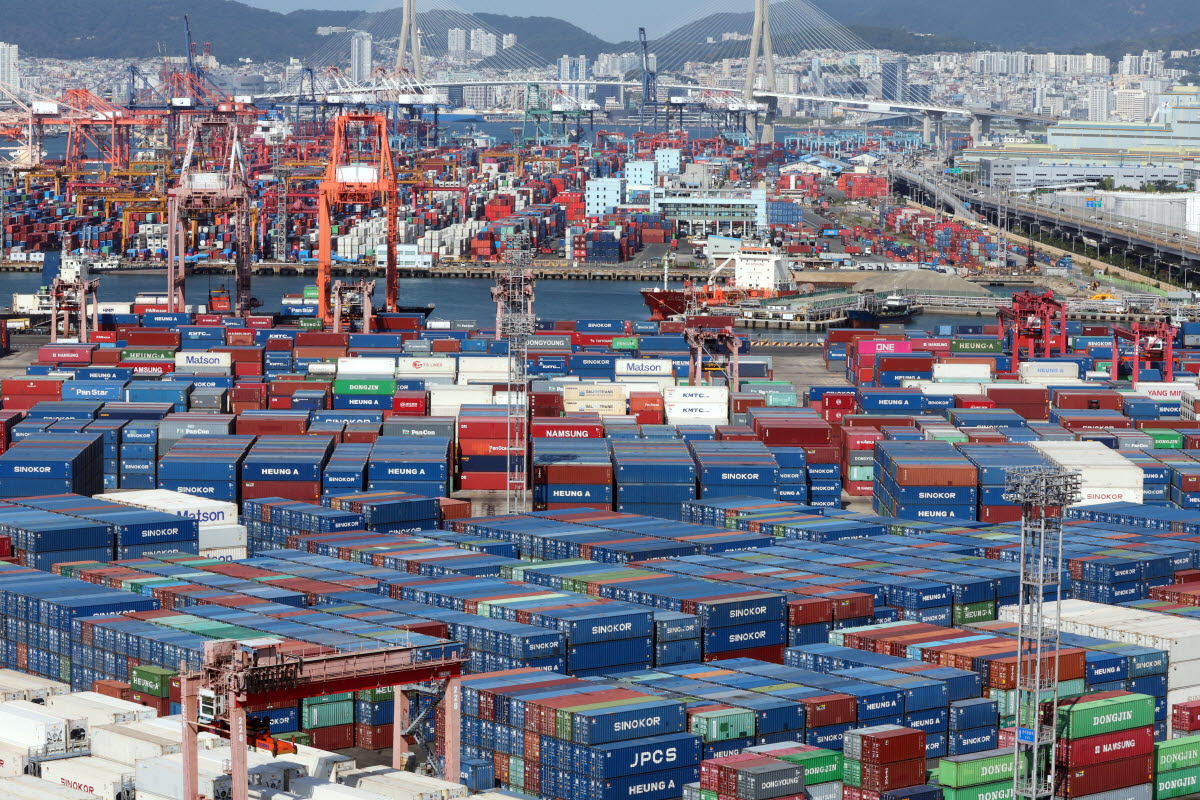
수출과 설비투자는 확연한 호조세다. 10월 수출은 일평균 기준 전년 동월 대비 76.1% 급증했다. 반도체(226.8%)와 컴퓨터(442.3%) 수출액이 가격 급등에 힘입어 크게 뛰었고, 비철금속(25.2%) 등 AI 인프라 관련 품목도 양호했다. 9월 설비투자 역시 반도체 제조용 기계(68.9%)를 중심으로 10.1% 늘어났다.
이 같은 수출·투자 쌍끌이에 힘입어 3분기 실질 국내총생산(GDP)은 3.4%의 높은 성장률(속보치)을 기록했다.
반면 국민들이 느끼는 체감 경기는 여전히 싸늘하다. 반도체 호황에 따른 소득 증가 효과가 가계로 흘러 들어가는 낙수효과가 나타나지 않은 데다, 고유가로 인한 부담이 이어지고 있기 때문이다.
실제로 9월 소매판매액지수는 내구재(-10.8%)를 중심으로 0.4% 감소했고, 3분기 국민계정상 민간소비 증가율도 1.1%에 그쳐 전 분기(2.4%)보다 오름폭이 반토막 났다.
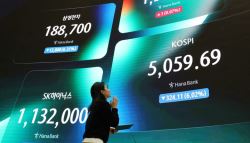
KDI는 “국제유가 반등으로 물가 상승률이 높은 수준을 유지하는 가운데 그간의 시장금리 상승도 가계 소비 여력을 제약하고 있다”고 분석했다. 10월 중 코스피가 전월 말 대비 16.2%나 급락하며 주식 시장 변동성이 커진 점도 소비 심리 개선을 가로막는 요인으로 꼽힌다.
가장 눈에 띄는 변화는 대외 리스크에 대한 시각이다. KDI는 이번 보고서에서 “중동 지역의 갈등이 지속되고 주요국의 정책 불확실성도 확대되는 등 대외 위험도 상존한다”고 짚었다. 지난달 보고서에서 중동 정세와 미국 통상정책 관련 우려를 삭제하며 수출 중심의 경기 개선세가 대외 요인에 흔들리지 않을 것으로 봤던 것과 달라진 기류다.
최근 미국 대선 결과에 따른 통상 정책 급변 가능성과 중동발 유가 불안 지속을 다시 핵심 경제 하방 변수로 띄운 셈이다.