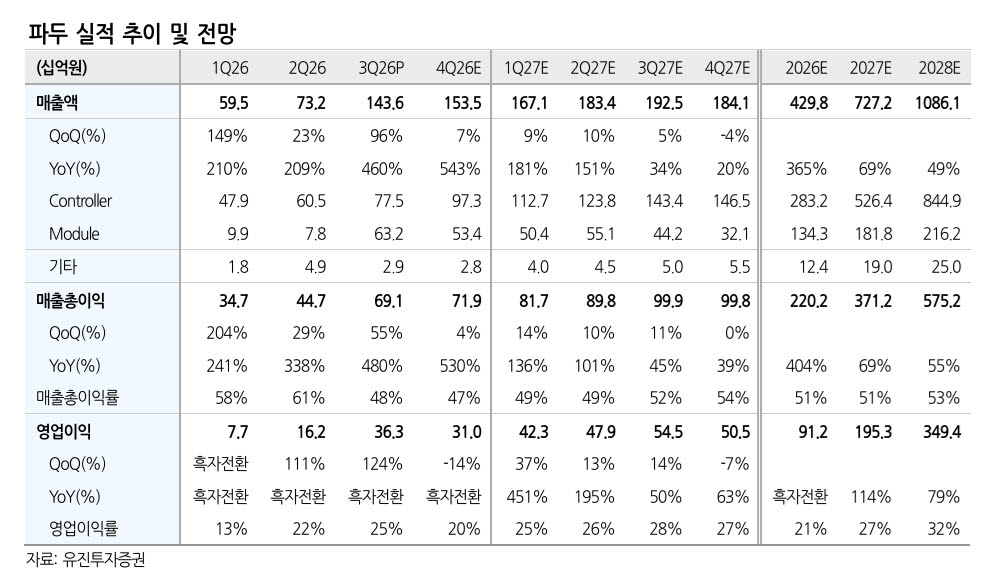
손인준 유진투자증권 연구원은 “파두의 올해 3분기 잠정 실적이 매출액 1436억원, 영업이익 363억원을 기록했다”며 “영업이익은 당사 추정치(355억원)와 컨센서스(336억원)를 모두 상회했다”라고 밝혔다.
이어 “최근 원/달러 환율 하락에도 불구하고 모듈 출하량이 큰 폭으로 증가하며 호실적을 기록했다”며 “컨트롤러는 기존 하이퍼스케일러향 출하량이 증가하는 가운데 세 번째 하이퍼스케일러 최종 고객사향 매출액이 반영되기 시작한 것으로 추정된다”라고 설명했다
사업 부문별로는 대만 모듈하우스향 매출 급증에 힘입어 모듈 부문이 직전 분기 대비 710% 성장한 632억원을 기록한 것으로 파악됐다. 컨트롤러 매출액 역시 775억원으로 전분기 대비 견조한 증가세를 나타냈다.
AI 서버 구조 변화에 따른 구조적 수혜도 본격화되고 있다. 손 연구원은 “인터커넥트 고도화에 따른 Scale-Up 도메인 확장으로 범용 DRAM과 eSSD의 활용 범위가 넓어지고 있다”며 “극심한 HBM 공급 부족에 대응한 가속기 사양 조정을 범용 DRAM과 eSSD 채용 확대로 보완하며 KV Cache 저장 수요를 충족시키는 구조다”라고 설명했다.
이어 “eSSD 수요 증가에 따라 파두의 주요 직접 고객사인 NAND 업체는 LTA 확대에 적극 나서고 있다”며 “컨트롤러를 고정 가격에 공급하는 파두에게 출하량 증가와 장기 공급 물량 확보는 안정적인 실적 성장의 기반이 될 전망이다”라고 분석했다.
가격 및 출하량 전망도 긍정적이다. 손 연구원은 “메모리 어플리케이션 중 시장 기대치 대비 가장 큰 가격 서프라이즈를 보여줄 어플리케이션은 eSSD가 될 전망”이라며 “eSSD 가격은 4분기 20% 중반대 상승이 예상되며, 예상보다 강한 수요에 힘입어 2027년에도 강한 상승세를 이어갈 것으로 보인다”라고 진단했다.
아울러 “특히 파두의 주요 고객사인 북미 NAND 업체가 LTA 계약을 적극 확대하며 eSSD 시장 점유율 확대를 노리고 있는 만큼, 파두의 eSSD 컨트롤러 점유율 역시 동반 상승할 것으로 보인다”고 내다봤다.
유진투자증권은 파두의 4분기 연결 기준 실적을 매출액 1535억원, 영업이익 310억원으로 예상했다. 연간 실적은 2026년 매출액 4298억원과 영업이익 912억원을 기록하며 흑자 전환에 성공하고, 2027년에는 매출액 7272억원, 영업이익 1953억원에 달할 것으로 추정했다.
|