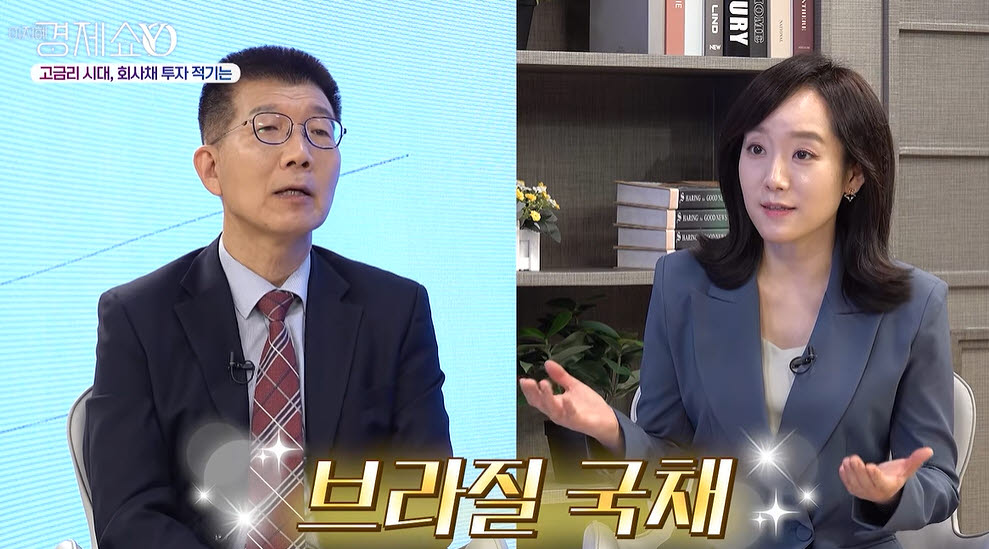
박준우 하나증권 연구원은 이데일리TV ‘이지혜경제쇼YO’ 인터뷰에서 “채권 매수에 적당한 시기가 가까워지고 있다”며 한국의 11월 금통위와 미국의 12월 FOMC를 채권 매수 시점을 판단할 분기점으로 꼽았다. 두 중앙은행의 통화정책을 통해 추가 금리 인상 경로와 긴축 종료 가능성을 가늠할 수 있다는 설명이다.
박 연구원은 채권 투자에서 중요한 것은 금리 수준보다 방향이 바뀌는 시점이라고 강조했다. 채권 가격은 시장금리와 반대로 움직이는 만큼 금리 하락에 대한 기대가 형성되는 시기를 주목해야 한다는 것이다. 다만 물가 압력이 지속되고 한국과 미국의 성장세도 견조해 추가 금리 인상 가능성은 남아 있다고 봤다. 그는 “기준금리 인상이 끝나는 걸 보고 채권을 투자하게 되면 늦는 경우가 굉장히 많다”며 시장금리가 향후 통화정책 경로를 선반영한다는 점을 짚었다.
회사채 투자에는 신중한 접근이 필요하다는 조언도 나왔다. 김상만 하나증권 상무는 최근 회사채와 은행 예금 간 금리 차이가 크지 않아 상대적인 투자 매력이 제한적이라고 분석했다. 회사채는 예금보다 높은 수익을 추구할 수 있지만 발행 기업의 재무 건전성과 신용위험을 함께 살펴야 한다. 김 상무는 예금 대비 금리 차이가 확대되는 시점을 투자 기회로 판단할 수 있다고 설명했다.
구체적인 투자 대안으로는 금융회사의 후순위채와 신종자본증권을 제시했다. 김 상무는 이들 상품이 일반 선순위채보다 높은 금리를 제공한다는 점에 주목했다. 특히 롯데손해보험 후순위채를 사례로 들며 연 7%대 중반의 표면금리(쿠폰금리)를 제공한다고 설명했다. 다만 후순위채는 발행사가 어려워질 경우 원리금 변제 순위가 뒤로 밀리는 만큼 높은 금리와 함께 신용위험도 고려해야 한다고 덧붙였다.
해외 채권 중에서는 브라질 국채를 유망한 투자처로 꼽았다. 김 상무는 브라질 대선 이후 국채 가격과 헤알화 가치가 동반 하락하면서 투자 매력이 높아졌다고 평가했다. 특히 만기가 짧은 채권도 장기물에 못지않게 높은 금리를 제공해 가격 변동 위험을 줄이면서 이자 수익을 기대할 수 있다고 설명했다.
|
|