|
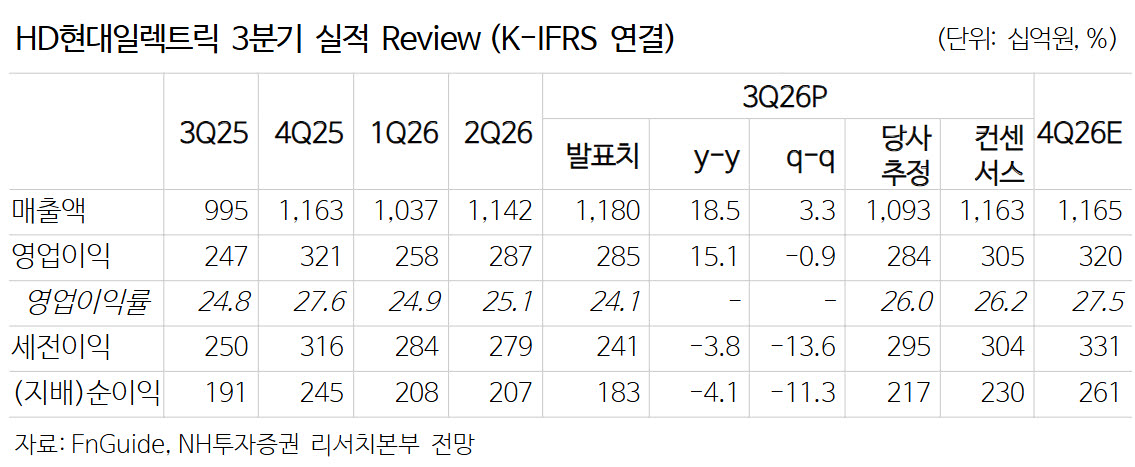
연결기준 3분기 매출액은 1.2조원(전년 대비 +18%), 영업이익은 2845억원(+15%)으로 추정치엔 부합했다. 그러나 영업이익률은 24%로 추정치(26%)를 하회했다. 이 연구원은 “안좌쏠라시티 배터리에너지저장장치(BESS) 프로젝트 매출 반영(1250억원)으로 수익성 높은 북미 매출 비중(38%)이 직전 분기 대비 10%포인트 하락했다”고 말했다.
앞서 HD현대일렉트릭은 북미 데이터센터 고객 수요에 대응하기 위해 청주 배전캠퍼스에 1980억원 추가 투자를 결정했다. 1차 생산시설(2028년 7월), 2차 생산시설(2029년 6월) 준공을 목표로 물류 자동화 시스템까지 도입할 예정이다.
이 연구원은 “연간 생산능력은 추가로 2500억원 규모가 확대될 전망”이라며 “해외 경쟁사와 마찬가지로 북미 데이터센터에 대해 긍정적인 시장 상황이라 언급했으며 유틸리티 고객사 프로젝트에서도 공사 지연 사례는 전혀 없었다”고 강조했다.
아울러 “추가로 변압기, 배전반, 회전기기 등 증설 투자도 병행할 계획”이라며 “2028년 실적 기준 주가수익비율(PER)은 12배로 해외 경쟁사 평균(슈나이더 일렉트릭·이튼·ABB) 대비 37% 저렴한 상황이다. 빅테크 수주 및 증설로 격차는 줄어들 전망”이라고 덧붙였다.