|
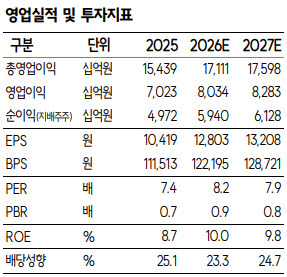
장 연구원은 올해 신한지주의 위험가중자산(RWA) 성장률을 5%로 가정할 경우 올해 총주주환원율이 전년과 동일한 50.2%가 될 것으로 전망했다. 이에 따라 3분기 실적 발표에서 발표할 4분기 추가 자사주 매입·소각 규모는 2000억원으로 추정했다.
내년 총주주환원율은 51.8%로 예상했다. 장 연구원은 해당 산식에서 RWA 성장률을 4~5%로 유지한다고 가정하면 총주주환원율이 50~60% 범위로 도출된다며 최소 50%대 이상의 총주주환원율을 기대할 수 있다고 판단했다.
3분기 실적은 컨센서스에 부합할 것으로 전망했다. 3분기 지배주주순이익은 1조 6157억원으로 전년 동기 대비 13.5% 증가하지만 전분기 대비 11.2% 감소할 것으로 예상했다.
금리 상승에도 순이자이익은 전분기 대비 0.1% 감소할 것으로 봤다. 원화대출이 1.4% 성장한 것으로 추정되지만 그룹과 은행 순이자마진(NIM)이 전분기 대비 각각 0.04%포인트, 0.03%포인트 하락할 것으로 예상했기 때문이다. 3분기 저원가성 예금 이탈과 정기예금 조달 확대에 따른 조달 비용 상승 압박이 컸던 것으로 추정했다.
그룹 비이자이익은 1조 1000억원으로 전분기 대비 22.4% 감소할 것으로 전망했다. 증권업황 둔화에 따른 수수료이익 감소와 금리 상승에 따른 유가증권 평가 및 처분손익 부진이 영향을 미칠 것으로 봤다.
일회성 요인으로는 카드 자회사에서 사옥 매각익 약 2000억원이 영업외손익으로 발생할 것으로 예상했다. 그 외 판매관리비와 대손비용에서는 특이 이슈가 없을 것으로 내다봤다. 그룹 보통주자본비율(CET1)은 13.62%로 전분기 대비 0.19%포인트 개선될 것으로 예측했다.
장 연구원은 중기적으로 비은행 자회사 강화가 중요하다고 진단했다. 올해 ROE는 10%로 견조한 이익 체력을 증명하고 있으며, 50%대 총주주환원율과 양호한 비은행 자회사 포트폴리오를 갖추고 있다는 평가다. 하반기 증권 자회사의 기저가 경쟁사 대비 낮다는 점에서 차선호주로도 제시했다.
다만 비은행 자회사 가운데 카드의 이익 기여도가 경쟁사 대비 높은 편인 만큼 금리 상승에 따른 조달 비용 부담 상승과 취약 차주의 연체율 상승 리스크가 있다고 지적했다. 장 연구원은 “중기적으로는 비은행 자회사의 강화가 필요하다”면서도 “경쟁사 대비 10%나 할인될 이유는 없다”고 판단했다. 이어 “추가적인 업사이드를 기대할 수 있다”고 덧붙였다.