|
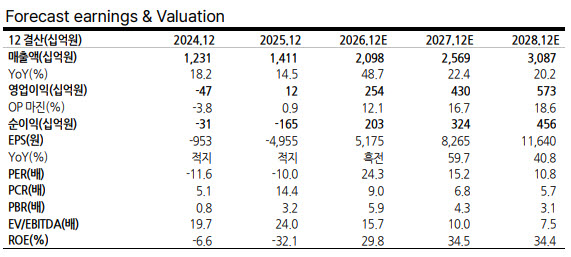
22일 박희철 교보증권 연구원은 심텍의 올해 3분기 매출액을 5606억원으로 추정했다. 전년 동기 대비 50.4% 증가한 규모다. 영업이익은 843억원으로 같은 기간 353.5% 늘어날 것으로 예상했다. 영업이익률은 15.0%로 전망했다.
기존 추정치보다 실적 전망을 소폭 낮춘 주된 이유는 환율 가정 변화다. 다만 사업 측면에서는 소캠(SOCAMM) 모듈과 고부가 다층패키지(MCP), 플립칩 칩스케일패키지(FC-CSP)를 중심으로 제품 구성 개선 효과가 이어지고 있다고 평가했다. 고부가 제품의 매출 비중 확대가 환율과 원부자재 가격 등 외부 변수의 영향을 상쇄하고 있다는 설명이다.
향후 핵심 성장 동력으로는 SOCAMM 물량 확대와 BT 기판의 가격 협상력 강화를 꼽았다. SOCAMM은 저전력 D램인 LPDDR을 기반으로 한 서버용 메모리 모듈이다. AI 에이전트 시대에 관련 중앙처리장치(CPU)인 베라(Vera)의 가치가 높아지고 LPDDR 기반 SOCAMM 생태계가 확장되면서 심텍의 관련 매출도 성장세를 이어갈 것으로 내다봤다.
BT 기판의 공급 부족 가능성도 긍정적인 요인이다. 최근 대형 기판 제조사들이 ABF 기판 증설에 집중하면서 BT 기판은 상대적으로 증설에서 소외된 상황이다. 반면 메모리와 서버용 컨트롤러를 중심으로 BT 기판 수요가 이어지면서 공급 부족 가능성이 제기되고 있다.
박 연구원은 공급 부족이 현실화하면 심텍의 가격 협상력이 높아지고 평균판매가격(ASP) 상승세도 빨라질 수 있다고 봤다. 고부가 제품 비중 확대에 더해 제품 가격 상승까지 더해질 경우 추가적인 수익성 개선도 기대할 수 있다는 분석이다.
교보증권은 심텍의 올해 연간 연결 기준 매출액을 2조982억원으로 추정했다. 전년 대비 48.7% 증가한 규모다. 영업이익은 2544억원으로 전년 대비 2042.7% 늘어날 것으로 예상했으며 영업이익률은 12.1%로 전망했다.
박 연구원은 “거시경제 변수 변화로 실적 추정치를 소폭 조정했지만 사업 흐름은 견조하다”며 “국내 핵심 고객사뿐 아니라 다양한 지역의 고객사를 확보하고 있어 기판 시장 전반의 성장 흐름과 동행할 가능성이 크다”고 설명했다. 이어 “핵심 제품군의 성장성과 산업 내 입지, 우호적인 가격 환경을 고려해 매수 관점의 접근이 유효하다”고 덧붙였다.