김운호 IBK투자증권 연구원은 이날 보고서에서 “모바일 부품의 실적 변동성으로 전사 영업이익이 여전히 크게 영향을 받는 구간”이라며 “기대하고 있는 패키지솔루션 사업부가 본격화되기에는 아직 시간이 필요한 시점”이라고 진단했다.
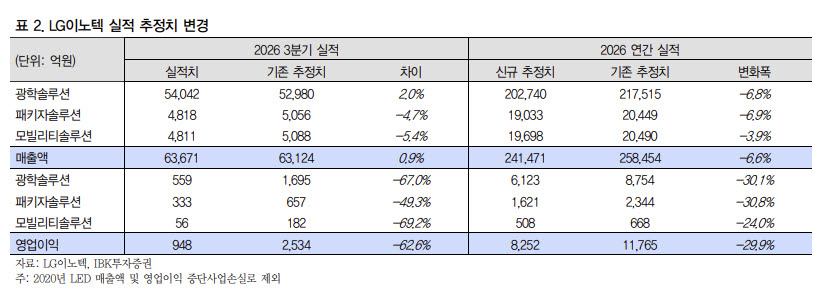
LG이노텍의 3분기 매출액은 6조3671억원으로 전 분기 대비 15.2% 증가했다. 그러나 영업이익은 948억원으로 같은 기간 61.4% 감소했다. 기존 영업이익 추정치인 2534억원을 62.6% 밑도는 수준이다.
김 연구원은 “원·달러 환율에 따른 영향으로 분석된다”며 “전 사업부가 환율 영향을 받았지만 광학솔루션의 영향이 가장 컸다”고 설명했다.
광학솔루션 사업부의 3분기 매출액은 5조4042억원으로 전 분기 대비 19.6% 증가했다. 신제품 출시 효과와 견조한 물량이 매출 성장을 이끌었지만 영업이익은 559억원으로 67.2% 감소했다.
김 연구원은 “부품 구입 시점과 매출 발생 시점의 환율 차이가 컸기 때문”이라며 광학솔루션의 수익성 악화 배경을 짚었다.
패키지솔루션 사업부 역시 부진했다. 3분기 매출액은 4818억원으로 전 분기 대비 3.3% 감소했고 영업이익은 333억원으로 42.9% 줄었다. 플립칩 볼그리드어레이(FC-BGA) 매출은 전 분기 수준을 유지했지만 수익성이 개선되지 않았고, 고수익 디스플레이 부품 매출도 감소했다. 모빌리티솔루션 영업이익은 56억원으로 66.9% 줄었다.
다만 4분기에는 수익성이 일부 회복될 것으로 내다봤다. IBK투자증권이 예상한 4분기 매출액은 6조7180억원으로 전 분기 대비 5.5% 증가한 수준이다. 영업이익은 1894억원으로 약 두 배 늘어날 전망이다.
김 연구원은 “원·달러 환율의 급격한 변화로 인한 수익성 악화는 가정하지 않았다”며 “예년 수준에는 미치지 못하지만 수익성은 소폭 회복될 것으로 기대한다”고 밝혔다.
광학솔루션은 물량 증가와 영업이익률 회복이 예상되며, 패키지솔루션은 FC-BGA 물량 확대가 수익성 개선에 기여할 것으로 전망했다. 모빌리티솔루션 역시 환율 안정화를 전제로 영업이익이 큰 폭으로 증가할 것으로 예상했다.
다만 모바일 부품 중심의 사업 구조와 과거보다 약해진 계절성은 부담 요인으로 꼽혔다. 이에 따라 IBK투자증권은 올해 연간 매출액 전망치를 기존보다 6.6% 낮춘 24조1471억원으로, 영업이익 전망치는 29.9% 하향한 8252억원으로 조정했다.
김 연구원은 “원·달러 환율 변동성은 이미 반영됐고, 4분기 이후 실적을 기대한다”며 “패키지솔루션 사업부가 신규 고객을 통한 제품믹스 개선으로 수익성이 개선될 것으로 기대하고, 모빌리티솔루션은 제품믹스 개선으로 수익성 개선이 가시화되고 있다”고 평가했다.
이어 “계절성이 둔화됨에 따라 이익 변동성이 둔화되고, 외형 성장의 방향이 모바일에서 AI로 전환되고 있다는 점과 공급이 부족한 패키지 기판 시장에서 자리매김이 가능할 것으로 기대한다는 점이 긍정적”이라고 덧붙였다.
|