|
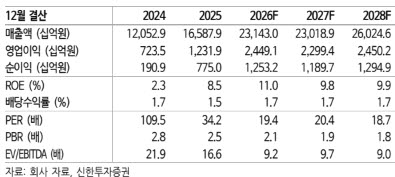
문제는 아연 정광이다. 중국 수입 아연정광 스팟 TC가 톤당 -100달러 수준까지 하락하면서 금속가격 상승분이 제련마진으로 남지 않는 구조가 됐다. 이에 따라 일반 제련사의 수익성 압박은 2027년 상반기까지 지속될 것으로 전망했다.
박 연구위원은 고려아연의 차별화 포인트로 구리와 황산, 전략광물을 제시했다. 구리는 거래소 재고의 71.7%가 관세를 선납한 뉴욕상품거래소(COMEX)에 묶여 LME 가용재고가 9만톤, 세계 소비량의 1.2일분에 불과한 상황이다. LME 구리 가격은 전년 대비 51% 상승했다.
황산은 중국산 제품의 칠레 수입이 3월 0톤을 기록할 만큼 황과 황산이 부족한 상황이다. 이로 인해 습식제련 원가가 높아지는 가운데 고려아연의 황산 매출총이익률은 상반기 약 10%로 과거 2~3%보다 높아졌다. 또 전략광물에서는 중국 수출허가제와 미국 비축 사업인 Project Vault가 비중국 회수설비의 가치를 높일 것으로 전망했다.
박 연구위원은 “구리·황산·게르마늄이 공백을 메우고 미국 비축·가격하한이 클루서블(Crucible) 가치를 높일 전망”이라고 분석했다. 아울러 귀금속 가격 상승도 추가적인 요인으로 제시했다. 박 연구위원은 “귀금속 가격 상승까지 더해지면 금상첨화”라고 평가했다.
경영권 리스크는 한 고비를 넘겼다고 봤다. 지난 9일 임시주주총회에서 이사회 추천 감사위원이 81.8% 찬성으로 선임됐고 이사회가 12대 7로 재편됐다.
향후 변수로는 스팟 TC 반등 시점과 은 가격을 꼽았다. 박 연구위원은 중국 제련 감산에 따른 스팟 TC 반등 여부를 주요 변수로 제시했으며, 은 가격은 온스당 1달러 변동 시 연간 영업이익에 100억~120억원의 영향을 미칠 것으로 추정했다.