




|
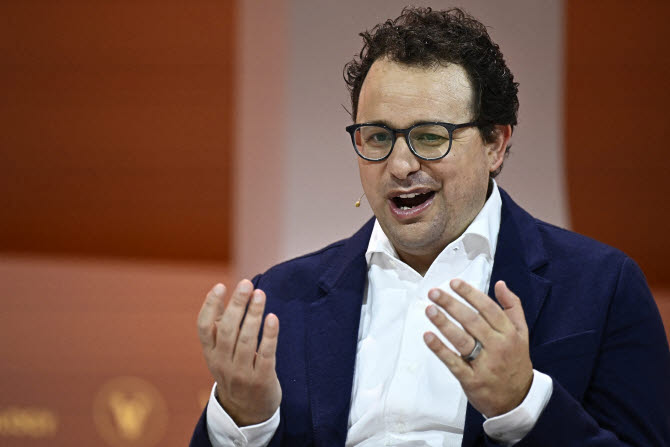
최근 AI 개발 속도 조절 논의는 다리오 아모데이 앤스로픽 최고경영자(CEO)의 제안에서 불거졌다. 아모데이 CEO는 AI의 기술 발전 속도가 지나치게 빨라질 수 있다며 프론티어 모델의 역량을 높이는 속도를 의도적으로 조절해야 한다고 주장했다. 개발 자체를 중단하는 게 아니라 안전 연구와 통제 기술이 발전할 시간을 확보하자는 취지다.
메리츠증권은 이를 AI 기업의 비용과 수익 측면에서 바라볼 필요가 있다고 판단했다. 오픈AI와 앤스로픽은 AI 이외에 다른 현금흐름을 가진 빅테크와 달리 AI 모델의 성능과 판매로 수익을 내야 한다. 모델 성능 경쟁을 위해 막대한 컴퓨팅 자원을 학습에 투입할수록 해당 자원을 추론 서비스에 활용해 벌어들일 수 있는 매출을 포기해야 하는 구조다.
메리츠증권은 오픈AI가 최신 AI 모델 학습에 사용하는 컴퓨팅 자원의 기회비용이 연간 수십억달러에 이를 것으로 추산했다. GPT-6 아스트라는 블랙웰급 그래픽처리장치(GPU) 10만개 이상으로 학습된 것으로 추정된다. 핵심 사전학습 기간을 10주로 가정할 경우 이 기간 GPU를 추론 서비스에 사용하지 못한 데 따른 기회비용은 약 12억1000만달러로 추산됐다. 연간으로 환산하면 약 63억달러다. 메리츠증권이 추정한 오픈AI의 연환산매출(ARR) 520억달러의 약 12%에 해당한다. AI 모델 학습 경쟁의 속도를 늦추고 해당 GPU를 추론에 투입할 경우 상당한 규모의 추가 수익화가 가능하다는 의미다.
특히 메리츠증권은 AI 기업들이 IPO를 준비하고 있다는 점에 주목했다. 앤스로픽이 학습에 투입되는 AI 서버를 외부 추론 서비스 판매로 돌릴 경우 영업이익률 개선에 도움이 될 수 있다는 분석이다. 오픈AI 역시 향후 상장을 준비하는 과정에서 수익성을 입증해야 하는 만큼 개발 경쟁 속도를 조절할 유인이 있다고 봤다.
황 연구원은 “앤스로픽은 3분기 적자전환 가능성이 언급되기도 했는데 그 원인으로 AI 학습비용이 지목된다”며 “이런 상황에서 AI 학습 기회비용이 매출로 전환된다면 영업이익률 개선에 도움이 될 수 있다”고 설명했다. 오픈AI에 대해서도 “AI 수익화 증명의 압박 속에서 AI 개발 경쟁 속도 조절 제안은 이후 상장을 준비하는 오픈AI도 거부할 이유가 없어 보인다”고 평가했다.
미국 AI 기업들이 현시점에서 속도 조절을 꺼내게 된 배경에는 중국과의 기술 경쟁도 있다는 분석이다. 올해 7~8월 중국 AI 모델들이 미국 업체를 빠르게 추격하는 듯한 모습을 보였지만 최근 성능 평가에서는 미국 모델이 다시 상위권을 차지하기 시작했다. 토큰 비용 측면에서도 미국의 저비용 모델이 중국 모델보다 경쟁 우위를 보이고 있다는 게 메리츠증권의 판단이다.
황 연구원은 “이번 AI 개발 속도 조정 제안은 AI 프론티어가 경쟁을 지속할 수 있는 포석을 마련하기 위한 시도로 해석된다”고 강조했다. 그러면서 “AI 수익화에 기반한 AI 인프라 투자라는 선순환을 본다면 이번 이슈를 가지고 AI 인프라 주식들에 대해 비관적으로 해석할 필요가 없다”며 “산업의 중심인 미국 AI 프론티어의 비즈니스 지속 가능성을 확보하는 문제이기 때문”이라고 덧붙였다.