|
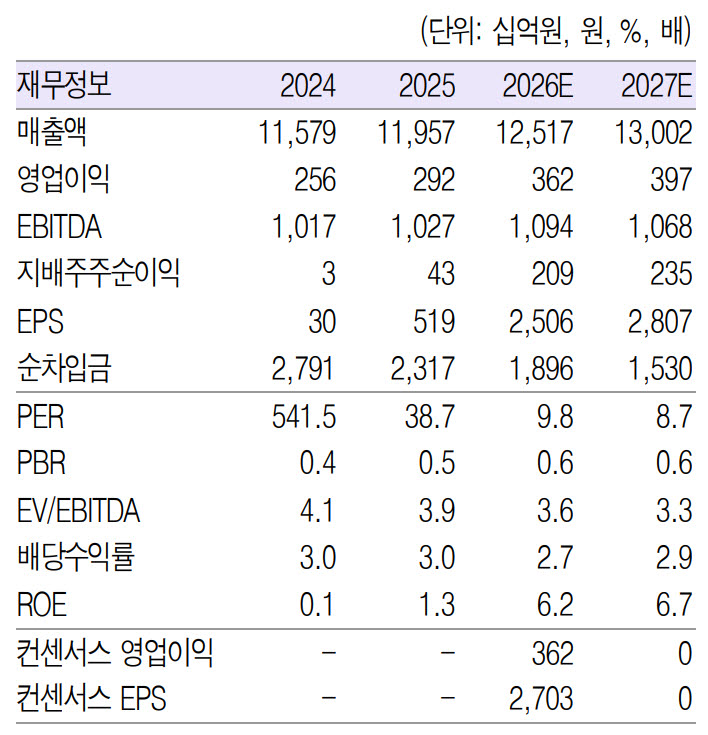
3분기 연결기준 매출액은 3.3조원(전년 대비 +4.4%), 영업이익은 1263억원(+13.6%)으로 전 분기에 이어 양호한 영업실적을 기록할 것으로 전망했다. 그는 “편의점과 홈쇼핑의 견조한 영업이익 창출과 함께 슈퍼마켓의 증익, 공통 및 기타 부문의 흑자 기조에 따른 결과”라고 설명했다.
박 연구원은 “개발과 공통·기타 부문의 경우 그동안 연결손익에 부정적인 영향을 제공해왔지만, 2022년 이후 디지털 사업 부문 ‘Fresh Mall’ 및 헬스앤뷰티 등 적자 사업을 철수하고 텐바이텐 지분 매각으로 손익개선에 긍정적으로 작용하고 있다”며 “2025년에도 2분기에 인도네시아 슈퍼사업, 퍼스프의 사업 중단과 3분기 어바웃펫 지분 매각 등을 실시했다”고 부연했다.
이에 2026년 연간 연결기준 매출액은 12.5조원(+4.7%), 영업이익은 3619억원(+23.9%)으로 수정 전망했다. 박 연구원은 “편의점은 2025년 소비 쿠폰의 긍정적 영향에 따른 기저효과를 감안하면 수익성이 다소 둔화될 것이지만, 슈퍼마켓과 홈쇼핑의 안정적인 이익 창출과 함께 기타 부문의 실적 개선 등에 따른 결과”라고 강조했다.
그러면서 “편의점 부문은 고효율 점포 중심의 내실 경영을 강화할 것이며, 슈퍼마켓은 가맹 점포 확대와 퀵커머스 시너지를 통해 온·오프라인 통합 경쟁력을 높여 증익 기조를 뒷받침할 것”이라며 “홈쇼핑 부문의 안정적인 현금 흐름과 더불어, 그간 전사 실적의 걸림돌이었던 공통 및 기타 부문의 손실 폭이 획기적으로 줄어들며 연결 영업이익의 질적 개선이 뚜렷해질 전망”이라고 덧붙였다.