|
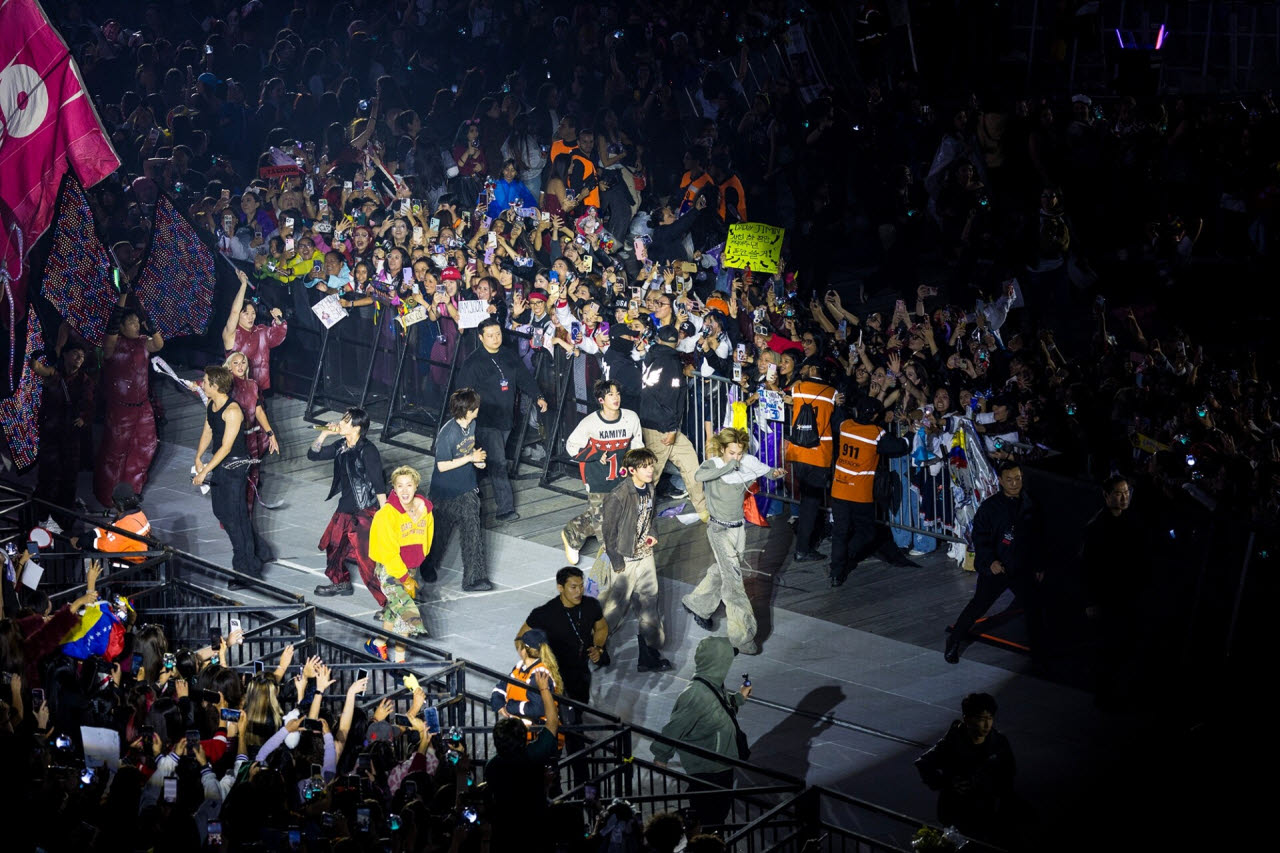
황 연구원은 하이브의 3분기 매출액을 전년 동기 대비 106% 증가한 1조5010억원, 영업이익을 1722억원으로 추정했다. 영업이익은 흑자전환하며 컨센서스(1642억원)에 부합할 전망이다. 그는 “BTS 월드투어가 모두 북미(16회)·유럽(8회) 스타디움에서 진행되고, 엔하이픈·캣츠아이·코르티스 등 저연차 그룹의 서구권 투어가 본격화되면서 관객 수 기준 서구권 비중이 처음으로 70%를 넘었다”며 “300만명에 가까운 역대 분기 최대 모객 수를 기록한 것으로 파악된다”고 말했다.
공연과 기획상품(MD)·라이선싱 매출은 사상 최대치를 경신할 것으로 내다봤다. 다만 인세율이 높은 고연차 아티스트의 공연 비중 확대와 저연차 아티스트의 서구권 투어 초기 비용 부담으로 영업이익률은 전분기보다 소폭 낮아질 것으로 예상했다. 황 연구원은 “BTS 투어 기반의 고정비 레버리지 효과가 이를 일부 상쇄해 두 자릿수 영업이익률은 유지할 것”이라고 설명했다. 앨범 판매량은 엔하이픈, 앤팀 등 보이그룹 중심의 성장세에 힘입어 860만장 안팎으로 추정했다.
황 연구원은 “현재 주가는 2027년 예상 PER 17배 수준으로 BTS 투어 종료 이후 성장 공백 우려가 과도하게 반영됐다”며 “서구권 중심의 분기 최대 매출과 레버리지 효과가 확인될 것으로 보여 실적 발표 전후로 저가 매수세가 유입될 가능성이 높다”고 분석했다.
공연과 기획상품(MD)·라이선싱 매출은 사상 최대치를 경신할 것으로 내다봤다. 다만 인세율이 높은 고연차 아티스트의 공연 비중 확대와 저연차 아티스트의 서구권 투어 초기 비용 부담으로 영업이익률은 전분기보다 소폭 낮아질 것으로 예상했다. 황 연구원은 “BTS 투어 기반의 고정비 레버리지 효과가 이를 일부 상쇄해 두 자릿수 영업이익률은 유지할 것”이라고 설명했다. 앨범 판매량은 엔하이픈, 앤팀 등 보이그룹 중심의 성장세에 힘입어 860만장 안팎으로 추정했다.
4분기에는 서구권 공연 비중이 줄면서 외형은 전분기보다 감소하겠지만 두 자릿수 영업이익률은 유지할 것으로 봤다. 특히 하반기 캣츠아이의 북미·유럽 투어(31회)가 반영되는 만큼 저연차 아티스트의 공연 수익성이 확인되면 실적 추정치 상향이 가능하다는 판단이다.
황 연구원은 “현재 주가는 2027년 예상 PER 17배 수준으로 BTS 투어 종료 이후 성장 공백 우려가 과도하게 반영됐다”며 “서구권 중심의 분기 최대 매출과 레버리지 효과가 확인될 것으로 보여 실적 발표 전후로 저가 매수세가 유입될 가능성이 높다”고 분석했다.
내년 주가의 핵심 변수로는 △BTS 투어 레버리지 지속 △캣츠아이·코르티스의 서구권 수익화 △미국 신인 그룹 데뷔와 뉴진스·세븐틴 컴백에 따른 라인업 확장을 꼽았다. 황 연구원은 “BTS의 일본·중동 및 앙코르 공연 추가 규모가 시장 기대를 웃돌면 2027년 실적 불확실성이 완화되며 추정치 상향으로 이어질 것”이라고 말했다.