|
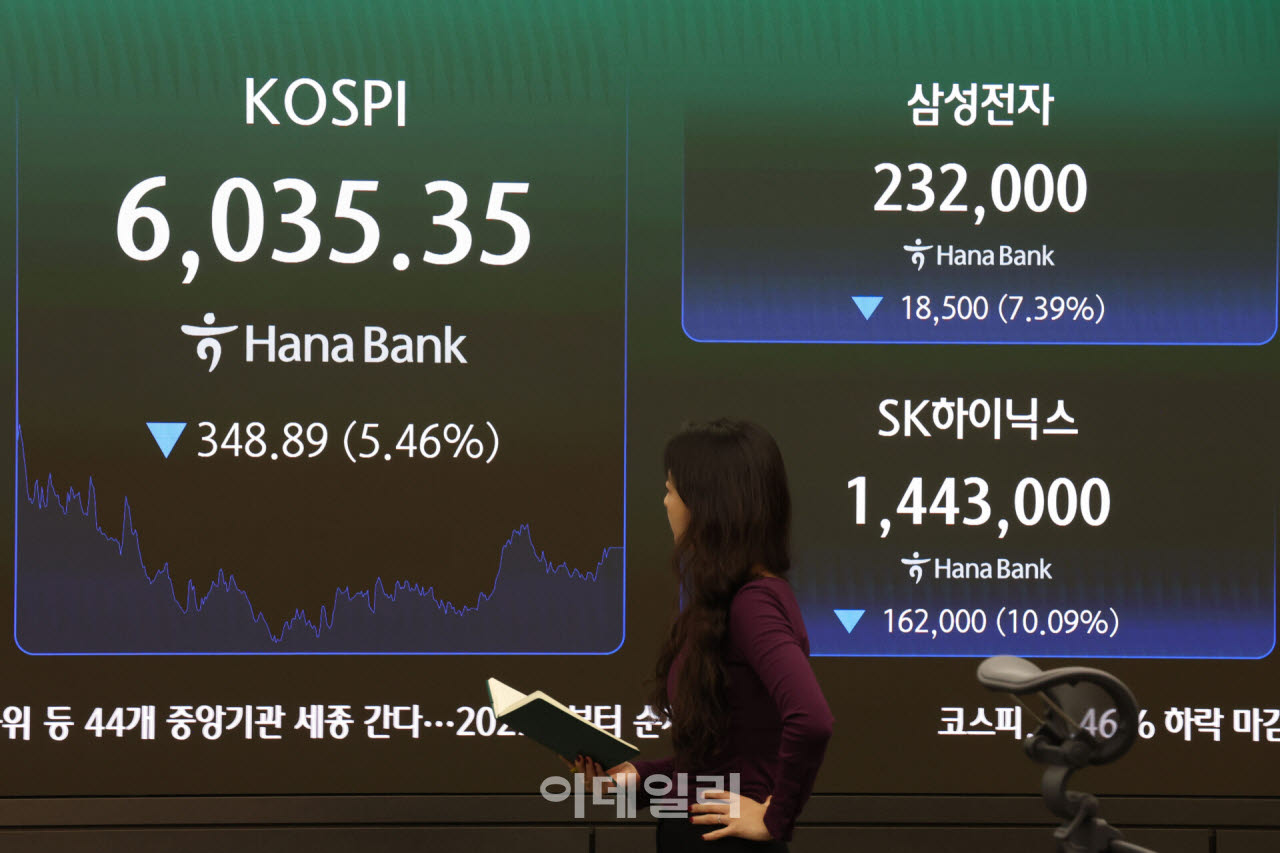
최근 반도체주 조정에는 금리 부담과 AI 투자 지속성에 대한 우려, AI 투자 대상의 다변화 등이 복합적으로 작용하고 있다. 중국 창신메모리테크놀로지(CXMT)의 신제품 출시 계획과 브로드컴 최고경영자(CEO)의 발언은 이러한 우려를 다시 부각시킨 계기에 불과하다는 설명이다.
특히 AI 투자 대상이 메모리 반도체에서 클라우드와 소프트웨어, 다른 인프라 분야로 확대되고 있다는 점에 주목했다. 클라우드 사업의 수익화 가능성이 높아지면서 투자자들의 관심이 분산되고 있지만 메모리 수요 감소나 수급 악화를 의미하지는 않는다는 설명이다.
이 연구원은 “가격 상승률의 둔화와 이익 감소의 시점은 구분해야 한다”며 “이번 사이클에서 그 둘 사이의 시점이 길게 연장될 것으로 예상한다”고 말했다. 이어 “현재 주가 조정은 이익 전망의 훼손을 과도하게 반영하고 있다”며 “이것이 메모리 주가를 다시 매력적으로 만들고 있다”고 평가했다.
과거 메모리 반도체 시장에서는 가격 상승세가 둔화하면 곧 가격 하락과 실적 악화로 이어지는 경우가 많았다. 그러나 이번에는 메모리 가격 상승률이 둔화하더라도 출하량 증가와 고부가가치 제품 비중 확대가 이익 성장을 뒷받침할 수 있다는 분석이다.
특히 고대역폭메모리(HBM) 생산 확대가 범용 메모리 생산능력을 잠식하고 있는 데다 신규 생산시설의 가동 확대 속도도 과거만큼 빠르지 않아 공급이 급격하게 늘어나기 어렵다고 봤다. 이에 따라 내년까지 메모리 업체들의 견조한 이익 흐름이 이어질 가능성이 높다는 판단이다.
최근 시장의 불안 요인으로 떠오른 CXMT의 기술 추격에 대해서도 단기적인 위협은 제한적이라고 평가했다. CXMT가 연말 출시를 계획한 4F스퀘어(4F²) 기반 서버용 D램은 실제 양산 수율과 고객사 인증, 출하 규모 등을 확인해야 경쟁력을 평가할 수 있다는 설명이다.
이 연구원은 “CXMT의 기술 추격은 중장기 경쟁 변수”라면서도 “상존하는 CXMT의 리스크를 지금 특별히 주가에 더 반영해야 할 이유가 없다고 본다”고 강조했다.
반도체 대형주의 단기 반등을 이끌 뚜렷한 계기가 부족하다는 점은 부담으로 꼽았다. 대형주의 반등을 기다리는 동안에는 반도체 소부장 중소형주가 투자 대안이 될 수 있다고 조언했다. 특히 2027~2028년 실적 성장 가시성이 높은 기업을 선별해야 한다는 분석이다.
반도체 장비 분야에서는 설비투자(CAPEX) 확대 흐름이 2028년까지 이어질 것으로 예상되는 가운데 고객사가 다변화된 HPSP(403870)와 피에스케이(319660)를 선호 종목으로 제시했다. 후공정 분야에서는 삼성전자의 D램 공급망에서 성장 가능성이 높은 디아이(003160), 티에스이(131290), 샘씨엔에스(252990)를 주목할 종목으로 꼽았다.
이 연구원은 “투자자들의 목마른 이유는 단기 반등의 트리거를 못 찾고 있다는 것에 있다”며 “에이전트 AI 환경에서 VM용 서버 D램 수요의 증가, 모바일용 메모리 가격의 정체 혹은 하락 이후에도 안정적인 메모리 기업들의 이익, HBM의 초과 수요와 높은 가격, 반도체 내 상대적 밸류에이션 매력 등이 향후 좋은 반등의 요소”라고 설명했다. 그러면서 “소부장은 대형주의 반등을 기다리는 동안 훌륭한 투자 대안”이라며 “2027~2028년 이익 성장 가시성이 가장 중요한 선별 요소”라고 덧붙였다.