|
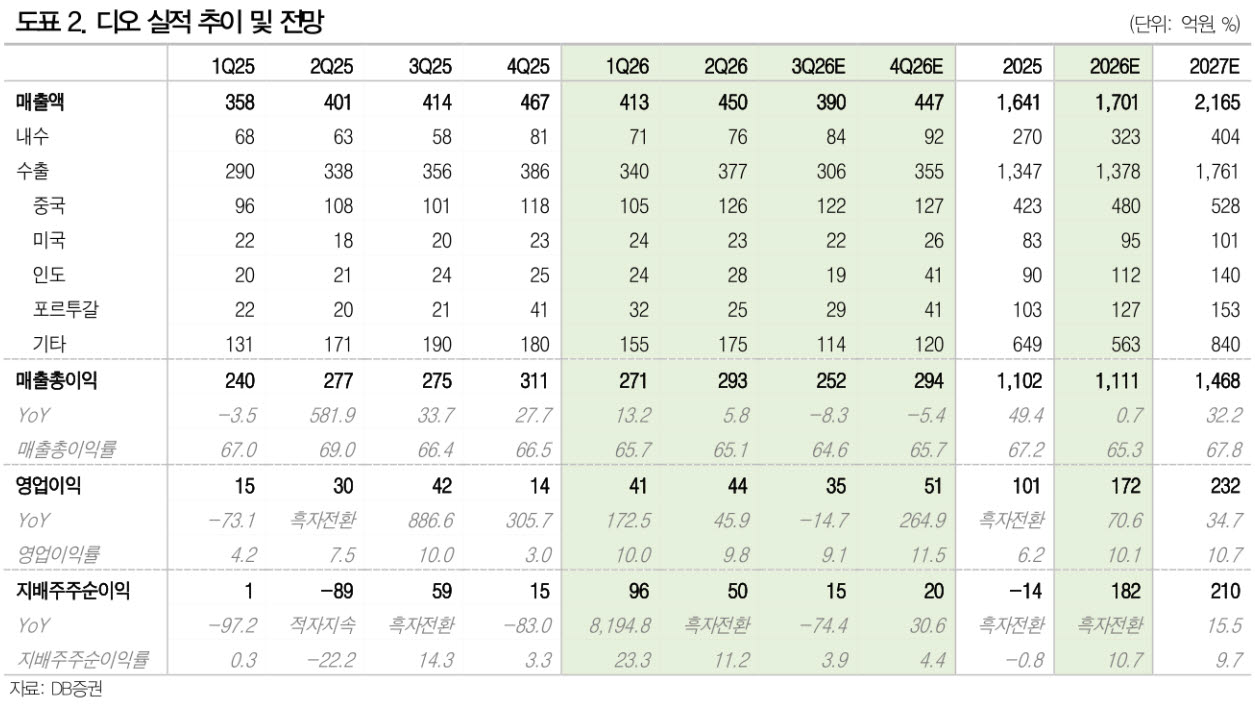
그는 “중국향 매출액 122억원(+20.2%)을 예상한다. 1차 VBP(중앙집중식 대량 조달 제도) 시행이 2026년 4월 만료된 상태에서 중국 VBP 2차 시행 시점은 불확실하다”며 “2차 VBP 배정 물량 확정 전까지 대리점 재고 조정 리스크가 존재한다”고 부연했다.
그러면서도 “포르투갈 29억원(+37.0%) 등 중국 외 주력 시장으로 수출 지역 다변화 및 견조한 성장 지속할 것으로 기대한다”고 강조했다.
하반기 재무건전성 점검도 필요하다고 지적했다. 그는 “2분기 말 연결 매출채권 잔액 1122억원 중 1~2년 연체 매출채권이 149억원(설정률 40.4%)으로 전분기(88억원) 대비 69.3% 증가했다”며 “6개월~1년 구간이 143억원에서 89억원으로 줄어든 것과 대비하면 매출채권 회수 지연이 심화되고 있는 것으로 판단한다”고 말했다.
김 연구원은 “△2차 VBP 시행 이후 중국 3·4선 도시 영업망 확장 △선진시장향 임플란트 신제품 유럽 매출 확대 등 모멘텀이 가시화돼야 실적 개선에 따른 밸류에이션 리레이팅이 가능할 것”이라고 판단했다.