|
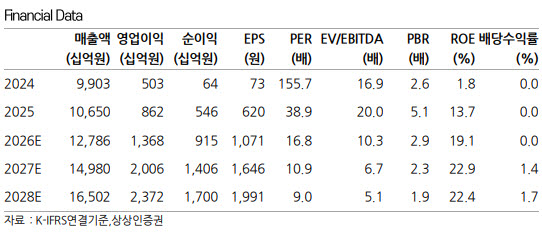
3분기 조업일수가 전분기 대비 6% 감소하면서 매출액도 전분기 대비 줄어들 것으로 예상했다. 다만 2도크와 글로벌 오퍼레이션 생산 개시 효과로 전년 동기 대비 성장은 가능할 것으로 내다봤다.
수익성 개선은 지속될 것으로 전망했다. 2024년 이후 수주 물량의 매출 비중이 2분기 45%에서 3분기 55%로 높아질 것으로 추정되기 때문이다. 이에 따른 평균 건조선가 상승과 부유식 액화천연가스 생산설비(FLNG) 진행률 인식 증가 등 제품 구성 개선으로 전년 동기 및 전분기 대비 마진 성장이 이어질 것으로 봤다.
9월 임금·단체협약 타결에 따른 추가 인건비 부담은 제한적일 것으로 판단했다. 임단협 결과가 연초 예상에서 크게 벗어나지 않았고, 성과급도 연중 분기별로 나눠 미리 충당해왔기 때문이다.
상상인증권은 실적 추정치를 대체로 유지하면서도 목표주가를 하향 조정했다. 삼성중공업의 100% 환헤지 정책과 연초 예상에 부합하는 인건비 및 강재비 흐름 등을 고려하면 실적 추정치를 변경할 요인은 크지 않다는 판단이다. 하지만 미국 현지의 지정학적 흐름과 시장 경쟁 등을 고려해 기존에 미국향 함정과 부유식 데이터센터(FDC) 사업 기대감을 반영해 부여했던 할증을 축소하고 목표주가 산정에 적용하는 배수를 낮췄다.
미국 사업을 통한 중장기 성장 가능성은 여전히 유효하다고 평가했다. 삼성중공업은 연내 FDC 수주를 위해 발주처와 협의를 지속하고 있다. 미국 NGLS 개념설계 사업 진출 이후 중장기적으로 미국향 함정 일감을 확보할 수 있을 것으로 기대했다.
현재 주가는 2028년 예상 실적 기준 주가수익비율(PER) 9배 수준으로, 견조한 펀더멘털과 성장성을 고려하면 저평가 국면이라는 판단이다.