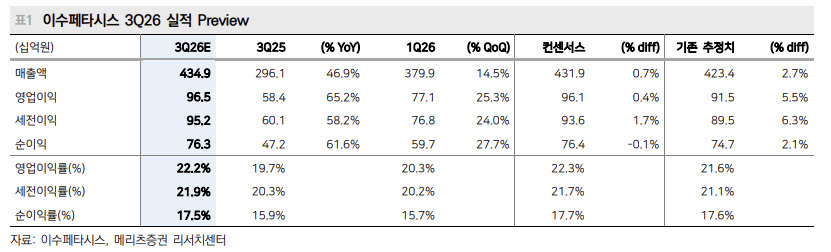
양승수 메리츠증권 연구원은 이수페타시스의 3분기 연결 기준 매출액과 영업이익을 각각 4349억원, 965억원으로 전망했다. 전년 동기 대비 각각 46.9%, 65.2% 증가한 수준이다. 기존 추정치와 비교하면 매출액은 2.7%, 영업이익은 5.5% 상향 조정했다.
양 연구원은 “매출은 견조한 AI향 수요가 지속되는 가운데 5공장 증설 효과가 본격 반영되며 안정적인 우상향 흐름이 예상된다”며 “7월부터 주요 고객사향 원재료 가격 상승분에 대한 판가 전가를 시행하고 있으며, 당초 예상보다 원활한 가격 전가가 이뤄지고 있는 것으로 파악된다”고 설명했다.
고부가 제품인 MultiLam 비중 확대도 수익성 개선을 이끌 전망이다. 스위치와 가속기 등 다양한 제품군에서 고객사별 커스터마이징 요구가 확대되는 데다 고속 신호 품질과 전력 전달 효율에 대한 요구 수준도 높아지고 있기 때문이다.
양 연구원은 “기존 제품 대비 평균판매가격(ASP)이 2배 이상 높은 MultiLam 비중 확대가 지속될 전망”이라며 “이에 따라 수익성 개선 폭도 당초 예상치를 상회할 것으로 기대된다”고 밝혔다.
4분기부터는 성장 속도가 더욱 빨라질 것으로 전망했다. 주요 고객사의 TPUv8X 양산 개시와 주문형반도체(ASIC) 고객사 다변화, 1.6T 스위치 제품 양산 본격화가 동시에 이뤄질 것으로 예상되기 때문이다.
특히 TPUv8X는 MultiLam 적용과 동박적층판(CCL) 등급 상향에 따라 이전 세대인 TPUv7보다 ASP가 큰 폭으로 상승할 전망이다. 이수페타시스 연결 매출에서 주 고객사가 차지하는 비중이 약 40%에 달하는 만큼 ASP 상승에 따른 실적 레버리지 효과도 클 것으로 예상했다.
네트워크 부문에서도 800G 매출 비중이 점차 확대되는 가운데 1.6T 스위치는 주력 네트워크 고객사와 주요 AI 고객사의 차세대 제품이 4분기부터 양산에 들어갈 예정이다. CPO(Co-Packaged Optics) 전환과 관련해서도 주요 고객사와 50층, 42층 고다층 제품 샘플을 진행하고 있다.
ASIC 고객사도 확대될 전망이다. 현재 HDI 기반 신규 고객사향 제품을 양산 중이며 내년에는 추가 2개 고객사향 공급도 순차적으로 시작할 예정이다. 이에 현재 10% 초반인 MultiLam 매출 비중은 내년 말 약 70%까지 확대될 것으로 전망했다.
메리츠증권은 이 같은 제품 믹스 개선을 반영해 내년 이수페타시스의 영업이익을 5630억원으로 추정했다. 올해 전망치 3510억원보다 60.4% 증가한 수준으로, 시장 컨센서스 5281억원도 6.6% 웃돌 것으로 내다봤다. 내년 매출액은 2조3029억원으로 올해보다 41.2% 증가할 것으로 예상했다.
최근 불거진 원재료 조달과 HDI 기술 경쟁력 우려에 대해서는 과도하다고 평가했다. 이수페타시스가 주요 고객사와 협업해 3~4개월치 원재료 재고를 선제적으로 확보한 데다 현재 ASIC 고객사향 HDI 제품을 양산하며 관련 레퍼런스를 쌓고 있다는 설명이다.
양 연구원은 “주요 고객사의 HDI 도입 시점이 2028년으로 예상되는 점과 동사가 2028년 말 양산 목표로 HDI 전용 공장 증설을 검토 중이라는 점을 감안하면, 관련 우려는 현 시점에서 과도하게 선반영되고 있다고 판단된다”며 “동사에 대한 긍정적인 시각을 유지하며 투자의견 Buy와 적정주가 16만원을 유지한다”고 짚었다.
|