한승훈 신한투자증권 연구원은 “목적지 유연성이 높은 북미 LNG 소싱 기반 강화로 가격·수급 환경에 따라 국내 도입·스팟 판매를 탄력적으로 조정하며 트레이딩 기회 확대를 기대한다”고 밝혔다.
포스코인터내셔널은 미국 Chord Energy의 자회사가 보유한 펜실베이니아주 마르셀러스(Marcellus) 분지의 비운영 셰일가스 자산을 100% 인수한다. 인수 규모는 5억5000만달러, 약 7500억원이다. 매장량은 1.3Tscf, 일평균 생산량은 124MMscf/d로 LNG로 환산하면 연간 100만톤 규모다. 이는 미얀마가스전 생산량의 약 25% 수준이다.
한 연구원은 “2025년 EBITDA 기준 EV/EBITDA 6.9배, 올 상반기 일평균 생산량 기준 4435달러/Mscf/d 수준으로 적정 가격의 인수로 판단한다”며 “인수 이후 별도 대규모 투자 없이 현금흐름 확보가 가능하다”고 설명했다.
이번 인수 자산은 이미 생산 중인 만큼 빠른 실적 기여가 가능할 것으로 내다봤다. 신한투자증권은 헨리허브 가격을 MMBtu당 3달러 후반으로 가정할 경우 2028년 이후 해당 가스전에서 연간 약 1000억원의 영업이익을 거둘 것으로 추정했다.
한 연구원은 “2025년 실현가격은 3.2달러/Mcf, 생산원가는 2달러/Mcf 미만”이라며 “가스 가격 하락 시에도 원가 경쟁력을 기반으로 수익성 방어가 기대된다”고 말했다.
특히 단순히 미국 가스전 자산을 추가하는 데 그치지 않고 가스전 생산부터 액화, 트레이딩까지 이어지는 LNG 밸류체인을 구축한다는 점에 주목했다. 생산가스는 미국 내 장기 판매계약을 통해 판매하고 약 20%는 액화사업자를 통해 LNG로 전환한 뒤 트레이딩 전문 자회사 센트럭스(Centrux)가 오프테이크하는 구조를 추진하고 있다.
한 연구원은 “가스전-액화-트레이딩 연계를 통한 LNG 가격 변동 영향 완충과 지역별 가격 차이를 활용한 LNG 트레이딩 기회 확대를 전망한다”고 강조했다.
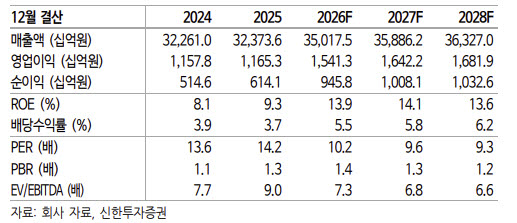
실적 성장세도 이어질 전망이다. 신한투자증권은 포스코인터내셔널의 올해 매출액을 전년 대비 8.2% 증가한 35조175억원, 영업이익은 32.3% 늘어난 1조5413억원으로 추정했다. 내년 영업이익은 1조6422억원으로 6.5% 추가 증가할 것으로 예상했다.
한 연구원은 “개발 초기 E&P 자산 대비 사업 리스크가 낮으며 인수 즉시 현금흐름 확보가 가능하다”며 “11월 중순 거래 종결을 목표로 하고 있다”고 설명했다. 현재 주가는 12개월 선행 주가순자산비율(PBR) 1.3배 수준이다.
|