|
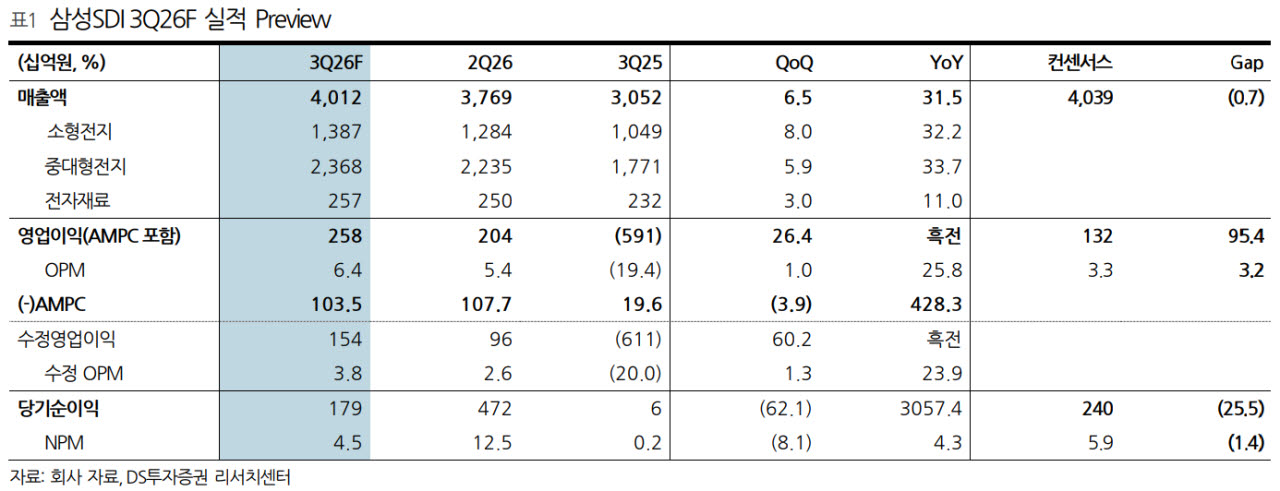
이어 “삼성디스플레이 지분 일부 매각 대금 4.5조원은 시너지셀즈 인수와 미국 증설 재원이다. 시너지셀즈는 2028년 하반기 가동 목표로 우선 2개 라인(연 10GWh)의 ESS 전환을 검토 중”이라며 “잔여 라인은 북미 ESS 추가 물량과 유럽 OEM향 미국 생산 수요로 배정될 수 있다. 상방에 주목해야 할 구간”이라고 강조했다.
올해 매출액은 16조원(전년 대비 +20.9%), 영업이익은 5303억원(흑자전환)을 전망했다. 최 연구원은 “정산 이익과 4분기 ESS 가이던스를 반영해 연간 영업이익을 42% 상향했다”며 “4분기 AMPC(첨단제조생산세액공제)를 제외한 전지 사업부 영업이익도 275억원으로 흑자전환한다. ESS 매출은 50~60% 증가가 예상된다”고 했다.
아울러 “3분기 성장이 국내 이연 물량 중심이었다면 4분기는 미국 물량이 더해진다. 인디애나 LFP 라인이 10월 양산에 들어간 영향”이라며 “미국 생산 확대로 AMPC도 4분기 1501억원으로 증가한다. BMW 물량 공백에 따른 자동차 부문 부진은 소형전지 흑전과 ESS 확대가 상쇄한다”고 내다봤다.