|
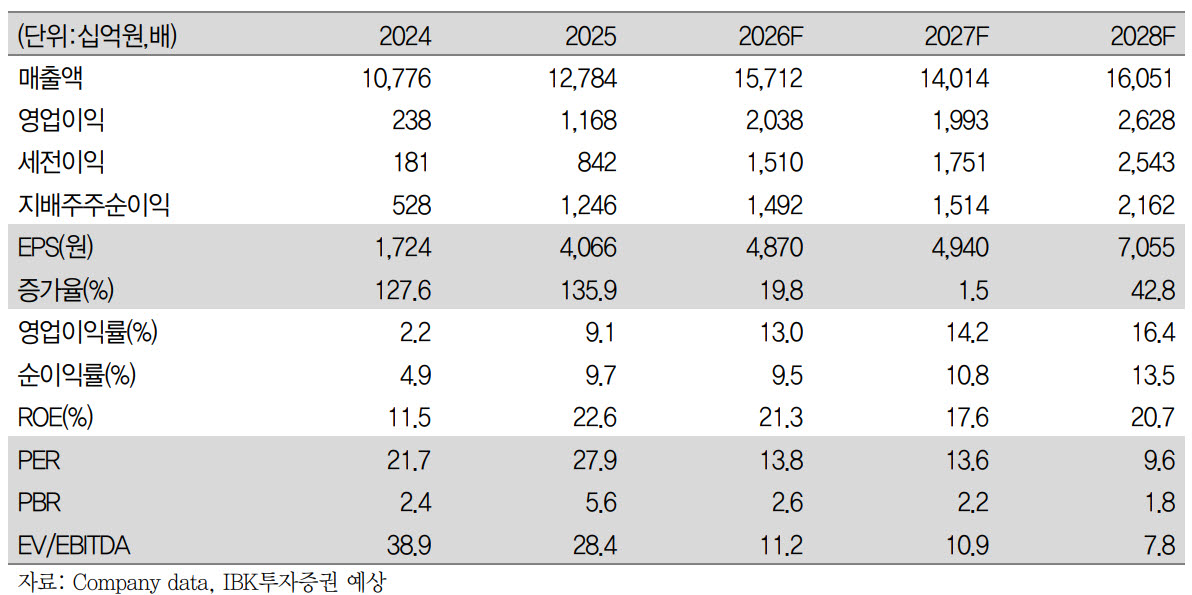
그는 “LNG운반선의 건조 비중을 60~70% 수준까지 끌어올릴 수 있기 때문에 LNG운반선 수요가 확대될 때 수혜 강도가 클 것으로 예상한다. 여기에 군함의 수출과 ‘MASGA(마스가) 프로젝트’ 또한 여전히 옵션으로 남아 있다”고 부연했다.
3분기 영업실적은 매출액 3조 4314억원(전년 대비 +13.5%), 영업이익 4726억원(+63.1%)으로 시장 기대치를 하회할
것으로 전망했다. 거제도 폭우와 노사분규 발생으로 근로손실일수가 증가했고 8월 이후 원달러 환율이 급격히 하락한 것이 주요 요인이다.
장 연구원은 “특수선과 에너지 플랜트 부문에서는 고정비 부담이 이어지겠으나, 전사 영업실적으로의 영향은 크지 않을 것으로 예상한다”고 내다봤다.
올해 상반기 실적 서프라이즈에는 상선 부문의 생산 효율성 개선과 원가 통제가 기여했다고 봤다. 그는 “향후에는 이러한 역량이 상선 수익성을 방어할 핵심 변수가 될 것”이라며 “2024년부터 수주한 고가 물량의 매출 인식 비중이 이미 75%에 달해 있어 2027년에는 추가적인 수주 시점 효과가 제한적인 가운데, LNG운반선의 매출 비중이 2026년 상반기 70% 수준에서 2027년 하반기에는 40% 수준까지 감소할 것으로 추정된다”고 했다.
아울러 “그럼에도 2027년 상선 부문 영업이익률을 18.3% 수준으로 전망하는 이유는, 생산 효율성 개선과 원가 통제가 선종 믹스 변화를 상쇄할 것이라고 예상하기 때문”이라고 덧붙였다.