|
방송·통신 부문 매출은 1200억원으로 전년 동기 대비 6% 늘었다. 방송 매출은 645억원으로 1% 감소했지만 통신 매출이 537억원으로 14% 증가하며 성장을 이끌었다. 2019년부터 시작한 통신 사업은 지난해 3분기 ipit TV 출시 이후 성장세가 가팔라졌다. 통신 매출 증가액 68억원이 방송 매출 감소액 5억원을 웃돌았다.
가입자도 늘고 있다. 3분기 말 기준 ipit TV 가입자는 29만 9000명으로 전분기보다 5만 5000명 증가했다. 인터넷 가입자는 69만 4000명으로 3만명 늘었고, GTS 가입자는 57 만1000명으로 1만 5000명 감소했다. 모바일 가입자는 43만 4000명으로 1만 1000명 줄었다. ipit TV 출시 이후 분기 평균 가입자 증가 폭도 확대되는 추세다.
비용 효율화 성과도 나타났다. 위성 임차료는 3분기 103억원으로 전분기보다 17억원 감소했다. 2022년 이후 분기당 126억원 수준을 유지했으나 올해 2분기 120억원에 이어 감소세를 보였다.
그러나 마케팅비 증가는 부담이다. 3분기 마케팅비는 461억원으로 전년 동기 대비 9% 증가했다. 방송·통신 매출 대비 비중은 39%로 2021년 4분기 이후 가장 높았다. 신사업 가입자 유치를 위한 비용뿐 아니라 기존 가입자 이탈을 막기 위한 해지 방어 비용도 늘어난 영향이다. 가입자 성장이 빠르게 나타나고 있지만 관련 변동비용이 함께 증가하면서 아직 이익 개선으로 이어지지 못하고 있다는 평가다.
연결 자회사 KT ENA는 사업 규모를 줄이면서 핵심 채널 중심으로 성장하고 있다. 유료방송 광고매출 점유율은 8.2%로 2025년 연평균 7.1%를 크게 웃돌며 역대 최고치를 기록했다. 수도권 20~49세 대상 오리지널 콘텐츠 시청률도 1%대에 안착했으며 예능 시청률은 0.8%로 상승세를 이어갔다.
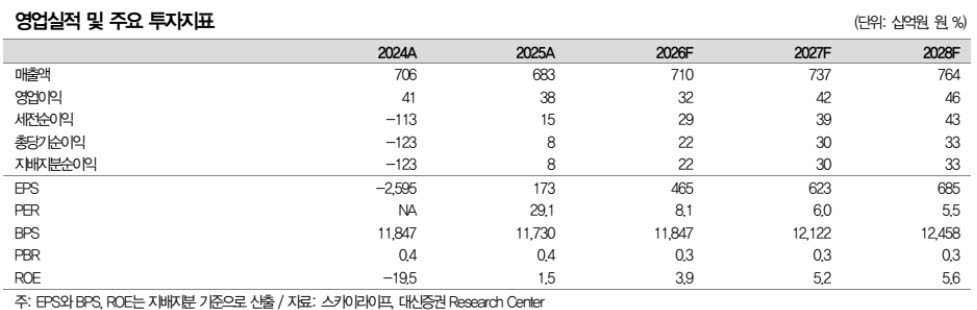
대신증권은 외형 성장에 따른 비용 부담으로 이익 개선이 지연되고 있지만 배당은 안정적으로 유지될 것으로 전망했다. 공식적인 배당 정책은 없지만 2017년 이후 주당배당금(DPS) 350원을 유지해온 점에 주목했다. 올해에도 DPS 350원을 예상했으며 현재 주가 기준 배당수익률은 9.3%로 추정했다.
김 연구원은 “목표주가는 12개월 선행 주당순이익(EPS) 610원에 주가수익비율(PER) 7.5배를 적용해 산출했다”며 “최근 5년 평균 PER의 하단 수준”이라고 말했다. 이어 “신사업 추진 이전인 2019년 수준의 영업이익 600억원대를 회복하기 전까지는 낮은 밸류에이션이 적용될 것이다”라고 덧붙였다.