|
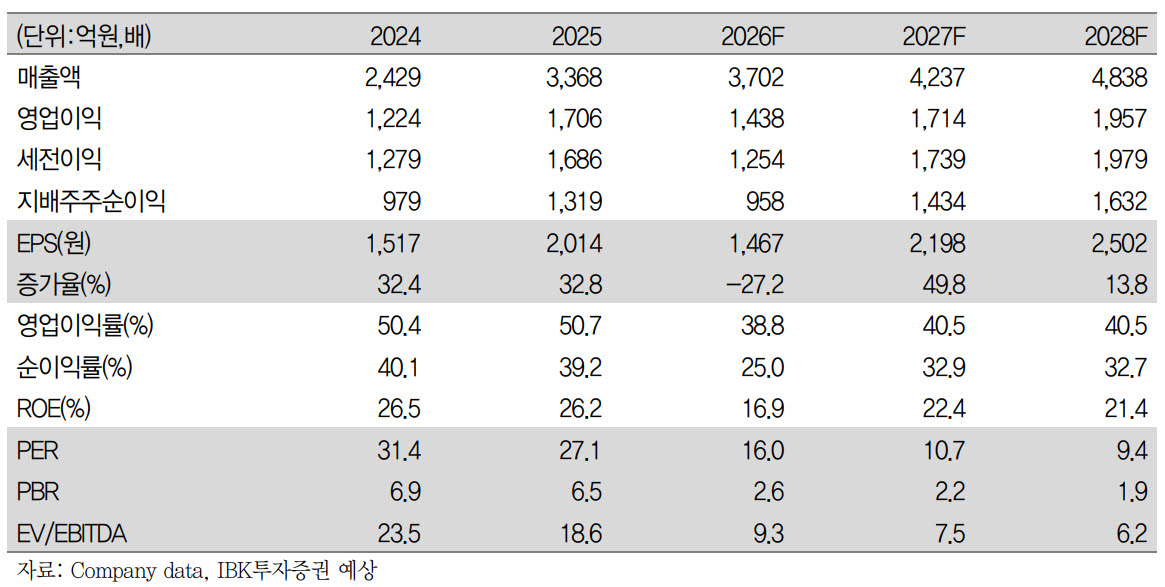
그러나 “현재는 직영 전환에 따른 비용과 매출 공백이 겹치는 국면으로 4분기 일본·남미 직영 안정화와 내수 반등 여부를 확인한 뒤에 유의미한 주가 반등이 가능할 것으로 판단한다”고 했다.
앞서 3분기 매출액은 830억원(전년 대비 +0%), 영업이익은 270억원(-28%)으로 컨센서스를 각각 23%, 41% 하회했다. 수출은 645억원(+22%)으로 증가했으나 내수 장비는 64억원(-45%), 내수 소모품은 112억원(-29%)으로 모두 부진했다.
그는 “소비여력 위축과 국내 에너지 기반 미용기기 시장의 경쟁 심화가 지속되면서 전사 매출이 전년 수준에 머물렀다. 수출은 직영 전환 과도기에 있다. 브라질은 기존 유통 재고 소진 과정에서 유통마진만 인식해 남미 매출 증가가 이익 개선으로 충분히 이어지지 못했고, 일본은 직영 판매 개시가 예상보다 지연된 것으로 보인다”고 짚었다.
4분기 매출은 945억원(+1%), 영업이익은 357억원(-30%)을 예상했다. 조 연구원은 “수출 중심의 매출 증가는 이어질 전망이다. 중국 마이크로니들 RF 장비 인증에 따른 시장 진출도 기대되며, 현지 유통사와의 계약은 마무리 단계에 있는 것으로 파악된다”면서도 “내수 회복은 보수적으로 접근할 필요가 있다”고 설명했다.
또한 “3월부터 연결된 남미 법인 인건비와 현지 마케팅 비용, 일본 직영 관련 비용, 미국 홈뷰티 디바이스 마케팅비 등 해외 사업 관련 비용 부담은 지속될 전망”이라며 “남미 정상화와 신제품 성과가 필요한 시점”이라고 덧붙였다.