


|
이는 가구가 기준 시점에 실제로 보유하고 거주하는 주택이다. 주택을 보유하지 않고 세를 사는 경우 가격이 0원으로 집계되며 보유하고 있지만 비거주인 경우도 마찬가지다. 주택을 여러 채 가진 경우엔 실제로 살고 있는 주택의 가격만 포함된다.
자산 1분위 가구 중 거주 주택을 보유한 비율은 6.6%에 그쳤다. 전년보다 0.8%p 낮아지며 역대 최저치를 기록했다. 거주 주택 보유 가구가 줄어든 것이 평균 가격 하락에 영향을 미친 것으로 풀이된다.
반면 자산 상위 20%인 5분위 가구의 거주 주택 평균 가격은 6억9341만원으로 전년보다 7.7% 상승했다. 2017년 이후 2022년(7억4635만원)에 이어 두 번째로 높은 수준이다.
5분위 가구의 거주 주택 보유 비율은 82.5%였으며, 보유 가구의 주택 가격 중앙값은 7억2000만원으로 2.9% 올랐다.
하위층의 거주 주택 평균 가격은 떨어지고 상위층은 오르면서 두 집단 간 격차도 확대됐다. 5분위의 거주 주택 평균 가격은 1분위의 290.1배에 달했다.
2017∼2018년 146배 수준이던 격차는 2022년 245.5배까지 확대됐다. 2023년 215.1배로 줄었다가 2024년 244.9배로 다시 커졌고, 지난해 역대 최대치를 기록했다.
거주 주택을 포함한 전체 자산 격차도 확대됐다. 지난해 1분위 가구의 평균 자산은 2588만원으로 전년보다 2.9% 감소한 반면, 5분위 가구는 17억7615만원으로 7.5% 증가했다. 5분위의 평균 자산은 1분위의 68.6배로, 종전 최대치였던 2022년의 64배를 넘어섰다.
|
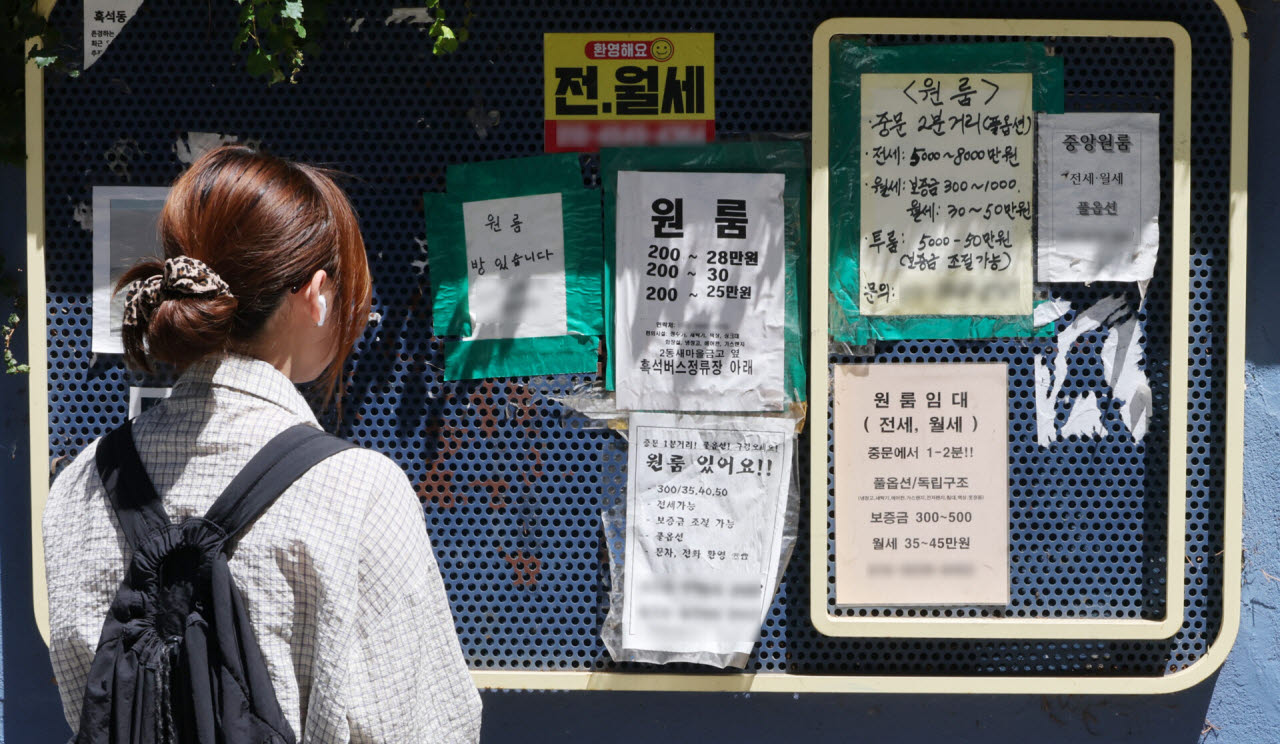
최근 서울의 고가 아파트를 중심으로 집값이 빠르게 상승하면서 상위층의 거주 주택 가격을 끌어올렸을 가능성도 제기된다. 여기에 상위층이 보유한 투자·임대용 주택까지 고려하면 실제 부동산 자산 격차는 통계에 나타난 수준보다 더 클 수 있다는 분석이다.
김광석 한국경제산업연구원 경제연구실장은 “정부도 부동산 양극화 해소에 상당한 관심을 기울이고 있지만, 주택 등 자산 가격이 결국 시장에서 결정되다 보니 성과가 나오지 않은 것”이라고 진단했다.
이어 “집값 안정에 초점을 맞추다 보면 주거 안정에 도움이 되지 않을 수 있다”며 “전월세 임차 가구를 위한 임차 주택 확대와 청년·신혼부부 대상 아파트 공공분양 확대 등 주거 취약계층의 주거 안정 대책에 더욱 초점을 맞춰야 한다”고 강조했다.
이선화 국회미래연구원 선임연구위원도 최근 작성한 ‘자산 불평등과 보유세 중장기 개편 과제’ 보고서에서 “한국은 가계 자산의 약 70%가 부동산에 집중돼 있어 지역 간·세대 간 자산 격차 확대의 영향이 더욱 크게 작용할 수 있다”고 지적했다.
이 연구위원은 보유세 개편과 관련해 “중장기적으로 주택 수별 차등을 줄이고 자산 가액을 기준으로 과세하는 단계적 개편이 필요하다”면서도 “주택가격과 자산 격차 문제는 다른 자산 관련 세제뿐 아니라 거시금융환경, 가계 자산 배분, 주거복지, 주택공급 등 관련 정책과 연계해 종합적으로 추진해야 한다”고 덧붙였다.