일각에서는 성장성 높은 미국 자회사가 현지에서 투자 재원을 조달하는 선택지까지 일률적으로 금기시하는 게 바람직하냐는 지적이 나온다. 현대차그룹의 보스턴다이나믹스, LG전자의 베어로보틱스 등의 상장 가능성까지 거론되는 만큼, 이번 사례를 계기로 주주 보호와 기업의 자금조달 자율성 사이의 기준을 보다 정교하게 마련해야 한다는 목소리가 적지 않다.
|

산업계는 SK하이닉스가 솔리다임의 프리IPO(상장 전 투자유치)와 IPO 검토를 중단하자 긴장감이 역력하다.
솔리다임은 SK하이닉스가 2021년 90억달러를 들여 인텔의 낸드플래시·SSD 사업을 인수해 출범시킨 미국 자회사다. 최근 인공지능(AI) 데이터센터 확대로 고용량 기업용 솔리드스테이트드라이브(eSSD) 수요가 급증하면서 성장성이 다시 부각되고 있다. 중국 다롄 공장에서 낸드를 생산하는 솔리다임은 기존 생산능력만으로 늘어나는 AI 메모리 수요에 대응하는 데 한계가 있어 미국 내 추가 생산시설 확보 필요성이 커졌다.
IPO를 통해 외부자본을 활용하면 SK하이닉스가 보유한 현금을 고대역폭메모리(HBM) 등 본업 투자에 활용하고 배당이나 자사주 매입·소각 등 주주환원 여력까지 넓힐 수 있다는 판단이었다.
SK하이닉스는 현재 기업가치에 충분히 반영되지 않은 솔리다임의 성장 잠재력이 별도 상장을 통해 명확하게 평가 받을 수 있다고 봤다. 로이터는 앞서 솔리다임이 최대 1500억달러의 기업가치를 인정받고 약 150억달러(약 20조원)를 조달하는 방안을 검토했다고 전했다. 미국의 반도체 생산공장 현지화 압박과 마이크론의 미국 내 증설 경쟁까지 감안하면, 현지 자본시장을 활용한 자금조달은 미국 생산 거점 확보와 적기 투자에 유리한 측면이 있다.
SK그룹은 이번 IPO 중단으로 다른 자금 확보 방안을 모색해야 하는 처지에 몰렸다. 업계에서는 직접 투자나 전략적 투자자 유치, 합작법인(JV), 프로젝트별 펀드 등이 가능할 것으로 보고 있지만, 나스닥 상장보다 그 효과가 떨어진다는 게 업계와 시장의 냉정한 평가다.
‘해외 상장=주주가치 훼손’ 일률적 잣대 안돼
문제는 비슷한 논란이 다른 대기업에서 반복될 가능성이 크다는 점이다. 현대차그룹은 미국 로봇 자회사 보스턴다이나믹스의 나스닥 상장을 검토 중이고, LG전자의 미국 로봇 자회사 베어로보틱스 역시 미국 IPO를 추진 중인 것으로 알려졌다. 산업계 한 고위인사는 “금융당국이 주주가치 훼손 가능성을 사전에 들여다볼 필요가 있고, 중복 상장으로 볼 여지가 있다는 점도 인지하고 있다”면서도 “해외 자회사 상장 자체를 일률적으로 막는 것도 기업의 투자 자율성 측면에서 바람직한지 따져봐야 한다”고 했다. 기업이 스스로 판단하고 주주들에 투명하게 설득할 일이지, 당국이 과도하게 개입할 일은 아니라는 것이다.
|
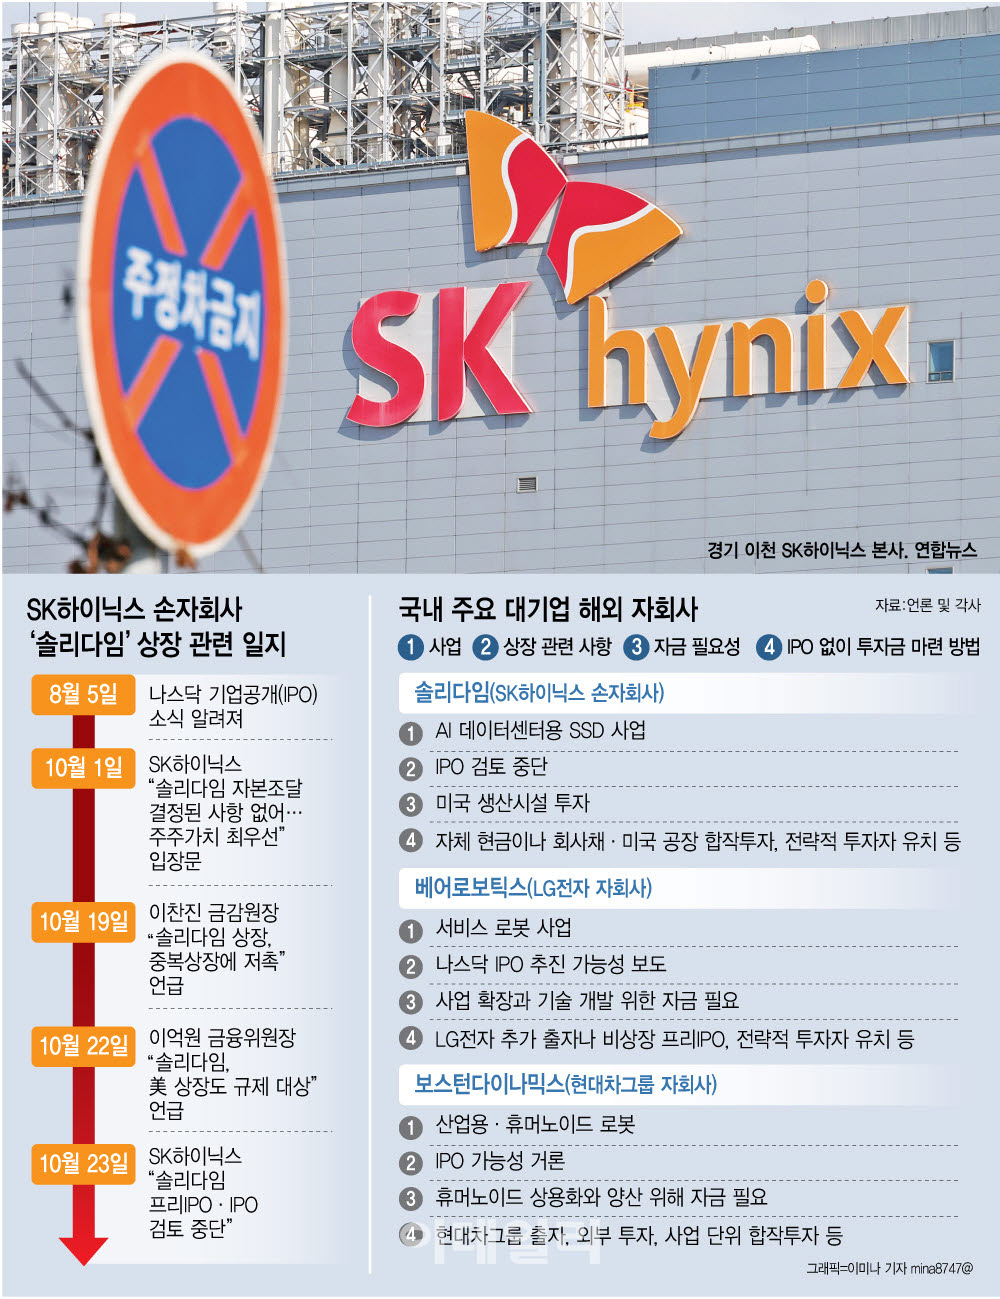
이번 사례를 통해 미국 상장시 국내 모회사 일반주주에 대한 보호 의무에서 자유롭기 어렵다는 점도 분명해졌다. 예컨대 보스턴다이나믹스는 향후 상장을 추진할 경우 현대차, 기아, 현대모비스 등 출자 계열사 주주에게 어떤 이익이 돌아가는지를 설명해야 할 전망이다. 금융시장 한 관계자는 “해외 자회사 상장을 일률적인 잣대로 판단해 금기시하기보다 상장 목적, 신주·구주 비중, 상장 후 모회사 지분, 자회사 가치 상승 등이 기존 주주에게 어떻게 돌아가는지를 함께 봐야 한다”고 말했다.