|
백화점 부문이 실적을 견인했다. 3분기 기존점 성장률은 8%를 기록했다. 주식시장 변동성이 확대됐지만 양호한 소비심리가 이어진 가운데 국내 패션 등 고마진 경기민감 상품군과 외국인 관광객 매출이 증가하며 성장세를 이어갔다. 높은 매출 성장과 패션 부문 호조에 힘입어 백화점 영업이익은 전년 동기 대비 28% 증가했다.
하지만 백화점 성장률은 상반기보다 다소 둔화했다. 상반기와 달리 3분기에는 명품 가격 인상 효과가 없었고, 환율 하락으로 해외여행객이 늘어난 영향이다. 대신증권은 하반기 증시 부진과 높은 기저 부담도 백화점 성장률에 영향을 줄 것으로 내다봤다.
면세점도 실적 개선세를 이어갔다. 상반기 DF2 운영을 시작한 이후 국내외 관광객이 증가하면서 3분기 영업이익은 32억원으로 전년 동기 13억원보다 늘었다. 특히 자회사 지누스의 수익성 회복이 두드러졌다. 미국 관세 영향으로 영업적자가 이어졌지만 3분기 적자 규모는 125억원으로 상반기 평균 280억원보다 크게 줄었다.
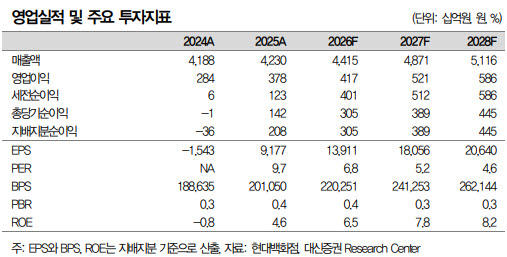
대신증권은 목표주가 산정에 적용한 밸류에이션을 낮췄다. 코스피 밸류에이션 조정을 반영해 내년 예상 PER 7배를 적용하면서 목표주가를 기존보다 24% 하향한 13만원으로 제시했다. 다만 현재 주가는 내년 예상 PER 4.7배 수준으로 저평가돼 있다고 평가했다.
유 연구원은 “4분기 연말 소비에 대한 기대감이 여전히 유효하고 지누스의 실적 개선도 이어질 수 있다는 점에서 백화점 3사 가운데 가장 무난한 투자 선택지”라고 판단했다.