이 기사는 2026년11월17일 06시30분에 마켓인 프리미엄 콘텐츠로 선공개 되었습니다.
[이데일리 마켓in 송승현 허지은 기자] "벌레가 든 사과를 파는데, 홈플러스는 그냥 매대에 진열해 판 거고 JTBC는 공모(公募)라는 친환경 인증을 붙여 판 겁니다."
이복현 전 금융감독원장은 서울 중구에 위치한 자신의 사무실에 진행된 이데일리와의 인터뷰에서 중앙그룹 채권 사태를 이렇게 요약했다. 금감원장에서 물러난 뒤 처음 맡은 사건이다. 수임한 지 석 달, 그가 대리하는 개인 피해자는 286명, 위임받은 채권만 300억원대다. 변호인단 자체 집계로는 계좌 450여개, 투자금 760억원가량이 걸려 있다.
|

투자적격이 넉 달 만에 부도…신종자본증권에 가려진 자본잠식
중앙그룹 계열사가 찍은 회사채와 전자단기사채는 발행 당시 투자적격 등급을 받았다. 그러나 JTBC가 지난 6월 차입금을 갚지 못하면서 중앙홀딩스·콘텐트리중앙·메가박스중앙 등이 잇따라 회생을 신청했다. 적격 등급 채권이 넉 달여 만에 부도로 돌아선 셈이다.
중앙그룹 사태는 올해 자본시장을 흔든 대표적 개인투자자 피해 사건으로 꼽힌다. 중앙홀딩스를 정점으로 중앙일보·JTBC·콘텐트리중앙·메가박스 등 수십 개 계열사를 거느린 미디어 그룹은 올 들어 계열사를 통해 회사채와 전자단기사채, 신종자본증권을 잇따라 발행했다. 이들 가운데 일부는 주관사를 내세운 공모 발행이었다. 그러나 JTBC가 지난 6월 유동화 차입금을 갚지 못하자 유동성 위기가 그룹 전체로 번졌고, 중앙홀딩스·콘텐트리중앙·메가박스중앙·중앙피앤아이에 이어 JTBC까지 차례로 회생절차에 들어갔다. 국내 계열사 대부분이 비상장사여서 외부에서 재무 상태를 들여다볼 창구가 마땅치 않았던 점이 피해를 키웠다. 그 사이 채권은 기관이 아닌 개인의 손으로 흘러들어갔다. 투자적격 등급과 공모라는 외형이 '그룹 이름값은 안전하다'는 믿음을 떠받쳤지만, 정작 상환 능력을 좌우하는 계열 전반의 재무 위험은 개인이 확인할 길이 없었다.
이 과정에서 그룹의 자금 사정을 가린 핵심 장치가 신종자본증권이었다는 게 이 전 원장의 분석이다. 영구채 성격의 신종자본증권은 발행하면 회계상 자본으로 잡혀, 계열사끼리 꼬리를 물듯 서로 인수해주면 그룹 전체의 자본이 부풀고 자본잠식이 가려진다. 적자가 쌓이면 다시 공모채를 찍어 메우고, 들어온 돈을 계열사에 대여금으로 넘겨 돌려막는 구조도 반복됐다. 특수목적법인(SPC)이 단기 유동화증권을 찍어 시장에 유통시키다 소화되지 않으면 발행 주체가 되사는 일까지 있었다고 그는 전했다. 이에 대해 이 전 원장은 “그런데도 이런 재무 상태는 사업보고서나 상품설명서 어디에도 제대로 담기지 않았다”고 지적했다.
작동 않은 문지기들…"도장만 찍을 거면 신용평가 왜 하나"
이 전 원장은 민간에 나와 사건을 들여다보며 시장을 보는 눈이 달라졌다고 했다. 금융회사는 진입장벽이 높은 규제산업이자 사실상 독점적 플랫폼이어서 ‘들어오면 돈 벌기 좋은 구조’인 만큼, 정보 비대칭이 큰 시장에서 게이트키퍼 역할을 해야 한다는 것이 그의 지론이다. 하지만 현실은 달랐다. 그는 "제가 피해자들을 대리하다보니 중립적이라고까지는 못 하겠지만, 생각보다 훨씬 더 좋게 말하면 공격적이고 나쁘게 말하면 금융회사들이 약탈적인 방식으로 영업을 하더라"고 말했다. 발행사·회계법인·주관사·신용평가사 가운데 누구 하나라도 문지기 노릇을 했다면 중간에 걸러졌을 거래라는 얘기다.
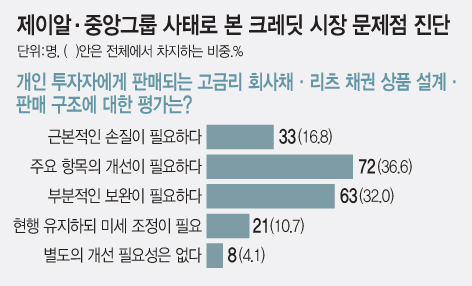
문제는 그 문지기들이 작동하지 않았다는 데 있다. 이 전 원장은 기관 수요가 줄면서 비우량물이 개인에게 떠넘겨지는 구조를 짚었다. 과거 100억원어치를 발행하면 기관이 대부분을 소화했다면, 지금은 발행액이 200~300억원으로 늘어난 가운데 기관은 일부만 받고 나머지를 개인에게 판다는 것이다. 그는 "기관 물량으로 뿌려졌다고 하지만 실제로 리테일(개인 투자자들)로 셀다운된 정보는 어디에도 없다"고 짚었다. 사건 수임 후 관련 자료들을 살펴보니 상품설명서는 사후에 꾸며지기 일쑤고, 위험 고지란에 체크조차 안 된 경우도 있었다고 전했다.
신용평가에 대해서도 그는 할 말이 많았다. JTBC 채권은 발행 당시 BBB 등급을 받았다. 신용평가회사(신평사)는 평가의견에 모회사·계열사의 변제 능력을 반영하지 않는다고 적시했는데, 이는 뒤집으면 "계열사가 돈을 넣어줄 여력이 없다"는 뜻을 에둘러 말한 것이라고 그는 해석했다. 그런데도 주관사는 투자자에게 그룹의 변제 능력이 든든하다는 식으로 거꾸로 설명했다는 게 변호인단의 주장이다. 그는 신평사가 사실상 독점 구조라 쉽게 대체할 수 없다는 점은 인정하면서도 "그럼에도 그렇게 도장만 찍어주는 식이 맞는지에 대한 책임 문제는 이전부터 꾸준하게 제기돼 왔다"는 입장을 내비쳤다. 글로벌 금융위기 때 구조화채권 평가로 불거진, '신평사가 자기가 매긴 등급에 담긴 위험을 제대로 평가했느냐'는 해묵은 물음이 이번에도 반복됐다는 것이다.
|
"썩은 사과 가려낼 책임, 개인에게만 지울 순 없다"
이 전 원장은 홍콩 홍콩항셍중국기업지수(H지수) 주가연계증권(ELS)과 홈플러스 단기사채 사태를 금감원장으로서 다뤘고, 지금은 피해자들 편에 서 있다. 그는 ELS는 상품 구조를 설명하지 않은 것이지 상품 자체가 썩은 것은 아니었다고 봤다. 반면 홈플러스와 JTBC로 오면서는 "썩은 사과를 판 것"이고, 중앙그룹 사태는 공모라는 외피까지 씌운 만큼 비난 가능성이 더 크다고 했다. 자본시장 선진화를 위해 당국에서 애썼지만 "외양은 커졌어도 뭐가 바뀌었는지 모르겠더라"는 자성도 내놨다. 몇백 명이 수천억원을 잃어도 개인이 변호사를 선임하지 않으면 아무것도 못 하는, 개인 무한책임의 시대가 됐다는 것이다. 썩은 사과를 가려낼 책임을 개인에게만 지울 수는 없다는 게 그의 결론이다.
중앙그룹 채권 사태가 재발되지 않기 위해 그가 꼽은 가장 현실적인 대안은 ‘공시 강화’이다. 기관 인수로 포장됐지만 실제로는 개인에게 흘러간 유통 경로, 신종자본증권을 계열사끼리 돌려 발행해 자본잠식을 가린 구조 같은 핵심 정보가 어디에도 드러나지 않았다는 것이다. 그는 특히 신종자본증권을 상호 인수하고도 대여금을 손상 처리하지 않은 회계를 두고 "주석 사항으로라도 공시했어야 했고, 제가 보기엔 분식(粉飾) 성격도 있다"고 했다. "이 정보를 알았다면 투자하지 않았을 것"이라는 게 피해자들을 만난 그의 결론이다. 과도한 공시가 시장을 위축시킨다는 반론을 인정하면서도, 일정 등급 이하나 오너 지배 기업에 대해서는 발행·유통 정보가 더 드러나야 한다고 봤다.
투자적격인 BBB 채권을 산 책임은 개인에게 있다는 반론에 대해 그는 "정당한 지적"이라면서도 "자기책임 원칙은 적정한 정보 제공이 전제"라고 선을 그었다. "최소한 그레이(gray·애매하고 위험한 상태)면 그레이라고는 말해줘야 한다"는 것이다. 공모채와 달리 전자단기사채 등에는 개인 채권자가 집단으로 의견을 낼 통로조차 없다는 점도 과제로 꼽았다. 디폴트 전에라도 목소리를 낼 수 있는 구조가 필요한데 "피해자들이 큰돈을 써서 변호사를 선임해야 겨우 정리되는 지금의 제도는 문제가 있다"고 했다.
[이 기사는 이데일리가 제작한 37회 SRE(Survey of credit Rating by Edaily) 책자에 게재된 내용입니다.]