|
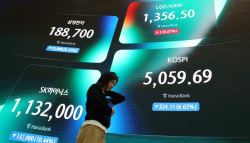
조 연구원은 “금요일 반등을 정책 불확실성 해소나 추세 회복이 확인된 것으로 받아들이기는 이르다”면서도 “최근 하락의 속도와 쏠림을 감안하면 작은 우려 완화에도 반등이 크게 나타날 수 있는 환경”이라고 말했다.
AI 투자에 대한 우려의 성격이 바뀌었다고 짚었다. 그는 “기존에는 빅테크의 과도한 설비투자가 잉여현금흐름(FCF)을 압박하고 투자 회수 기간을 늘린다는 점이 핵심이었다면, 이제는 전력 확보와 계통 연결, 지역사회 반발과 인허가가 데이터센터 증설 속도 자체를 제약할 수 있다는 우려가 더해졌다”며 “시장은 이미 발표된 투자액보다 향후 증설 계획의 실현 가능성과 소요 시간을 다시 평가하고 있다”고 분석했다. 다만 “착공 지연과 최종 수요 소멸은 구분할 필요가 있다”며 “관련 기업들의 시장 소통에서는 ‘투자 계획 유지’라는 표현보다 납기, 전력 연결, 고객 인수 일정과 실제 매출 전환 속도를 확인해야 한다”고 조언했다.
거시 경제와 신용 지표는 아직 양호하다고 평가했다. 조 연구원은 “주식시장 급락을 광범위한 경기·신용 위축으로 연결할 근거는 아직 제한적”이라며 “광범위한 신용 압박보다는 AI 투자 사이클의 확장 속도와 주식 위험 프리미엄을 재평가하는 국면에 무게가 실린다”고 설명했다.
이번 주에는 미국 물가와 AI 인프라 기업의 실적이 핵심 변수가 될 전망이다. 한국 시간 기준 10일 밤 미국 10월 소비자물가지수(CPI), 11일 새벽 코어위브 실적, 12일 밤 네비우스 실적, 13일 밤 미국 10월 생산자물가지수(PPI) 발표가 예정돼 있다.
조 연구원은 “네오클라우드 실적 발표에서는 기존 실적보다 지난주 화두였던 중간선거 결과에 대한 대응과 계획이 더 중요해질 수 있다”며 “주말 중 코어위브는 민주당 소속 텍사스 주지사 당선인인 지나 히노호사에게 신규 데이터센터 규제 강화는 수용하되 이미 허가받은 프로젝트는 예정대로 완공할 수 있도록 보장해달라는 서한을 보냈다”고 전했다. 10일 TSMC의 10월 매출과 13일 시스코·어플라이드머티어리얼즈 실적도 반도체·네트워크·장비 수요를 교차 점검할 지점으로 꼽았다.
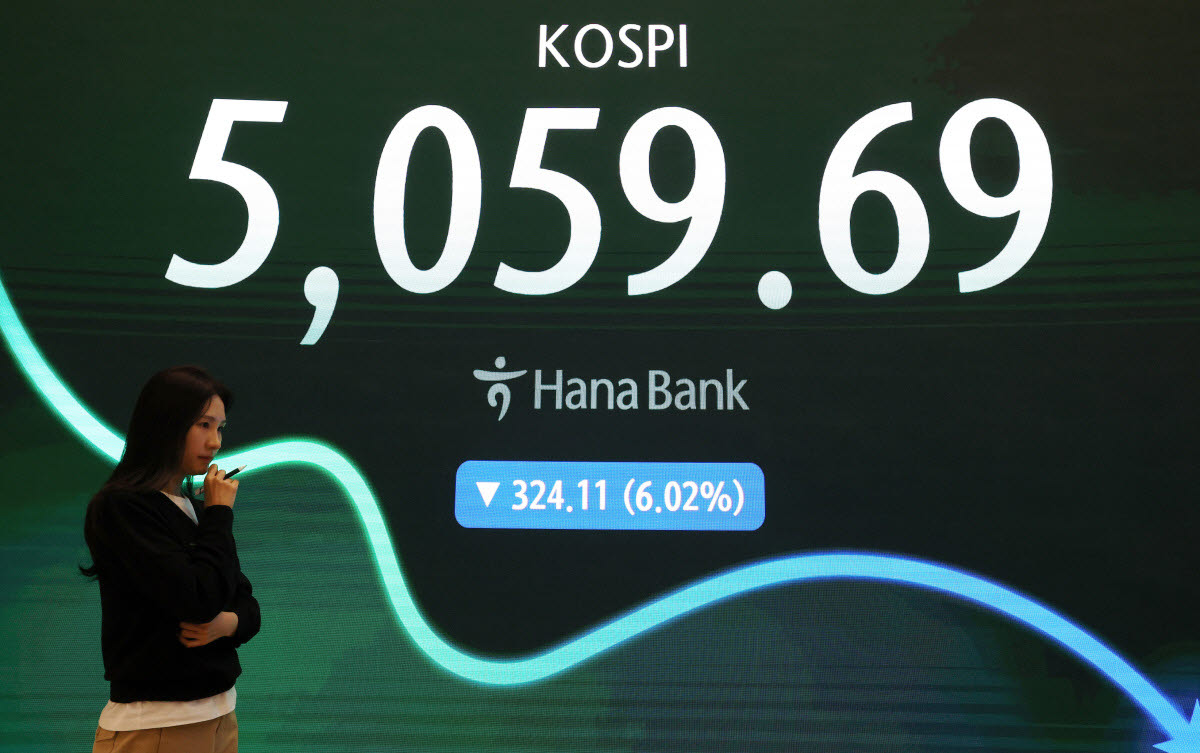
조 연구원은 “국내 증시는 주가 낙폭, 상승·하락 종목 비율, 밸류에이션, 외국인 수급 등 모든 지표에서 이미 극악의 상황”이라며 “작은 트리거만 생긴다면 전방위적인 가격 회복이 예상된다”고 내다봤다.