|
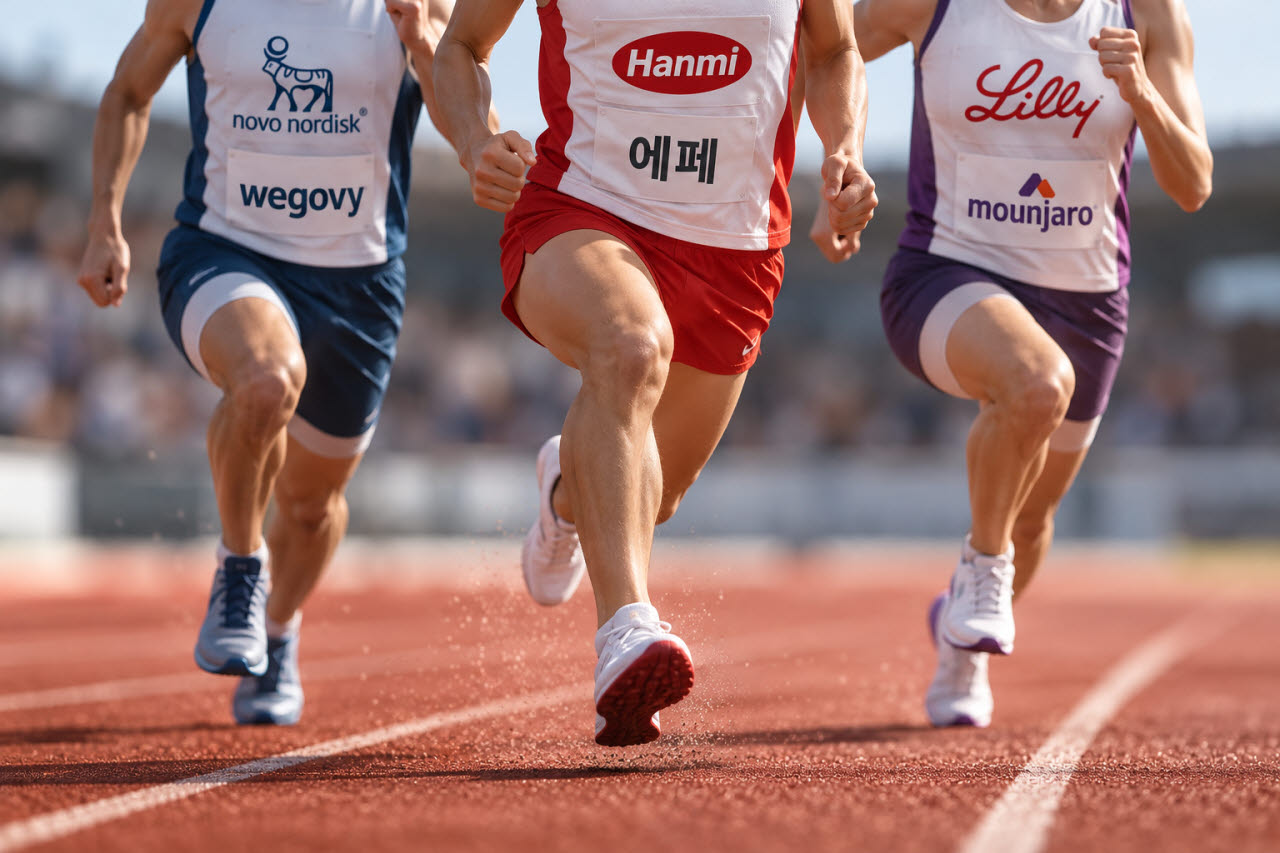
에페는 가격 경쟁력을 앞세워 비만치료제 시장에 진입한다. 한미약품은 국내 임상 3상에서 448명을 대상으로 40주간 투약한 결과 평균 9.75%의 체중 감소를 확인했다. 한국투자증권은 에페의 내년 매출액을 1287억원으로 추정했다. 초기 투약 비용을 낮춰 환자 접근성을 높이고 처방 확대를 통해 매출을 키운다는 구상이다. 투약 용량이 높아지면 4주분 공급가는 6㎎ 기준 22만 8800원, 8㎎ 27만 7200원, 10㎎ 29만 9200원으로 올라간다. 이에 따라 초기 가격 경쟁력이 실제 처방 확대와 장기 투약 수요로 이어질지가 상업화 성과를 가를 전망이다.
한미약품의 단기 실적은 부담 요인이다. 한국투자증권은 3분기 매출액을 3740억원, 영업이익을 375억원으로 추정했다. 매출은 전년 동기 대비 3% 늘지만 영업이익은 32% 감소하는 수준이다. 북경한미 실적 부진 등을 반영해 목표주가는 73만원으로 10% 낮췄지만 투자의견 매수는 유지했다. 제넨텍 관련 기술료 수익 인식 시점이 3분기에서 4분기로 이연된 점도 영업이익 전망에 영향을 미쳤다. 에페의 상업화 성과와 후속 신약 개발이 향후 실적 회복의 주요 변수로 꼽힌다.
한미약품의 후속 파이프라인도 주목할 부분이다. 에포시페그트루타이드는 GLP-1과 GIP, 글루카곤 수용체를 동시에 겨냥하는 삼중작용제 후보물질이다. 비만 치료를 넘어 대사이상 관련 지방간염(MASH)으로 개발 범위를 넓히고 있다. 미국 임상 2b상을 마치고 데이터 분석을 진행 중이며, 임상 결과에 따라 추가 기술이전 가능성도 관심사다. 에페가 단기 매출을 담당한다면 후속 후보물질은 한미약품의 중장기 성장성을 가늠할 변수다.
후발 주자의 개발 경쟁도 이어지고 있다. HK이노엔은 GLP-1 수용체 작용제 계열 비만치료제 후보물질 에크노글루타이드의 국내 임상 3상을 진행하고 있다. 중국 파트너사 사이윈드 바이오사이언스는 비만 청소년을 대상으로 한 임상 1b상 결과를 발표했다. 20주차에 에크노글루타이드 투여군의 체중은 기저치 대비 10.4~12.1% 감소했다. 성인 비만치료제 개발에 이어 청소년 적응증으로도 연구 범위를 넓히는 모습이다. 국내 임상 결과와 향후 허가 일정이 후발 주자로서의 경쟁력을 결정할 전망이다.
글로벌 제약사 일라이 릴리는 마운자로로 국내 시장에서 경쟁하는 동시에 경구용 비만치료제 파운다요와 차세대 후보물질 레타트루타이드 개발을 추진하고 있다. 경구용 치료제는 주사제 투약을 부담스러워하는 환자에게 새로운 선택지가 될 수 있다. 레타트루타이드 역시 복수의 수용체를 겨냥하는 후보물질로, 향후 임상 결과에 따라 차세대 비만치료제 시장의 경쟁 구도에 영향을 줄 수 있다. 노보 노디스크의 위고비까지 경쟁하는 가운데 비만약 시장은 가격뿐 아니라 체중 감량 효과와 부작용, 투약 편의성을 둘러싼 경쟁으로 확대되고 있다.
위해주 한국투자증권 연구원은 “에페는 위고비 대비 초기 투약 비용이 37%, 유지요법 기준 17% 저렴하게 책정돼 접근성을 높였다”며 “초기 월 투약 비용이 12만 9000원 수준으로 낮아 초기 침투율 확대에 긍정적인 영향을 미칠 것”이라고 전망했다. 이어 “비용 대비 효능과 부작용 체감 정도가 매출에 영향을 줄 것”이라며 “삼중작용제 에포시페그트루타이드는 미국 MASH 임상 2b상 종료 후 데이터 분석 단계에 있어 결과와 기술이전 가능성에도 주목할 필요가 있다”고 덧붙였다.