김준영 iM증권 연구원은 12일 보고서에서 “마이크론의 SK하이닉스 대비 주가수익비율(PER) 프리미엄은 1.60배로, 9월 중순 1.40배까지 좁혀졌다가 한 달 만에 다시 벌어졌다”고 밝혔다. SK하이닉스의 12개월 선행 PER이 지난달 23일 4.46배에서 3.70배로 17% 내려오는 동안 마이크론은 5.9~6.9배에 머물렀다.
|
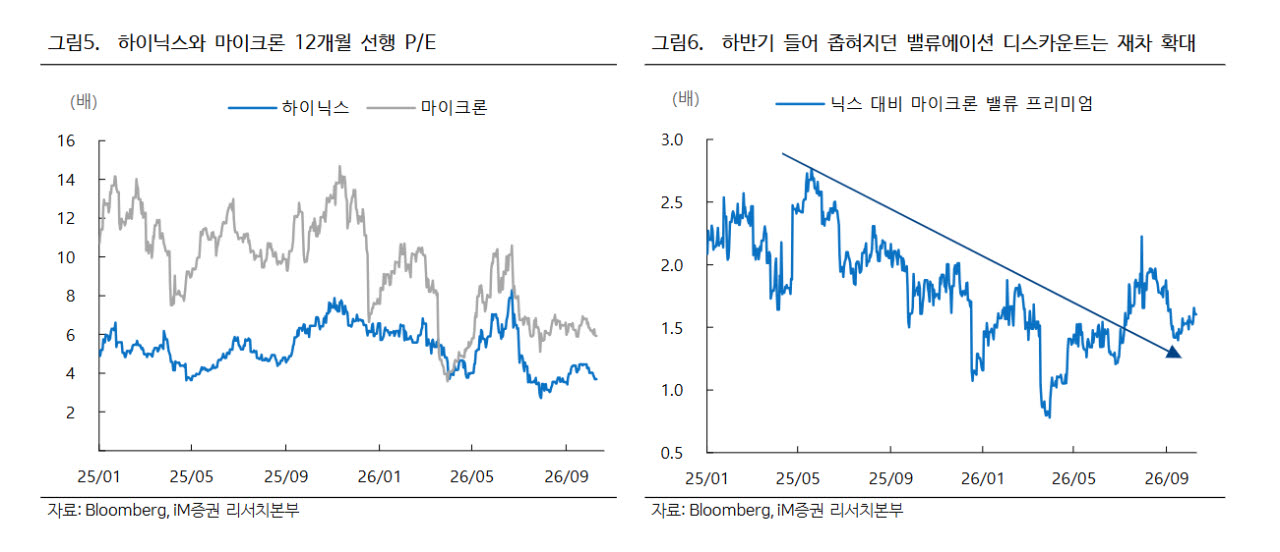
김 연구원은 할인이 다시 커진 원인으로 두 가지를 꼽았다. 우선 추석 연휴 뒤 첫 거래일인 지난달 28일 외국인이 코스피에서 3조2400억원을 순매도했고, 삼성전자(005930)와 SK하이닉스가 각각 5% 넘게 빠졌다. 이후에도 외국인 수급은 돌아오지 않고 있다.
김 연구원이 더 크게 본 요인은 솔리다임 미국 상장설이 지주사형 할인 우려를 자극했다는 점이다. 김 연구원은 “솔리다임 상장을 하지 않으면 자금 조달 여력이 축소돼 주주환원 규모가 줄어들 수 있다”며 “구조적인 디스카운트 요인을 해소하기 어려운 진퇴양난의 상황에서 국내 주주들의 센티먼트(심리)에 직접적인 영향이 더 적은 자회사 상장을 선택했을 것으로 보인다”고 분석했다.
40조원 규모의 자사주 매입·소각은 이달 중순까지 이어진다. 다만 김 연구원은 “소각은 주가를 지지하는 요인일 뿐 멀티플을 바꾸지는 못하고, 오히려 주당순이익(EPS)을 높여 선행 PER을 기계적으로 낮춘다”며 “사이클 피크 이익 할인을 줄이려면 2028년 이후 이익 지속성이 확인돼야 한다”고 말했다. 그는 “프리미엄 축소를 기대할 수 있는 변곡점은 10월 말 3분기 실적과 함께 나올 추가 환원책”이라고 짚었다.
미국 증시는 AI 쏠림이 해소되는 흐름이다. 스탠다드앤드푸어스(S&P)500 지수가 신고가 랠리를 이어가는 가운데 지난주 필라델피아 반도체지수는 4.3% 하락했고 유틸리티(4.0%), 소프트웨어(3.9%), 필수소비재(3.6%), 헬스케어(2.8%)는 올랐다. 9월 고용이 2만9000명 증가에 그치면서 10월 연방공개시장위원회(FOMC) 금리 인상 확률은 9월 말 60%대 후반에서 18~25%로 내려왔지만, 성장주 대신 방어주와 에너지·금융이 올랐다.
김 연구원은 AI 대형주 밸류에이션을 누르는 것이 금리만은 아니라고 봤다. 매그니피센트7(M7)의 12개월 선행 PER은 24.6배로, 지난해 10월 말 고점(32.6배)보다 8배포인트 낮고 장기 평균(29.3배)의 -1 표준편차(24.8배)를 밑돈다. 같은 기간 다우지수는 20~22배를 유지했다.
김 연구원은 “문제는 매출·투자·자금조달이 같은 몇 개 회사 사이를 돌고 있다는 점”이라며 “한국 증시가 중복상장 때문에 할인받는 것과 닮은 구조”라고 지적했다. 마이크로소프트가 오픈AI에서 인식한 매출은 241억달러이고, 앤트로픽은 지난해 매출의 47%가 아마존·구글 클라우드를 거쳐 나왔다. 아마존의 2분기 세전이익 809억달러 가운데 약 3분의 2는 앤트로픽 지분 평가이익이었다. 김 연구원은 “미국 AI 생태계는 중복상장은 아니지만 투자와 매출과 평가이익이 같은 돈을 여러 번 세고 있다”며 “시장이 이 이익에 과거와 같은 멀티플을 주지 않는 것은 자연스럽다”고 말했다.
다음 시험대로는 11월 중순 전후로 거론되는 앤트로픽 상장을 지목했다. 김 연구원은 “상장되면 AI랩의 가치를 매일 시장이 다시 매기고, 아마존·구글의 평가이익도 일일 주가를 따라 움직인다”며 “지금까지 이익을 끌어올린 평가이익이 반대로 이익을 깎을 수 있고, 초대형 상장의 유동성 흡수도 부담”이라고 분석했다.