|

5.36%까지 치솟은 10년물…강한 입찰에 한숨 돌려
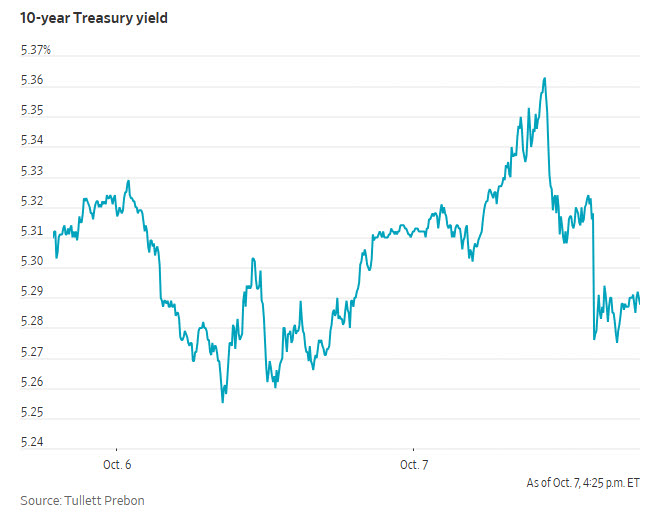
이날 증시를 가장 강하게 압박한 것은 장기금리였다. 미국 10년물 국채금리는 장중 5.365%까지 치솟아 2002년 4월 이후 최고치를 기록했다. 30년물 금리도 5.732%까지 올라 2002년 5월 이후 가장 높은 수준을 나타냈다.
국제유가 상승에 따른 인플레이션 우려에 미국 정부의 재정 문제, AI 인프라 투자에 필요한 기업들의 대규모 차입까지 겹치면서 채권 투자자들이 더 높은 금리를 요구하고 있다. 블룸버그는 인플레이션과 정부 지출, AI 투자용 기업 차입 증가가 채권 보유에 대한 추가 보상을 요구하게 만드는 요인이라고 분석했다.
다만 오후 들어 분위기는 다소 진정됐다. 미 재무부가 실시한 390억달러(약 52조2800억원) 규모 10년물 국채 입찰에서 강한 투자 수요가 확인됐다. 10년물 금리는 장중 5.361%까지 올랐다가 5.276%로 거래를 마쳤다. 주가도 장중 낙폭을 일부 만회했다.
빌 머츠 US뱅크자산운용 자본시장리서치 책임자는 응찰률과 간접입찰자 참여가 “상당히 강했다”고 평가했다. 그는 “지난 15~20년간 시장이 익숙해진 수준보다 금리가 상당히 높아졌는데도 투자 수요가 확인됐다”면서도 다른 변수들도 많기 때문에 이번 입찰 하나만으로 판단해서는 안 된다고 말했다.
국제유가가 장중 상승세를 반납한 것도 시장의 부담을 덜었다. 서부텍사스산원유(WTI)는 전 거래일 대비 1.3% 내린 배럴당 88.28달러, 브렌트유는 0.4% 하락한 100.20달러에 거래를 마쳤다.
토머스 마틴 글로벌트(GLOBALT) 선임 포트폴리오 매니저는 투자자들이 “유가가 내려가고, 그 결과 금리도 내려가 증시에 도움이 되기를 기다려왔다”고 말했다. 그는 당초 3분기에 증시 조정이 예상됐지만 실제로는 나타나지 않았다면서 “이제 일부 이익을 실현하자”는 심리가 나타나고 있다고 진단했다.
|
이날 공개된 연방준비제도(Fed·연준)의 9월 연방공개시장위원회(FOMC) 의사록은 추가 금리 인상 가능성을 열어뒀다. 대부분의 참석자는 연말까지 한 차례 추가 금리 인상이 적절할 가능성이 높다고 판단했다. 다만 향후 정책 결정은 경제지표와 경제 전망, 위험 균형에 달려 있다고 강조했다.
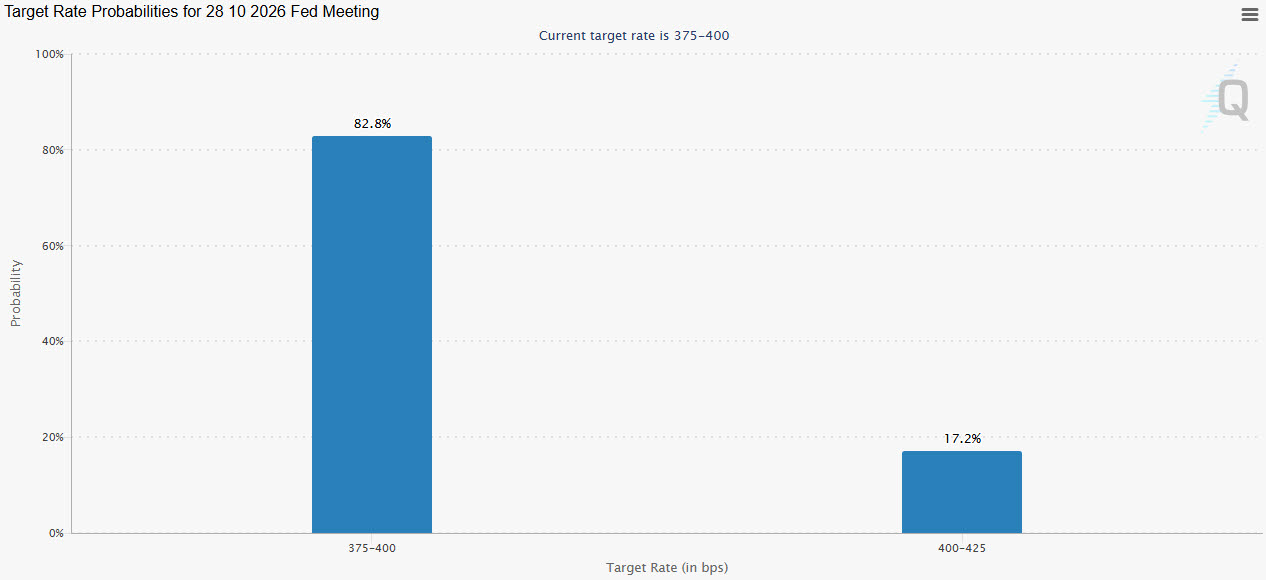
시장은 의사록에 크게 동요하지 않았다. 시카고상품거래소(CME) 페드워치에 따르면 10월 회의에서 금리를 다시 올릴 확률은 17.2%로 일주일 전 37.6%에서 크게 낮아졌다. 지난주 발표된 9월 비농업 고용이 2만9000명 증가에 그치면서 연준이 당장 연속 인상에 나서기 어렵다는 판단이 반영된 것으로 풀이된다.
마틴은 “새로운 데이터가 나올 때마다 시장의 연준 전망은 오르내릴 것”이라면서도 “추가 금리 인상 기대는 여전히 있지만 매 회의마다 올린다는 의미는 아니다. 시장은 10월에는 동결할 것이라고 말하고 있다”고 설명했다.
반면 연내 추가 인상 가능성 자체를 가볍게 볼 수 없다는 지적도 나온다. 데이비드 러셀 트레이드스테이션 전략가는 “현재 정책이 매우 제약적이지 않기 때문에 올해 추가 금리 인상이 있을 가능성이 높다”며 “인플레이션이 목표치를 웃돌고 대부분의 경제활동 지표가 강한 상황에서 물가 안정이 연준의 가장 중요한 책무”라고 말했다.
|
높은 금리는 이날 증시의 주도주였던 기술주에도 부담을 줬다. 올해 들어 80% 넘게 급등한 필라델피아 반도체지수는 이날 1.2% 하락했다. 메타플랫폼스는 2% 넘게 내렸고 크라우드스트라이크는 약 5%, 팔로알토네트웍스는 3% 넘게 떨어졌다. 시장에서는 높은 자금조달 비용이 막대한 자금이 필요한 AI 인프라 투자를 제약할 수 있다는 우려가 나왔다.
전날 스페이스X가 엔비디아 AI칩 구매 자금을 마련하기 위해 400억달러 규모의 자금조달을 추진한다는 소식도 투자자들의 경계감을 키웠다. 스페이스X는 이날 2.5% 하락했다. AI 투자 확대를 위한 기업 차입이 급증하면서 시장의 관심은 투자 규모 자체에서 그 투자가 얼마나 빨리 수익으로 돌아올 수 있느냐로 이동하고 있다.
마이크 딕슨 호라이즌인베스트먼츠 리서치·퀀트전략 책임자는 현재 금리 수준과 최근의 상승세를 감안하면 기업 실적에서 “오차범위가 좁아졌다(margin for error has narrowed)”고 진단했다. 높은 금리가 주가 상승을 반드시 막는 것은 아니지만, 시장의 기대를 충족하지 못하는 기업에 대한 부담은 그만큼 커졌다는 의미다. 그는 기업 실적이 여전히 시장을 추가 상승시킬 수 있다고 봤다.
시장 내부의 체감은 3대 지수의 하락폭(-0.2~-0.7%)보다 좋지 않았다. 뉴욕증권거래소에서는 하락 종목이 상승 종목보다 3.34배 많았고, 나스닥에서도 하락 종목이 상승 종목의 2.37배에 달했다. 중소형주 중심 러셀2000지수도 1.3% 떨어졌다.
월가의 시선은 이제 다음 주부터 본격화하는 3분기 실적시즌으로 향한다. 런던증권거래소그룹(LSEG)에 따르면 S&P500 기업의 3분기 이익은 전년동기 대비 30.6% 증가했을 것으로 예상된다. 사상 최고치 부근까지 오른 주가와 5%를 웃도는 장기금리가 공존하려면 기업들이 높아진 기대를 실적으로 증명해야 한다. 특히 AI에 쏟아부은 막대한 자금이 실제 매출과 이익으로 연결되고 있는지가 이번 실적시즌의 핵심 시험대가 될 전망이다.