이현욱 IBK투자증권 연구원은 “금번 실적 서프라이즈의 가장 큰 요인은 북미 OEM 관련 일회성 보상금 반영으로 판단된다”며 “당초 3분기와 4분기에 나눠 반영될 것으로 예상했던 물량 보전 관련 보상금이 3분기에 집중 반영된 영향”이라고 설명했다.
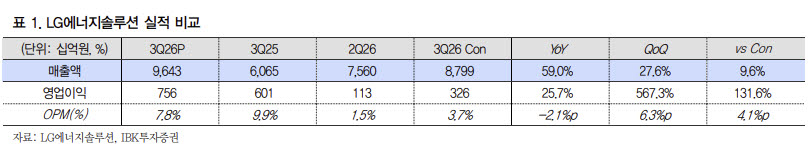
LG에너지솔루션의 3분기 잠정 연결 매출액은 9조6430억원으로 전년 동기 대비 59.0%, 전분기 대비 27.6% 증가했다. 영업이익은 7560억원으로 전년 동기 대비 25.7%, 전분기 대비 567.3% 늘었다. 영업이익률은 7.8%로 전분기보다 6.3%포인트 상승했다.
시장 기대치도 크게 웃돌았다. 3분기 매출액은 컨센서스인 8조7990억원을 9.6% 상회했고, 영업이익은 시장 전망치 3264억원보다 4296억원 많았다. 영업이익 기준 컨센서스 상회율은 131.6%에 달했다.
특히 영업이익은 전분기 1133억원에서 7560억원으로 급증했다. 미국 인플레이션감축법(IRA)에 따른 첨단제조생산세액공제(AMPC)를 제외한 영업이익도 3391억원을 기록했다. AMPC 제외 영업이익률은 3.7% 수준이다.
다만 이번 실적 개선을 본업의 수익성 회복만으로 해석하기는 어렵다는 분석이다. 북미 완성차 고객사로부터 지급받는 물량 보전 관련 보상금이 당초 예상보다 빠르게 반영되면서 영업이익 증가 폭이 확대됐기 때문이다.
이 연구원은 “3분기 반영 규모는 약 3500억~4000억원 규모로 추정한다”고 밝혔다. 이는 시장 기대치를 웃돈 영업이익 규모 4296억원의 상당 부분을 차지하는 수준이다.
AMPC 역시 기존 전망을 웃돌았다. 3분기 AMPC는 4169억원으로 전분기 대비 73.0% 증가했다. IBK투자증권이 예상했던 3800억원보다 약 370억원 많은 규모다.
이 연구원은 “3분기 AMPC는 4169억원으로 당사 예상인 3800억원을 약 370억원 상회했다”고 설명했다. 이어 추가 적격 생산 물량을 약 0.6~0.7기가와트시(GWh)로 추정하고, 배터리 셀 평균판매가격(ASP)을 감안하면 약 900억원의 매출 상향 효과가 발생한 것으로 분석했다.
일회성 요인을 제외하더라도 배터리 사업의 영업 환경이 개선되고 있다는 점은 긍정적으로 평가했다. 특히 북미 ESS용 배터리 생산 확대와 유럽 전기차용 배터리 공급 물량 증가가 가동률 회복을 뒷받침하고 있다는 판단이다.
이 연구원은 “AMPC 제외 영업이익은 3391억원으로 일회성 보상금 영향이 크지만, 북미 ESS와 유럽 EV 물량 증가를 감안하면 본업의 가동률 및 수익성 역시 전분기 대비 개선된 것으로 판단한다”고 밝혔다.
ESS 사업의 생산능력 확대도 향후 실적을 가늠할 주요 변수로 꼽았다. IBK투자증권에 따르면 LG에너지솔루션의 글로벌 ESS 배터리 생산능력은 총 68GWh다. 지역별로는 미국이 57GWh로 대부분을 차지하며 중국 7GWh, 폴란드 3GWh, 한국 1GWh 등이다.
미국 ESS 생산능력은 미시간 홀란드 17GWh, 스텔란티스 합작공장 10GWh, 혼다 합작공장 10GWh, 미시간 랜싱 10GWh, UC2 10GWh 등으로 구성된다.
북미 생산 기반을 확보한 만큼 향후 실제 생산량 확대와 가동 안정화가 실적 개선으로 연결되는지가 중요하다는 분석이다. ESS 배터리 생산이 안정적으로 확대될 경우 AMPC 수혜뿐 아니라 공장 가동률 상승에 따른 수익성 개선도 기대할 수 있다.
반면 북미 전기차 시장의 수요 변화와 고객사 생산 계획 조정은 여전히 변수다. 이번 분기에 반영된 보상금은 일회성 성격이 강한 만큼 향후 실적에서도 같은 수준의 이익 기여를 기대하기는 어렵다.
이에 따라 시장의 관심은 3분기 실적 서프라이즈 자체보다 일회성 이익을 제외한 본업의 수익성이 얼마나 지속적으로 개선될 수 있는지에 맞춰질 전망이다.
이 연구원은 “향후 실적은 일회성 보상금보다 북미 ESS 생산 안정화와 유럽 EV 가동률 회복 지속 여부가 핵심”이라고 강조했다.
|