|
이어 “2분기에는 영업이익이 시장 기대를 크게 하회하며 주가 조정이 나타났으나, 해당 실적을 통해 BTS 공연의 수익성이 확인된 만큼 동일 요인에 따른 추가적인 실적 충격은 제한적일 것으로 예상한다”고 했다.
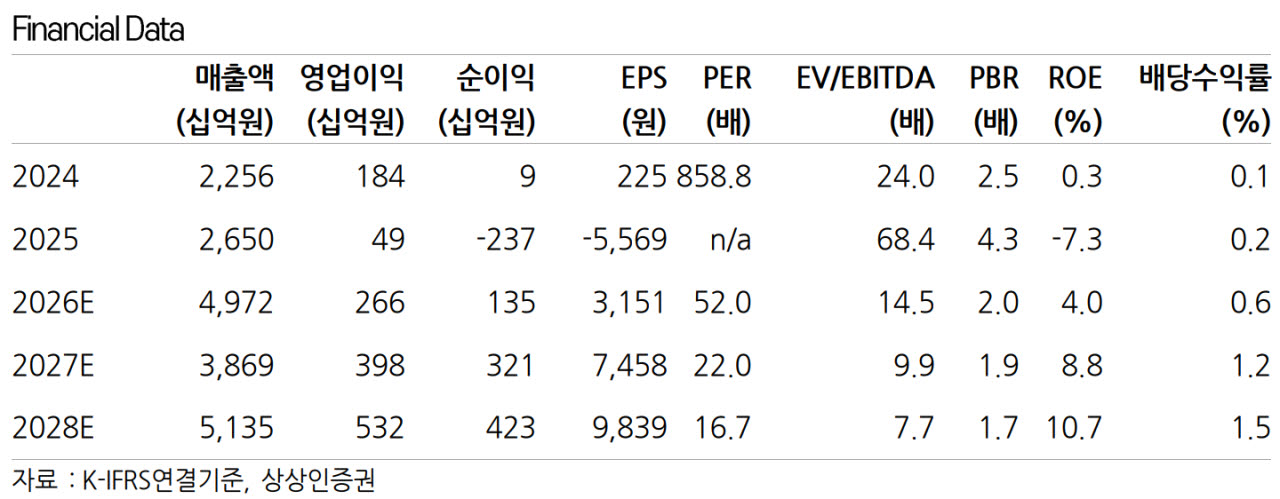
3분기 예상 매출액은 1조 4537억원(전년 대비 +99.9%), 영업이익은 1560억원(흑자전환)으로 시장 컨센서스(영업이익 1622억원)를 하회할 것으로 내다봤다. 그는 “하이브의 매출 성장을 주도하고 있는 BTS의 공연 횟수가 3분기에도 2분기와 동일한 24회로 진행된 만큼 전반적인 실적의 구성은 2분기와 유사할 것으로 예상한다”며 “3분기는 BTS 외 IP의 투어가 83회 진행됨에 따라 공연 및 MD·라이선싱 부문이 2분기 대비 성장할 전망”이라고 설명했다.
이 연구원은 “음반 활동이 전분기 대비 줄어들고, 오프라인 활동 확대에 따른 비용 부담으로 영업이익은 전 분기 대비 낮은 수준을 기록할 것으로 예상한다”며 “코르티스의 연간 누적 음반 판매량이 540만장을 기록하는 등 3분기에도 저연차 IP의 기여도가 고연차보다 높은 것이 확인됐다”고 부연했다.