



|
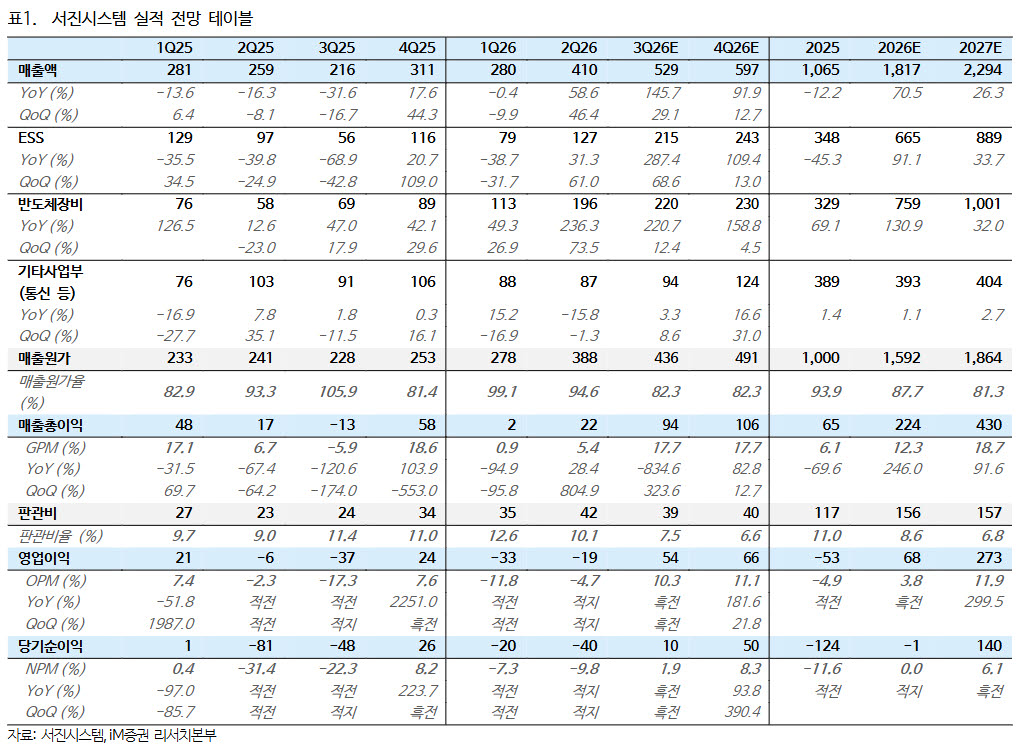
그는 “지연됐던 미국 ESS 조립공장 셋업이 완료되면서 3분기부터 ESS 출하가 정상적으로 진행되고 있는 것으로 파악되며 반도체 장비 사업부문 매출액도 다섯 분기 연속 증가세를 보이며 실적 개선을 뒷받침할 전망”이라며 “2026년 매출액은 약 1조 8170억원(+70.5%)으로 역대 최대치를 기록할 전망이며, 영업이익은 680억원(흑자전환)으로 예상한다”고 했다.
그러면서 “미국 ESS 신규 조립 공장의 초기 비용 부담과 수익성 회복 속도를 반영해 이익 추정치 및 목표주가는 하향은 불가피했으나, 향후 정상화될 실적 및 전방 고객사의 증설에 기반한 중장기 성장 방향성은 유효하다”며 “서진시스템의 경쟁력은 자본지출(Capex) 집약적인 대규모 생산설비와 공정 내재화를 기반으로 고객사의 요구 물량을 안정적으로 공급하는 데 있다”고 설명했다.
신 연구원은 “글로벌리 비중국 업체를 제외하고 대규모 설비투자를 감당하며 고객사 증설에 대응할 수 있는 전자제품생산(EMS) 업체는 제한적이다. 그간 생산능력 확대를 위한 선제적 투자와 고객사 생산 일정 지연으로 실적 개선이 늦어졌으나, 3분기는 투자 성과가 매출로 전환되는 초입 구간이라고 판단한다”고 강조했다.
아울러 “현재 반도체 장비 수요 호조와 국내 주요 배터리 업체의 ESS 사업 확대가 동시에 진행되는 만큼, 외형성장에 따른 레버리지 효과가 가시화되기 시작하면 본격적인 주가 상승을 기대할 수 있다고 판단한다”고 덧붙였다.