

김태림 엑시스 법률사무소 대표변호사 겸 한국웹3블록체인협회 사무총장은 최근 서울 송파구 롯데월드타워에서 열린 이데일리와의 좌담회에서 “2027년 2월부터 같은 분산원장 위에 증권과 가상자산이 나란히 존재하게 된다”며 “기술적으로 같은 형태의 자산이 법적 분류에 따라 전혀 다른 세제를 적용받을 수 있다”고 말했다.
|
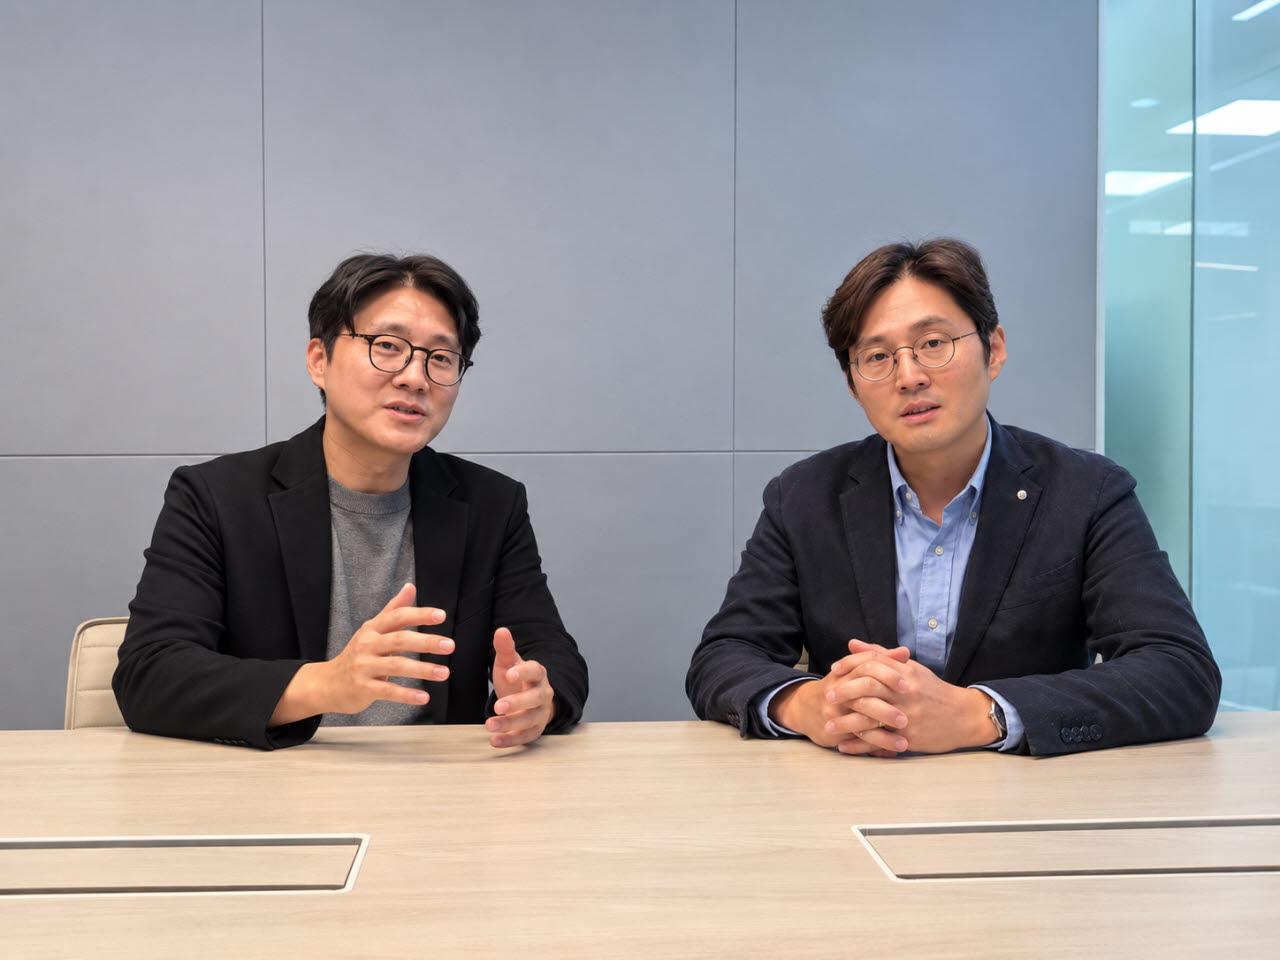
김 변호사는 이처럼 디지털 형태로 발행·유통되는 자산이라도 법적 성격에 따라 세제상 차이가 벌어지는 점에 주목했다. 그는 “같은 분산원장 위에서 거래되는 자산이라도 법적 분류에 따라 전혀 다른 세제를 적용받는다”며 “특히 조각투자 상품처럼 경계에 있는 자산은 이 차이가 곧바로 투자 판단에 영향을 줄 수 있다”고 지적했다.
이어 “과세 논의를 할 때 디지털자산기본법상 분류와 세법상 분류를 함께 맞춰 둘 필요가 있다”며 “경제적 실질이 다른 소득을 기타소득으로 뭉뚱그리면 향후 과세 과정에서 분쟁이 발생할 소지도 있다”고 말했다.
가상자산 과세제도 자체의 시행 가능성도 풀어야 할 과제로 꼽았다. 취득가액 산정과 손실 이월공제처럼 실제 납부세액에 직접 영향을 미치는 사안은 행정규칙보다 법률 차원에서 명확히 할 필요가 있다는 게 김 변호사의 설명이다.
김 변호사는 “가상자산 과세가 세 차례 미뤄진 이유는 세금을 매길지 말지의 문제가 아니라 소득을 정확히 계산할 수 있는지의 문제였다”며 “취득가액 확인, 손실 이월공제, 스테이킹이나 에어드롭 등 거래 유형별 기준을 명확하게 마련해야 한다”고 강조했다.
과세 인프라가 충분히 마련되지 않은 상태에서 제도를 시행할 경우 국내외 거래 간 과세 형평성이 훼손될 수 있다는 우려도 나왔다. 이대로라면 국내 가상자산거래소 이용자들이 대거 해외로 이탈할 가능성이 크다는 지적이다.
윤현근 웹3 전문 컨설팅 기업 인사이트3(INSIGHT3) 대표이사는 “과세 자체는 소득이 있는 곳에 세금을 매긴다는 원칙에서 당연한 방향”이라면서도 “찬반의 문제가 아니라 산업이 예측 가능하게 준비할 수 있도록 인프라와 제도를 함께 갖춰야 한다”고 말했다.
윤 대표는 특히 해외 거래소와 개인지갑을 통한 거래의 세원 파악 문제를 짚었다. 국내 거래소는 거래명세를 토대로 과세정보를 확보할 수 있는 반면 해외 거래소나 개인 간 거래, 개인지갑을 거친 거래는 국제 거래정보 교환체계 등에 의존해야 한다는 설명이다.
윤 대표는 “해외 거래소나 개인 간 거래, 개인지갑을 거친 거래는 국제 거래정보 교환체계에 기대야 한다”며 “해당 체계가 본격적으로 가동되기 전까지 해외 거래 과세정보에 공백이 발생할 가능성이 있다”고 말했다.
이어 “준비가 부족한 상태에서 과세를 시행하면 국내 거래소를 이용하는 성실 신고자만 불리해지고 거래가 해외로 빠져나갈 수 있다”며 “특정 법안이나 정치적 입장의 문제가 아니라 실제 과세 집행 과정에서 해결해야 할 실무적인 문제”라고 강조했다.