|
신 연구원은 자체주택 매출의 빠른 회복과 외주주택 수익성 개선이 동시에 확인됐다는 점이 긍정적이라고 평가했다. 이러한 사업구조 개선에 따른 매출 구성(Mix) 효과가 내년까지 무난하게 이어질 것으로 내다봤다.
자체주택 부문에서는 서울원 아이파크가 약 3분의 1 수준의 공정률을 기록하며 정상적으로 매출에 기여하고 있다. 상대적으로 수익성이 낮은 청주가경 7·8단지의 매출이 더해지면서 자체주택 매출총이익률(GPM)은 전 분기 대비 하락했지만, 서울원 아이파크의 매출 규모를 고려하면 공정 진행에 따라 수익성이 다시 개선될 수 있다는 전망이다. 청주가경 7·8단지의 합산 규모는 1조원이다.
외주주택 부문도 하반기부터 파주운정 아이파크 등 대형 사업장의 매출이 본격화하고 있다. 천안 아이파크 3·4단지도 분양을 진행 중이며, 두 단지의 합산 규모는 8000억원이다. 앞서 1~6단지가 모두 90%대 분양률을 기록한 만큼 3단지 역시 자체주택 매출 비중 확대에 기여할 것으로 예상됐다. 천안 아이파크 3단지는 자체사업이며 나머지는 외주사업이다.
현대차증권은 자체·외주주택 부문 모두 외형 확대와 수익성 개선이 예상되는 만큼 실적 가시성이 높다고 평가했다. 추가 자체사업들도 차례로 분양과 착공에 들어가고 있어 지속적인 실적 성장 가능성도 커지고 있다는 분석이다.
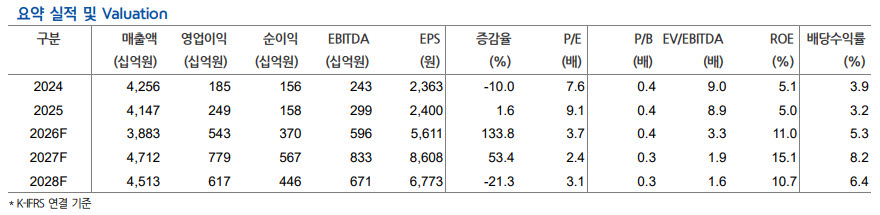
목표주가 상향은 주당순자산(BPS) 증가를 반영한 결과다. 현대차증권은 목표 주가순자산비율(P/B)을 기존과 같은 0.51배로 유지하고, 12개월 선행 BPS 5만 9381원을 적용해 목표주가를 3만원으로 높였다. 해당 P/B는 강한 주택 규제와 IPARK현대산업개발의 안전 이슈가 혼재했던 2022년 P/B 밴드 상단을 보수적으로 적용한 것이다.
밸류에이션 매력도 투자 포인트로 제시됐다. IPARK현대산업개발의 12개월 선행 P/B는 0.35배로 업종 평균인 약 0.6배를 밑돌고 있으며, 배당수익률도 5% 이상으로 추정된다. 점진적인 분양시장 회복까지 고려하면 투자 매력이 있다는 평가다.